Calculator TVA 2026: adaugă sau scoate TVA de 21% și 11%, fără greșeala de 36 de lei
Pui 1.000 de lei într-un calculator TVA, apeși pe „scoate TVA” și primești 173,55 lei. Mulți oameni ar fi scris din cap 210 lei. Diferența de 36,45 lei apare la fiecare mie, iar pe o factură de 10.000 de lei ajunge la 364,46 lei trecuți greșit în contabilitate sau într-o ofertă.
Mai jos ai un calculator TVA cu ambele cote, formulele pentru ambele direcții și un tabel gata calculat. Am adăugat și situațiile în care cota nu e cea la care te aștepți: un iaurt cu fructe taxat ca o ciocolată, un litru de benzină pe care plătești TVA chiar și peste acciză, o casă nouă care de la 1 octombrie 2026 nu mai are cota de 9%.
Cuprins
- Calculator TVA online
- De ce 21% din preț nu este TVA-ul din preț
- Tabel gata calculat: de la 50 la 10.000 lei
- Ce cotă de TVA se aplică în 2026: 21% sau 11%
- Cu cât au crescut de fapt prețurile când TVA a trecut la 21%
- TVA la locuințe după 1 octombrie 2026
- TVA peste acciză: un litru de benzină desfăcut
- Comenzile din afara UE: TVA, 25 de lei și 3 euro
- Plafonul de 395.000 lei: când devii plătitor de TVA
- România față de vecini: cotă medie, plafon mare
- Întrebări frecvente
- Sursele și data verificării
- Articole similare
Calculator TVA online
Alege direcția (adaugi TVA la un preț fără TVA sau scoți TVA dintr-un preț care îl conține), cota și suma. Rezultatul e rotunjit la ban, cum apare pe o factură. Calculatorul TVA ține doar cotele în vigoare: 21% și 11%.
De ce 21% din preț nu este TVA-ul din preț
TVA se aplică peste baza de impozitare. Când pornești de la prețul fără TVA, înmulțești cu cota. Când pornești de la prețul final, cota nu mai e calculată din aceeași bază, așa că procentul se schimbă.
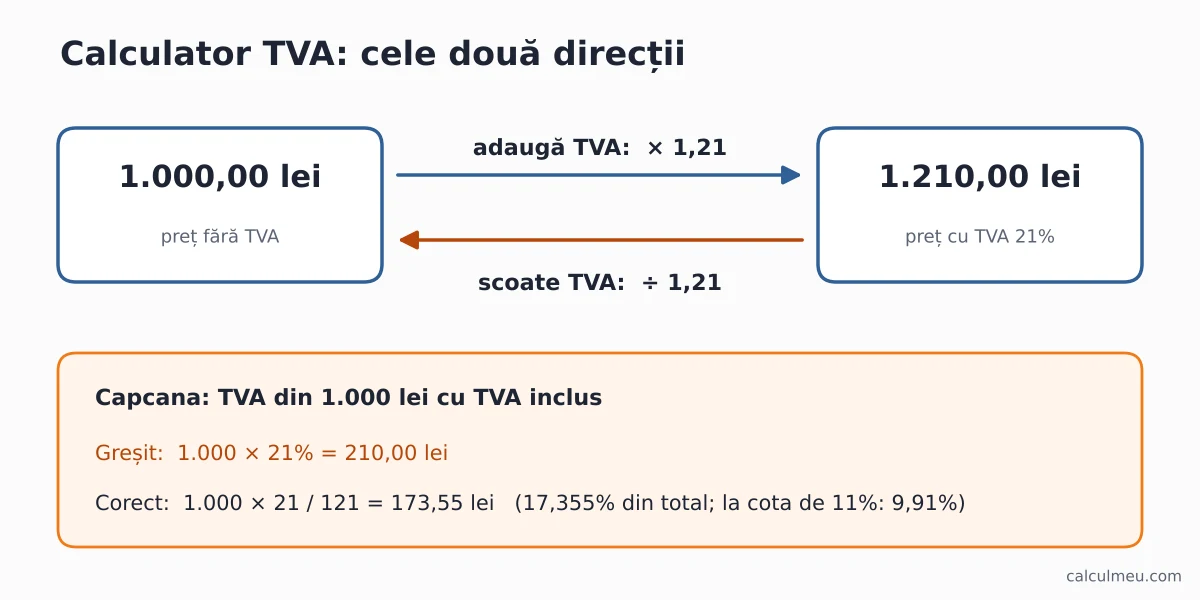
Adaugi TVA la un preț fără TVA
Formula din orice calculator TVA e aceasta:
- TVA = preț fără TVA × 21 / 100
- Preț cu TVA = preț fără TVA × 1,21
La cota redusă înlocuiești 21 cu 11 și 1,21 cu 1,11.
Scoți TVA dintr-un preț care îl conține
Aici apare greșeala din titlu:
- Preț fără TVA = preț cu TVA / 1,21
- TVA = preț cu TVA × 21 / 121
Raportul 21/121 înseamnă 17,355%. La cota de 11%, raportul este 11/111, adică 9,91%. Dacă vrei un număr ușor de ținut minte: dintr-un preț cu TVA de 21%, puțin peste o șesime este taxă.
Am refăcut calculul pentru câteva sume, ca să se vadă cât costă scurtătura „preț × 21%”:
| Preț cu TVA inclus | TVA calculat greșit (× 21%) | TVA corect (× 21/121) | Diferență |
| 100 lei | 21,00 lei | 17,36 lei | 3,64 lei |
| 1.000 lei | 210,00 lei | 173,55 lei | 36,45 lei |
| 10.000 lei | 2.100,00 lei | 1.735,54 lei | 364,46 lei |
Exemplu: o factură de servicii de 8.500 lei
Un programator înregistrat în scopuri de TVA lucrează pentru o firmă și a convenit 8.500 lei fără TVA pe lună.
- Baza de impozitare: 8.500,00 lei
- TVA 21%: 8.500 × 0,21 = 1.785,00 lei
- Total de plată pe factură: 10.285,00 lei
Clientul plătește 10.285 lei. Dacă firma vrea să verifice factura pornind de la total, face drumul invers: 10.285 / 1,21 = 8.500,00 lei bază și 10.285 × 21 / 121 = 1.785,00 lei TVA. Ambele direcții trebuie să dea aceleași cifre. Dacă nu dau, una dintre ele a fost calculată greșit.
Pentru persoana care emite factura, cei 1.785 de lei nu sunt venit. Îi colectează pentru stat și îi declară în decontul de TVA, după ce scade TVA-ul plătit pe propriile achiziții.
Tabel gata calculat: de la 50 la 10.000 lei
Prima coloană e suma de la care pornești. Coloanele „total cu TVA” arată ce iese dacă suma e fără TVA. Coloanele „TVA inclus” arată cât TVA conține aceeași sumă dacă ea e deja preț final.
| Suma (lei) | Total cu TVA 21% | TVA 21% inclus în sumă | Total cu TVA 11% | TVA 11% inclus în sumă |
| 50,00 | 60,50 | 8,68 | 55,50 | 4,95 |
| 100,00 | 121,00 | 17,36 | 111,00 | 9,91 |
| 200,00 | 242,00 | 34,71 | 222,00 | 19,82 |
| 250,00 | 302,50 | 43,39 | 277,50 | 24,77 |
| 500,00 | 605,00 | 86,78 | 555,00 | 49,55 |
| 1.000,00 | 1.210,00 | 173,55 | 1.110,00 | 99,10 |
| 1.500,00 | 1.815,00 | 260,33 | 1.665,00 | 148,65 |
| 2.000,00 | 2.420,00 | 347,11 | 2.220,00 | 198,20 |
| 2.500,00 | 3.025,00 | 433,88 | 2.775,00 | 247,75 |
| 3.000,00 | 3.630,00 | 520,66 | 3.330,00 | 297,30 |
| 5.000,00 | 6.050,00 | 867,77 | 5.550,00 | 495,50 |
| 7.500,00 | 9.075,00 | 1.301,65 | 8.325,00 | 743,24 |
| 10.000,00 | 12.100,00 | 1.735,54 | 11.100,00 | 990,99 |
Toate sumele sunt rotunjite la două zecimale. Pentru sume care nu apar aici, folosește calculatorul TVA de mai sus.
Ce cotă de TVA se aplică în 2026: 21% sau 11%
România are în 2026 două cote: 21% standard și 11% redusă. Ambele sunt în articolul 291 din Codul fiscal, în vigoare din 1 august 2025. Cota de 11% a înlocuit vechile cote de 5% și 9%.
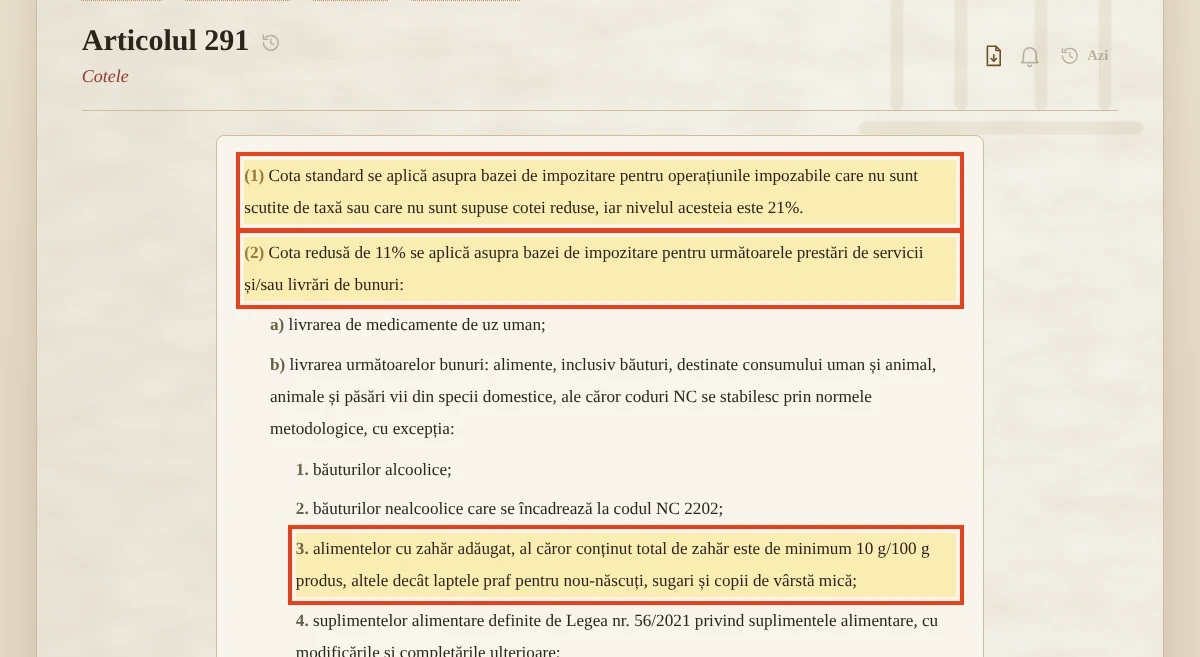
Lista de la 11% e închisă. Tot ce nu apare în ea și nu e scutit merge la 21%.
| Bunuri sau servicii | Cota | Unde scrie |
| Majoritatea bunurilor și serviciilor (electronice, haine, servicii profesionale, mașini, carburanți) | 21% | art. 291 alin. (1) |
| Alimente și băuturi nealcoolice, cu excepțiile de mai jos | 11% | art. 291 alin. (2) lit. b) |
| Băuturi alcoolice | 21% | art. 291 alin. (2) lit. b) pct. 1 |
| Băuturi nealcoolice încadrate la codul NC 2202 (răcoritoare, băuturi îndulcite sau aromatizate) | 21% | art. 291 alin. (2) lit. b) pct. 2 |
| Alimente cu zahăr adăugat și cel puțin 10 g zahăr total la 100 g | 21% | art. 291 alin. (2) lit. b) pct. 3 |
| Suplimente alimentare | 21% | art. 291 alin. (2) lit. b) pct. 4 |
| Medicamente de uz uman | 11% | art. 291 alin. (2) lit. a) |
| Apă și canalizare | 11% | art. 291 alin. (2) lit. c) |
| Manuale, cărți, ziare și reviste, tipărite sau electronice | 11% | art. 291 alin. (2) lit. g) |
| Intrare la muzee, castele, grădini zoologice și botanice | 11% | art. 291 alin. (2) lit. h) |
| Lemne de foc și peleți pentru persoane fizice | 11% | art. 291 alin. (2) lit. i) |
| Energie termică în sezonul rece (1 noiembrie – 31 martie), pentru populație | 11% | art. 291 alin. (2) lit. k) |
| Cazare la hotel și camping | 11% | art. 291 alin. (2) lit. m) |
| Restaurant și catering, fără alcool și fără băuturile NC 2202 | 11% | art. 291 alin. (2) lit. n) |
| Locuințe noi (după 30 septembrie 2026) | 21% | art. 291 alin. (1) |
Unele operațiuni nu au deloc TVA, pentru că sunt scutite: îngrijirile medicale din unități autorizate, învățământul, meditațiile date de cadre didactice și chiria pentru locuințe. Le găsești în articolul 292. Pe un bon sau pe o factură pentru ele nu are ce să scoată calculatorul TVA.
Pragul de zahăr: 10 g la 100 g, dar zahăr total
Multe explicații de pe internet spun că alimentele trec la 21% dacă au „zahăr adăugat de peste 10 g”. Textul legii spune altceva, și diferența contează. Condiția are două părți: produsul trebuie să aibă zahăr adăugat, iar conținutul total de zahăr trebuie să fie de cel puțin 10 g la 100 g.
Un iaurt simplu are numai zahărul natural din lapte, deci rămâne la 11% oricât de mult zahăr ar avea. Un iaurt cu fructe la care producătorul a pus zahăr și care ajunge la 12 g la 100 g pe etichetă trece la 21%, chiar dacă zahărul adăugat e doar 5 g din cei 12. Se numără tot zahărul, nu doar cel pus în fabrică. Singura excepție scrisă în lege e laptele praf pentru nou-născuți, sugari și copii mici.
Verificarea o faci singur: cauți „zahăr” în lista de ingrediente, apoi rândul „din care zaharuri” din tabelul nutrițional.
Bonul de la supermarket: același coș, două cote
Am pus pe hârtie un coș obișnuit, cu prețuri rotunde de raft, și am separat TVA-ul pe fiecare produs.
| Produs | Preț cu TVA | Cota | TVA în preț |
| Pâine albă 500 g | 6,50 lei | 11% | 0,64 lei |
| Lapte 1 l | 8,90 lei | 11% | 0,88 lei |
| Mere 1 kg | 7,20 lei | 11% | 0,71 lei |
| Apă plată 2 l | 2,80 lei | 11% | 0,28 lei |
| Iaurt cu fructe (12 g zahăr la 100 g) | 5,40 lei | 21% | 0,94 lei |
| Ciocolată cu lapte 100 g | 9,90 lei | 21% | 1,72 lei |
| Cola 2 l (NC 2202) | 11,50 lei | 21% | 2,00 lei |
| Detergent de vase | 14,90 lei | 21% | 2,59 lei |
| Total | 67,10 lei | 9,76 lei |
Trei produse de mâncare și băutură, iaurtul, ciocolata și cola, au ieșit din cota redusă și au ajuns la 21%. Pe ele s-au plătit 4,66 lei TVA, aproape dublul celor 2,51 lei de pe pâine, lapte, mere și apă luate împreună. Pe tot bonul, TVA-ul este 14,55% din sumă.
Când folosești un calculator TVA pentru un bon întreg, rezultatul iese greșit dacă bonul conține ambele cote.
Dacă scoți TVA-ul din 67,10 lei la 21%, obții 11,65 lei. La 11% ar ieși 6,65 lei. Niciuna nu e cifra reală, pentru că bonul amestecă cotele. Pe bonurile fiscale fiecare produs are o literă care arată cota, iar totalul TVA e defalcat pe cote în partea de jos.
Dacă plătești cumpărăturile cu tichete, ține cont că valoarea lor nu scade TVA-ul. Am explicat separat cum se impozitează tichetele de masă și cât ajunge efectiv la angajat.
Nota de plată la restaurant
Serviciul de restaurant are 11%, dar nu tot ce comanzi la masă.
| Produs | Preț | Cota | TVA |
| Ciorbă de burtă | 22,00 lei | 11% | 2,18 lei |
| Friptură de porc cu cartofi | 48,00 lei | 11% | 4,76 lei |
| Papanași | 26,00 lei | 11% | 2,58 lei |
| Cola 0,33 l | 12,00 lei | 21% | 2,08 lei |
| Pahar de vin 150 ml | 18,00 lei | 21% | 3,12 lei |
| Total | 126,00 lei | 14,72 lei |
Băuturile sunt 24% din notă, dar aduc 35% din TVA. Papanașii, deși dulci, stau la 11%, pentru că la restaurant contează serviciul, nu pragul de zahăr de la alimente. Excepțiile de la restaurant sunt doar alcoolul și băuturile NC 2202.
Cu cât au crescut de fapt prețurile când TVA a trecut la 21%
Pe 1 august 2025, cota standard a urcat de la 19% la 21%. Scumpirea nu a fost de 2%, pentru că două puncte procentuale de cotă nu înseamnă două procente de preț.
Un produs care costa 100 de lei cu TVA de 19% avea baza de 84,03 lei. Cu 21%, aceeași bază dă 101,68 lei. Creșterea este de 1,68%. Calculul general: (100 + cota nouă) / (100 + cota veche) − 1.
| Schimbarea | Exemple de produse | Cât crește prețul final |
| 19% → 21% | electronice, haine, servicii | +1,68% |
| 9% → 11% | alimente, restaurante, apă | +1,83% |
| 5% → 11% | cărți, manuale, muzee, lemne de foc | +5,71% |
Cea mai mare scumpire a venit, paradoxal, la cota „mică”. O carte de 50 de lei a ajuns la 52,86 lei doar din TVA. Dacă un magazin a urcat prețurile cu mai mult decât aceste procente, diferența nu vine din TVA.
Un detaliu util la facturi: cota aplicabilă e cea în vigoare la data faptului generator, adică de regulă la livrare sau la prestare, nu la data la care emiți factura (art. 291 alin. 4). Când cota se schimbă între avans și livrare, avansul facturat la cota veche se regularizează la cota nouă.
TVA la locuințe după 1 octombrie 2026
Până de curând, o locuință nouă de cel mult 120 mp și 600.000 lei fără TVA se putea cumpăra cu 9%. Cota redusă pentru locuințe a dispărut din Codul fiscal odată cu reforma din august 2025, dar a rămas o perioadă de tranziție pentru cei care plătiseră un avans până la 1 august 2025.
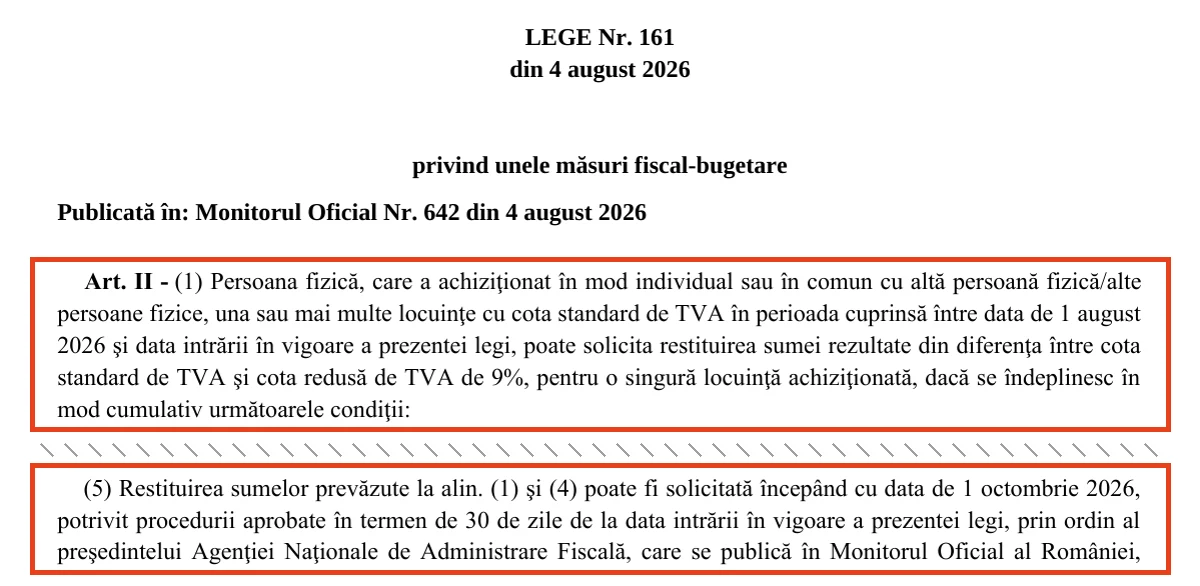
Tranziția trebuia să se încheie pe 31 iulie 2026. Din 14 iulie 2026, sistemul de cadastru e-Terra al ANCPI a fost nefuncțional, iar mulți cumpărători nu au mai putut semna la notar. Parlamentul a adoptat atunci Legea nr. 161/2026, publicată în Monitorul Oficial nr. 642 din 4 august 2026, care a mutat termenul la 30 septembrie 2026 inclusiv.
De la 1 octombrie 2026, o locuință nouă cumpărată de la dezvoltator are TVA de 21%, fără excepții pentru persoane fizice. Cota redusă rămâne doar pentru locuințele livrate ca parte a politicii sociale: cămine de bătrâni, case de copii, centre pentru minori cu handicap.
Cine poate cere înapoi diferența
Legea 161/2026 a intrat în vigoare după 31 iulie. Cei care au semnat între 1 august 2026 și intrarea ei în vigoare au plătit 21%, deși îndeplineau condițiile pentru 9%. Ei pot cere de la ANAF diferența, începând cu 1 octombrie 2026, dacă:
- locuința are cel mult 120 mp utili și cel mult 600.000 lei fără TVA, inclusiv terenul;
- era locuibilă la livrare;
- cumpărătorul nu a mai luat o locuință cu cotă redusă de la 1 ianuarie 2023;
- antecontractul cu avans a fost semnat până la 1 august 2025 (pentru antecontractele din 3-31 iulie 2025, cu un avans de 20% plătit până la 31 iulie 2025).
Restituirea se dă pentru o singură locuință. Dacă ai cumpărat mai multe în acel interval, se ia prima, după data faptului generator.
Suma recuperată e 12% din prețul fără TVA. La o locuință de 450.000 lei înseamnă 54.000 lei. La plafonul de 600.000 lei: 654.000 lei cu 9% față de 726.000 lei cu 21%, adică 72.000 lei. Procedura de depunere se aprobă prin ordin al președintelui ANAF publicat în Monitorul Oficial, așa că merită verificat pe anaf.ro formularul în vigoare înainte să depui cererea. Dacă locuința e cumpărată cu credit, diferența de TVA trebuie în general plătită din bani proprii la semnare. Înainte de o astfel de discuție cu banca, verifică și ce scrie despre tine la Biroul de Credit.
Casa cumpărată de la o persoană fizică
Un apartament vechi cumpărat de la un proprietar persoană fizică nu are, de regulă, TVA. Proprietarul care își vinde locuința personală nu desfășoară o activitate economică, așa că nu colectează taxa. Calculatorul TVA nu are ce să scoată din prețul unui astfel de apartament. TVA-ul apare la locuințele noi vândute de dezvoltatori și la persoanele fizice care construiesc și vând locuințe în mod repetat.
TVA peste acciză: un litru de benzină desfăcut
Baza de impozitare a TVA include „impozitele și taxele”, cu excepția TVA-ului însuși (art. 286 alin. 3 lit. a). La carburanți, alcool și țigări, asta înseamnă că plătești 21% și peste acciză. E taxă pe taxă.
Am luat media națională a benzinei standard din 11 octombrie 2026, 10,14 lei pe litru, și acciza în vigoare din 1 ianuarie 2026, 3.059,80 lei la 1.000 de litri.
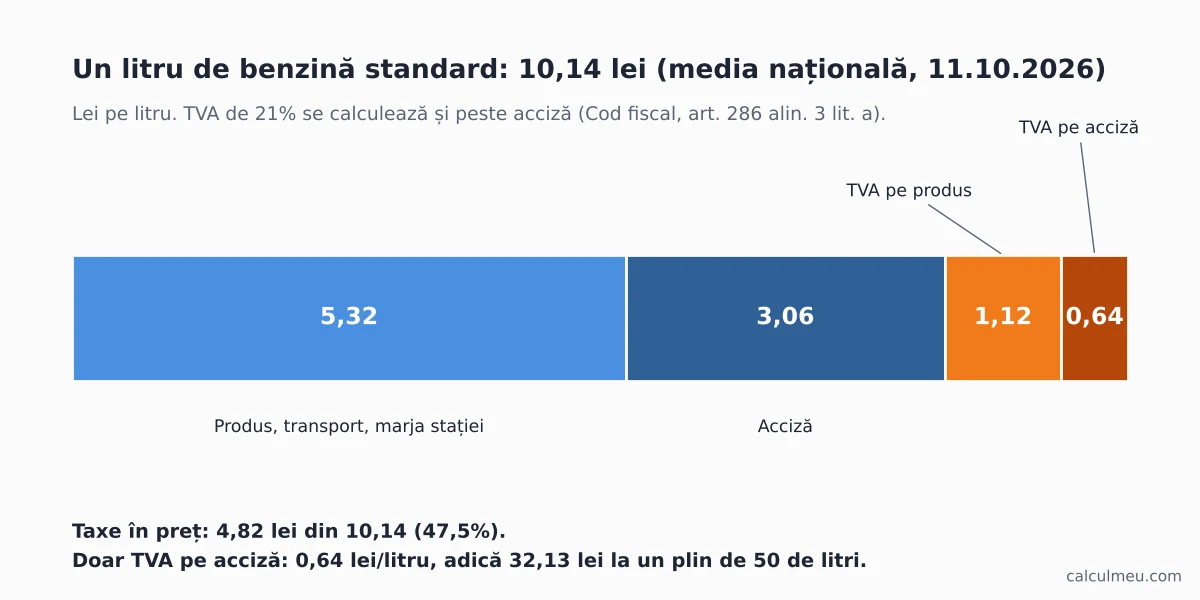
- Preț fără TVA: 10,14 / 1,21 = 8,38 lei
- TVA total: 1,76 lei
- Acciză: 3,06 lei
- TVA calculat pe acciză: 3,06 × 0,21 = 0,64 lei
- Rămân pentru produs, transport și marja stației: 5,32 lei
Din 10,14 lei, 4,82 lei sunt taxe, adică 47,5%. Numai TVA-ul pe acciză costă 32,13 lei la un plin de 50 de litri. Pentru cine bagă 100 de litri pe lună, cifra ajunge la 771 de lei pe an, plătiți pe o taxă, nu pe benzină.
Pentru o firmă înregistrată în scopuri de TVA, situația e alta: TVA-ul de pe bonul de carburant se poate deduce în condițiile din Codul fiscal (pentru autoturisme, de regulă 50%). Pentru o persoană fizică, tot TVA-ul rămâne cost.
Comenzile din afara UE: TVA, 25 de lei și 3 euro
La un colet de sub 150 de euro de pe Temu, Shein sau AliExpress plătești trei sume peste prețul produsului:
- TVA de 21%, încasat de obicei direct la comandă prin sistemul IOSS;
- taxa logistică de 25 de lei pe colet, aplicată de România din 1 ianuarie 2026;
- taxa vamală de 3 euro pe articol, introdusă la nivelul UE din 1 iulie 2026. Dacă în colet sunt mai multe produse cu aceeași încadrare tarifară, cei 3 euro se plătesc o singură dată pentru ele.
Am calculat o comandă cu două produse din categorii diferite: un tricou de 9 euro și o husă de telefon de 4 euro. Cursul folosit este cel al BCE din 9 octombrie 2026: 1 euro = 5,3406 lei.
| Element | Euro | Lei |
| Prețul produselor | 13,00 | 69,43 |
| TVA 21% | 2,73 | |
| Taxă vamală 2 × 3 euro | 6,00 | |
| Subtotal | 21,73 | 116,05 |
| Taxă logistică pe colet | 25,00 | |
| Total | 141,05 |
Produsele de 69,43 lei ajung la 141,05 lei, de două ori mai mult. Husa comandată singură ar costa 21,36 lei ca preț, dar 66,87 lei cu tot cu taxe, de 3,1 ori prețul afișat. La comenzi mici, taxele fixe cântăresc mai mult decât TVA-ul.
La cumpărăturile din alt stat membru UE, nu există taxă vamală și nici taxă logistică. Un magazin online din UE care vinde în România peste pragul european de 10.000 de euro pe an aplică TVA-ul românesc de 21% sau 11%, nu cota țării lui.
Plafonul de 395.000 lei: când devii plătitor de TVA
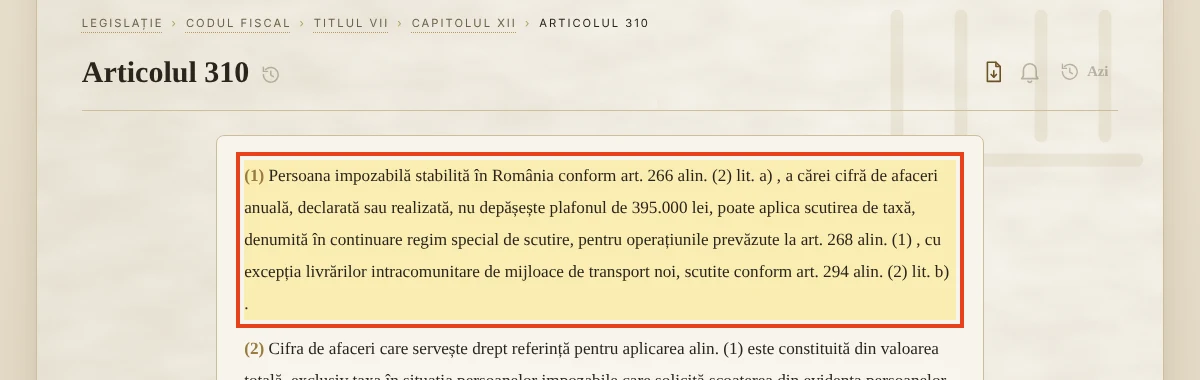
Un PFA sau o firmă mică nu adaugă TVA pe facturi până când cifra de afaceri anuală depășește 395.000 lei. Plafonul a crescut de la 300.000 lei la 1 septembrie 2025 și e scris în articolul 310 din Codul fiscal.
Ziua în care treci pragul
Regula de acum e mai strictă decât cea veche. Înregistrarea în scopuri de TVA trebuie cerută cel târziu la data depășirii plafonului, iar regimul normal se aplică începând cu tranzacția care a dus la depășire (art. 310 alin. 6). Nu mai există o lună de grație.
Un exemplu: un PFA are încasări de 390.000 lei până în noiembrie și emite o factură de 20.000 lei. Cifra de afaceri ajunge la 410.000 lei. Chiar factura de 20.000 lei trebuie emisă cu TVA, iar înregistrarea se cere în aceeași zi. Dacă nu o faci, ANAF te înregistrează din oficiu de la data depășirii și îți calculează TVA-ul pe care trebuia să îl colectezi (art. 310 alin. 6¹).
Cât timp aplici scutirea, nu ai voie să scrii TVA pe factură și nu poți deduce TVA-ul de pe achiziții (art. 310 alin. 10). Pentru un neplătitor, TVA-ul plătit la furnizori e pur și simplu cost.
Ce înseamnă pentru un PFA care vinde către persoane fizice
Clienții firme își deduc TVA-ul, deci pentru ei nu contează dacă le facturezi cu sau fără TVA. Cu persoanele fizice e altfel: ele plătesc prețul final.
Să luăm un PFA de servicii care încasează 33.000 lei pe lună de la clienți persoane fizice, adică 396.000 lei pe an, și are cheltuieli de 2.000 lei pe lună, cu TVA inclus. Dacă păstrează prețurile după ce devine plătitor de TVA:
- TVA colectat într-un an: 396.000 × 21 / 121 = 68.727,27 lei
- TVA dedus din cheltuieli: 24.000 × 21 / 121 = 4.165,29 lei
- TVA de plată la stat: 64.561,98 lei
Ca să încaseze aceiași bani ca înainte, ar trebui să ridice prețurile cu 21%. Dacă piața nu acceptă scumpirea, cei 64.561,98 lei ies din venitul lui. Pentru activitățile cu clienți persoane fizice, trecerea pragului cu câteva mii de lei poate costa mai mult decât aduce. Pentru cele cu clienți firme, efectul e aproape nul.
România față de vecini: cotă medie, plafon mare
Cota standard de 21% e chiar sub media UE din 2026, de aproximativ 21,9%. Ungaria are cea mai mare cotă din Uniune, 27%, Polonia are 23%, Bulgaria 20%, iar Germania 19%.
Diferența mare e la plafonul pentru firmele mici, sub care nu ai nevoie de niciun calculator TVA pe facturi. Am transformat pragurile vecinilor în lei, la cursul BCE din 9 octombrie 2026.
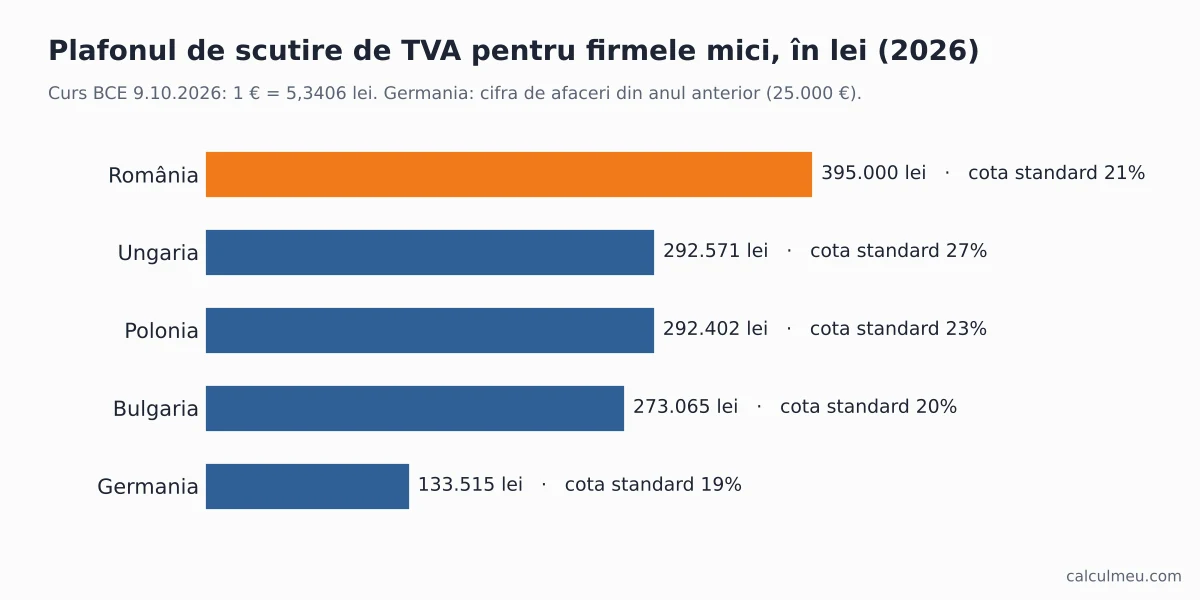
| Țară | Cota standard | Cota redusă | Plafon de scutire | În lei |
| România | 21% | 11% | 395.000 lei | 395.000 |
| Ungaria | 27% | 18% și 5% | 20 milioane HUF | 292.571 |
| Polonia | 23% | 8% și 5% | 240.000 PLN | 292.402 |
| Bulgaria | 20% | 9% | 51.130 euro | 273.065 |
| Germania | 19% | 7% | 25.000 euro în anul anterior | 133.515 |
Un PFA din Germania devine plătitor de TVA la o cifră de afaceri de aproape trei ori mai mică decât unul din România. În Ungaria, cota de 5% acoperă alimente de bază precum carnea, ouăle, laptele și peștele, deci un coș cu produse de bază poate avea acolo mai puțin TVA decât la noi, chiar dacă cota standard e mult mai mare. În Bulgaria, alimentele obișnuite sunt la cota standard de 20%. Germania a redus de la 1 ianuarie 2026 cota pentru mâncarea servită la restaurant la 7%, fără termen de expirare.
Întrebări frecvente
Un PFA neplătitor de TVA poate trece TVA pe factură?
Nu. Persoana care aplică regimul special de scutire nu are voie să menționeze TVA pe factură și nici să deducă TVA-ul de pe achiziții (art. 310 alin. 10 din Codul fiscal). Pe factură apare doar suma, cu mențiunea regimului de scutire.
Ce cotă pun dacă livrarea și factura cad în luni diferite?
Cota în vigoare la data faptului generator, de regulă data livrării sau a prestării (art. 291 alin. 4). Dacă ai încasat un avans la o cotă și livrezi după ce cota s-a schimbat, faci regularizarea la cota de la livrare.
Chiria pentru apartament are TVA?
Închirierea locuințelor este scutită de TVA (art. 292 alin. 2 lit. e), deci chiria plătită unui proprietar nu conține TVA. Fac excepție cazarea la hotel, care are 11%, și închirierea locurilor de parcare, care are 21%.
Suplimentele alimentare au cota redusă?
Nu. De la 1 august 2025, suplimentele alimentare definite de Legea nr. 56/2021 au 21%, chiar dacă sunt vândute în farmacie. Medicamentele de uz uman rămân la 11%.
Cărțile electronice au aceeași cotă ca cele tipărite?
Da, 11%, atât pentru cărțile tipărite, cât și pentru cele pe suport electronic. Excepție fac publicațiile care sunt în întregime sau predominant conținut video ori muzical și cele destinate publicității (art. 291 alin. 2 lit. g).
Pot folosi un calculator TVA pentru o factură cu multe produse?
Pe factură, TVA-ul se calculează pe fiecare rând și se totalizează pe cote. Dacă aduni prețurile și scoți TVA-ul din total, poți obține o diferență de un ban sau doi față de suma rândurilor. Un calculator TVA rotunjește la ban fiecare rezultat, deci folosește-l pe rânduri când reconstitui o factură, iar la cote diferite fă câte un calcul pentru fiecare cotă.
Sursele și data verificării
Cifrele din articol au fost verificate pe 12.10.2026. Am calculat cu un script fiecare exemplu, de la tabelul gata calculat la bonul de supermarket și comanda din afara UE, și am rotunjit rezultatele la ban.
- Cotele de TVA: Codul fiscal, art. 291, versiunea consolidată de pe lexistoria.ro, verificată pe 12.10.2026.
- Baza de impozitare și includerea accizelor: Codul fiscal, art. 286 alin. (3) lit. a).
- Operațiuni scutite: Codul fiscal, art. 292.
- Plafonul de 395.000 lei: Codul fiscal, art. 310.
- Locuințe: Legea nr. 161/2026, textul publicat de ANAF.
- Acciza la benzină din 1 ianuarie 2026 (3.059,80 lei la 1.000 de litri) și prețul mediu de 10,14 lei din 11.10.2026: comunicările Ministerului Finanțelor preluate de presă și datele PretCarburant.ro.
- Taxa logistică de 25 de lei și taxa vamală de 3 euro: analiza Deloitte România din 2026.
- Cotele și plafoanele din alte state: Comisia Europeană și administrațiile fiscale naționale (NAV pentru Ungaria); cursul BCE din 9.10.2026.
Pe 12 octombrie 2026 am deschis și primele șapte rezultate pentru „calculator TVA” din căutări. În două dintre ele, cota de 9% pentru locuințe apărea încă printre opțiuni, deși nu se mai aplică nicio livrare de după 30 septembrie 2026. Dacă găsești o cifră care s-a schimbat de atunci, scrie-ne prin pagina de contact și o actualizăm.
Articole similare
- Calculator salariu net 2026: cum se calculează corect brutul în net
- Calculator salariu brut 2026: din net în brut și cât costă de fapt angajatorul
- Tichete de masă 2026: valoare, impozitare și costul ascuns
- Salariul minim pe economie 2026: cât este brut și cât rămâne net
- Biroul de Credit 2026: raportul gratuit, scorul FICO și cât rămân restanțele