Tichete de masă 2026: valoare, impozitare și costul ascuns pe care nimeni nu îl calculează
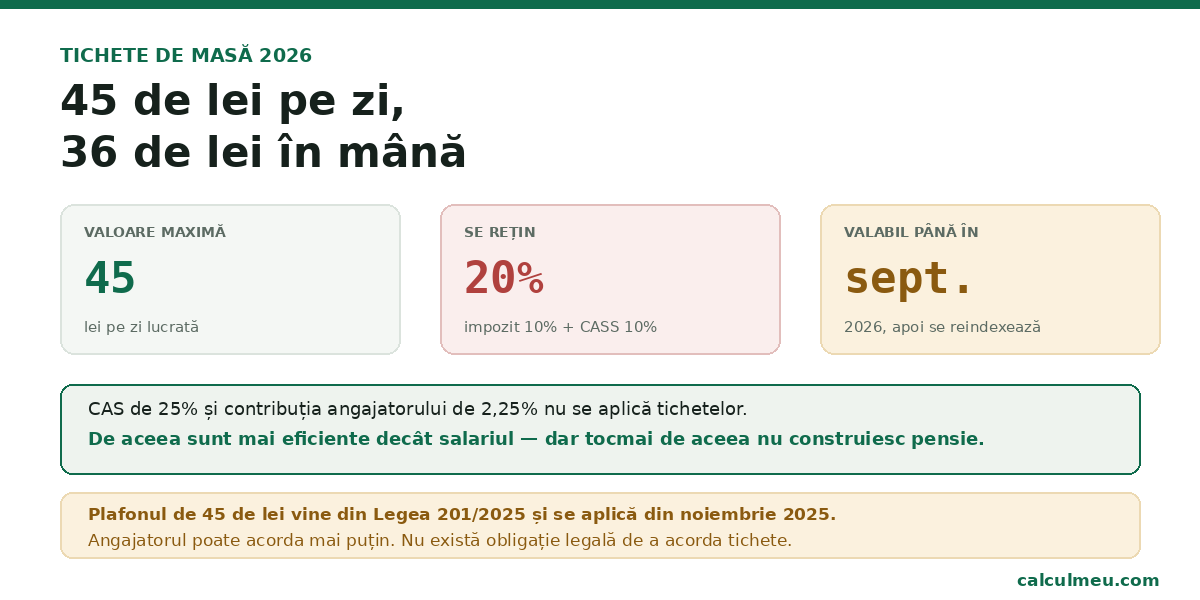
Tichetele de masă au ajuns la o valoare maximă de 45 de lei pe zi lucrată, dar din această sumă în mână ajung 36 de lei. Diferența vine din impozitul pe venit și CASS, singurele două rețineri care se aplică tichetelor.
Peste asta am făcut un calcul pe care nu l-am găsit nicăieri: ce se întâmplă pe termen lung cu banii primiți ca tichete în loc de salariu. Avantajul lunar este real, dar la pensie se transformă într-o pierdere care înghite trei sferturi din el. Mai jos ai regimul fiscal complet, regulile de acordare, cifrele exacte și comparația cu restul Europei.
Cuprins
- Răspunsul scurt
- Valoarea maximă în 2026 și până când este valabilă
- Ce se reține și ce nu se reține din tichete
- Tichete sau mărire de salariu: comparația la același cost
- Costul ascuns: ce nu construiesc tichetele
- Pentru ce zile primești tichete și pentru care nu
- Ce poți și ce nu poți face cu tichetele
- România, singura din grup care își impozitează tichetele
- Tichetele de masă față de celelalte bilete de valoare
- Tichetele nu sunt obligatorii, dar nu pot fi tăiate oricum
- Cum am verificat cifrele
- Întrebări frecvente
- Articole similare
Răspunsul scurt
- Valoarea maximă: 45 de lei pe zi lucrată, din noiembrie 2025, conform Legii 201/2025.
- Cât rămâne net: 36 de lei, adică 80% din valoarea nominală. Reținerile sunt fixe, 20% la orice valoare.
- Câte primești: unul pentru fiecare zi efectiv lucrată, fără să depășești numărul zilelor lucrătoare ale lunii.
- Sunt obligatorii? Nu. Devin un drept doar dacă apar în contractul individual sau colectiv de muncă.
- Avantajul real: la același cost pentru firmă îți aduc cu 40% mai mult decât salariul — dar nu construiesc pensie.
Valoarea maximă în 2026 și până când este valabilă
Valoarea maximă legală este de 45 de lei pentru fiecare zi lucrată. Ea a intrat în vigoare începând cu tichetele aferente lunii noiembrie 2025, prin Legea 201/2025, care a modificat Legea 165/2018 privind biletele de valoare.
Creșterea a fost semnificativă: valoarea anterioară era 40,18 lei, stabilită prin ordin comun pentru primul semestru din 2025.
Ce se întâmplă după septembrie 2026
Plafonul de 45 de lei se aplică până în septembrie 2026 inclusiv. După această dată intervine mecanismul obișnuit de indexare semestrială, prin ordin comun al ministrului muncii și al ministrului finanțelor.
Merită să verifici pe fluturașul din octombrie dacă valoarea s-a schimbat. Istoric, indexările au fost mici, de ordinul câtorva lei, dar se cumulează.
Angajatorul poate acorda mai puțin
Cei 45 de lei sunt un maxim, nu un standard. Angajatorul poate stabili orice valoare până la acest plafon, iar în practică valorile de 30, 35 și 40 de lei sunt încă frecvente.
Important: 45 de lei este valoarea nominală a tichetului, nu suma care ajunge la tine. După reținerea impozitului și a CASS rămân 36 de lei pentru fiecare tichet.
Ce se reține și ce nu se reține din tichete
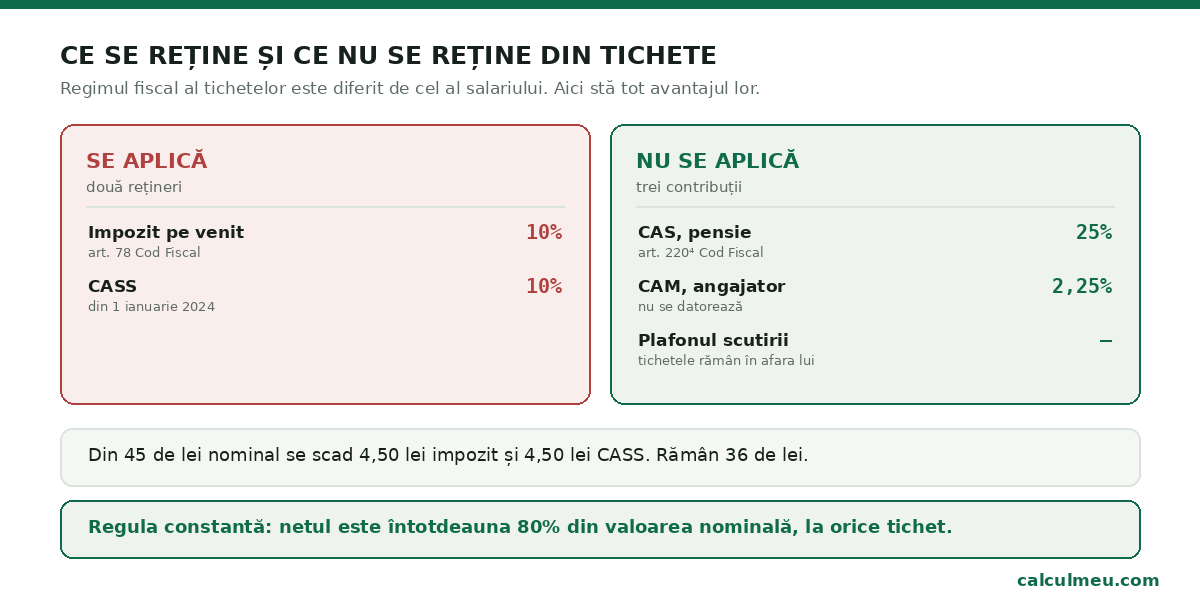
Regimul fiscal al tichetelor este diferit de cel al salariului, iar aici stă tot avantajul lor. Două rețineri se aplică, trei contribuții nu.
Cele două rețineri
- Impozit pe venit, 10% — conform articolului 78 alineatul 2 litera a) din Codul Fiscal.
- CASS, 10% — introdusă prin Legea 296/2023, aplicabilă de la 1 ianuarie 2024. Până atunci tichetele suportau doar impozitul.
Cele trei lucruri care nu se aplică
- CAS de 25% — cea mai mare reținere din salariul obișnuit nu se aplică tichetelor, conform articolului 220⁴ din Codul Fiscal.
- CAM de 2,25% — angajatorul nu plătește contribuția asiguratorie pentru muncă pe valoarea tichetelor.
- Plafonul scutirii de la salariul minim — valoarea tichetelor nu intră în plafonul de venit brut care condiționează scutirea de 200 de lei acordată la nivelul salariului minim. Poți primi tichete fără să pierzi acea facilitate.
| Element | Sumă | Observație |
| Valoare nominală | 45,00 lei | maximul legal pe zi lucrată |
| Impozit pe venit 10% | − 4,50 lei | art. 78 Cod Fiscal |
| CASS 10% | − 4,50 lei | din 1 ianuarie 2024 |
| CAS 25% | 0 lei | nu se aplică |
| CAM 2,25% | 0 lei | nu se aplică |
| Rămâne în mână | 36,00 lei | 80% din valoarea nominală |
Cât primești la fiecare valoare a tichetului
Nu toți angajatorii acordă valoarea maximă. Tabelul de mai jos acoperă cele mai frecvente valori, calculate pentru o lună cu 21 de zile lucrătoare.
| Valoare / zi | Net / zi | Nominal / lună | Net / lună | Net / an la 250 zile |
| 20 lei | 16,00 lei | 420 lei | 336,00 lei | 4.000 lei |
| 25 lei | 20,00 lei | 525 lei | 420,00 lei | 5.000 lei |
| 30 lei | 24,00 lei | 630 lei | 504,00 lei | 6.000 lei |
| 35 lei | 28,00 lei | 735 lei | 588,00 lei | 7.000 lei |
| 40 lei | 32,00 lei | 840 lei | 672,00 lei | 8.000 lei |
| 45 lei | 36,00 lei | 945 lei | 756,00 lei | 9.000 lei |
Regula de calcul nu se schimbă odată cu valoarea: netul este întotdeauna 80% din nominal, pentru că reținerile însumează fix 20%.
Tichete sau mărire de salariu: comparația la același cost
Dacă angajatorul are o sumă disponibilă și poate alege între a ți-o da ca mărire de salariu sau ca tichete de masă, diferența pentru tine este considerabilă.
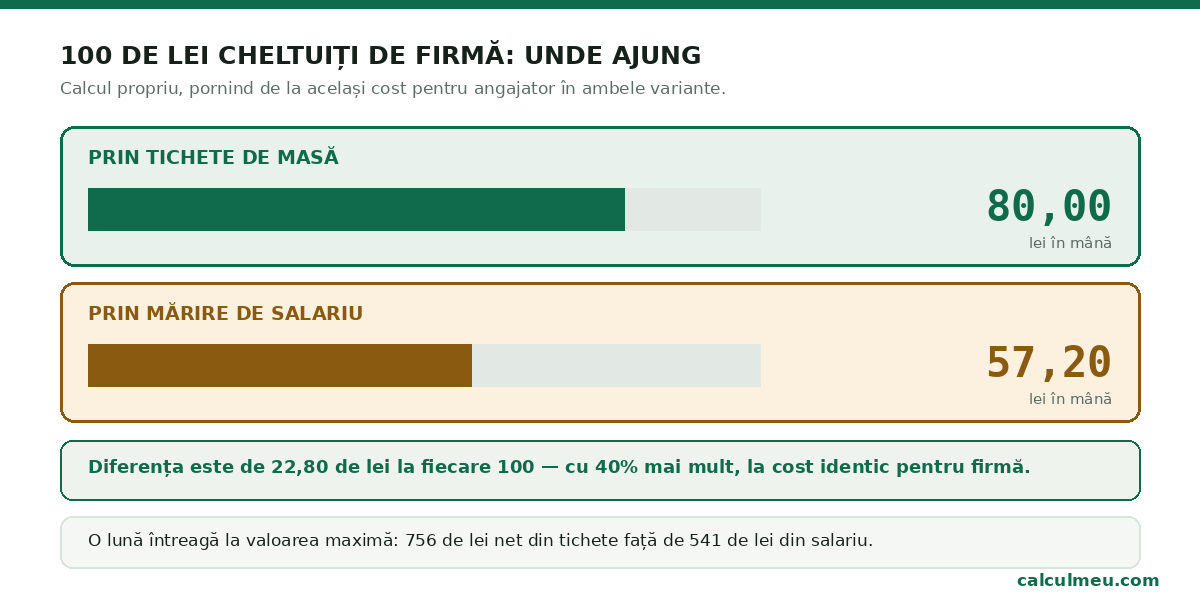
Din fiecare 100 de lei pe care firma îi cheltuiește, prin tichete ajung la tine 80 de lei. Prin salariu ajung 57,20 de lei, pentru că intervin CAS, CASS, impozitul și contribuția angajatorului.
Pe o lună întreagă de tichete la valoarea maximă — 945 de lei nominal — diferența este de 215 lei față de aceeași sumă acordată ca salariu. Peste 2.500 de lei pe an, fără niciun cost suplimentar pentru angajator.
Procentul de 57,20% pentru salariu este cel calculat detaliat în ghidul despre salariul brut și costul angajatorului.
La negocierea unei măriri, întreabă dacă o parte poate fi acordată ca tichete de masă. Costul pentru firmă rămâne același, dar tu rămâi cu vizibil mai mult — pe termen scurt.
Am adăugat intenționat „pe termen scurt”. Motivul îl explic în secțiunea următoare, și este partea pe care comparațiile obișnuite o omit complet.
Costul ascuns: ce nu construiesc tichetele
Avantajul fiscal al tichetelor vine din faptul că nu se plătește CAS pe ele. Exact acest lucru are însă o consecință pe care aproape nimeni nu o pune pe hârtie: dacă nu se plătește contribuția la pensie, tichetele nu generează nici drepturi de pensie.
Calculul pe o carieră de 35 de ani
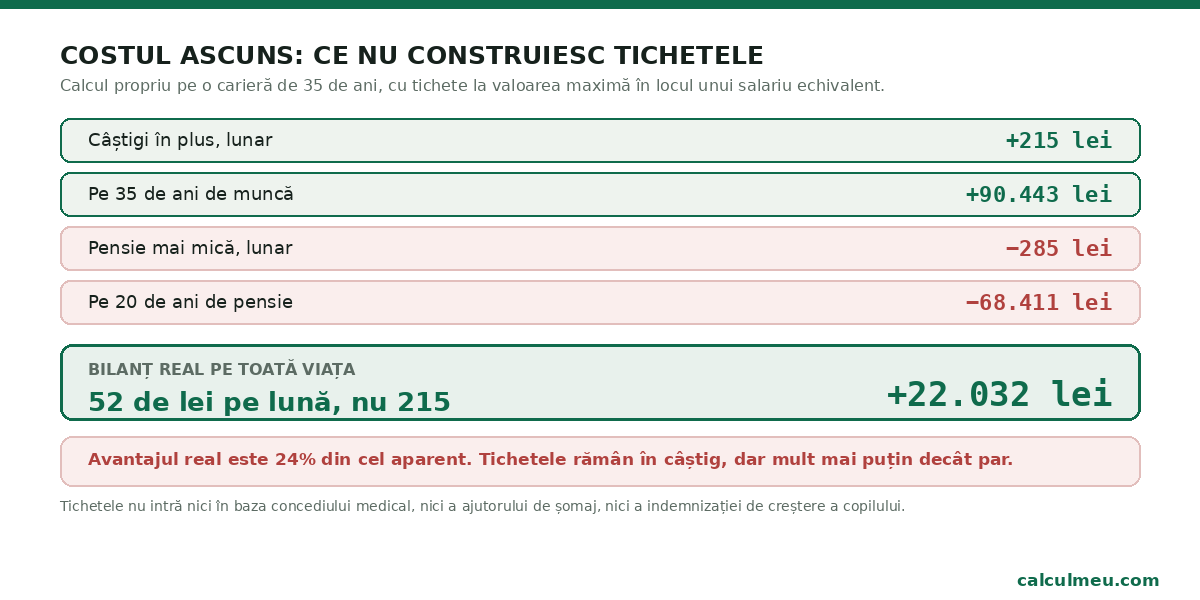
Am luat un salariat care primește tichete la valoarea maximă, 945 de lei nominal pe lună, în locul unei măriri de salariu care ar costa firma exact la fel — adică 924 de lei brut în plus.
Din tichete câștigă 215 lei net pe lună mai mult decât ar câștiga din salariu. Pe 35 de ani, asta înseamnă 90.443 de lei.
Pe de altă parte, acei 924 de lei brut lunari care nu s-au declarat ca salariu nu au produs puncte de contributivitate. La formula din Legea 360/2023 și la o valoare a punctului de 81 de lei, lipsa lor înseamnă o pensie mai mică cu 285 de lei pe lună. Pe 20 de ani de pensie: 68.411 lei.
| Sumă | |
| Câștig lunar din tichete față de salariu | +215 lei |
| Câștig cumulat pe 35 de ani de muncă | +90.443 lei |
| Pensie lunară mai mică | −285 lei |
| Pierdere cumulată pe 20 de ani de pensie | −68.411 lei |
| Bilanț real | +22.032 lei |
Tichetele rămân în câștig, dar avantajul real este de aproximativ 52 de lei pe lună, nu 215. Adică sub un sfert din cât pare la prima vedere.
Nici concediul medical, nici șomajul, nici indemnizația de creștere
Pensia nu este singura afectată. Ordonanța 158/2005 prevede că baza de calcul a indemnizației de concediu medical cuprinde doar veniturile asupra cărora se datorează contribuția asiguratorie pentru muncă. Pe tichete nu se datorează, deci ele rămân în afara bazei.
Același raționament se aplică la ajutorul de șomaj, care se calculează din salariul mediu brut, și la indemnizația de creștere a copilului, calculată din venitul net supus contribuțiilor.
| Drept afectat | Cu cât mai puțin, la 945 lei tichete lunar |
| Pensie, după 35 de ani de muncă | 285 lei pe lună |
| Indemnizație de concediu medical la 75% | 693 lei pe lună de boală |
| Indemnizație de creștere a copilului | 414 lei pe lună |
| Ajutor de șomaj, la peste 10 ani vechime | 65 lei pe lună |
Ce faci cu informația asta
Concluzia nu este că tichetele sunt o capcană. Bilanțul rămâne pozitiv, iar banii primiți acum valorează mai mult decât aceiași bani peste treizeci de ani.
Concluzia practică este alta: dacă angajatorul îți propune să înlocuiască o parte din salariul existent cu tichete, refuză. Dacă îți propune tichete peste salariul actual, acceptă. Diferența dintre a adăuga și a înlocui este exact diferența dintre un câștig și o pierdere.
Pentru ce zile primești tichete și pentru care nu
Tichetele se acordă pentru zilele efectiv lucrate, nu pentru toate zilele lunii. Este cea mai frecventă sursă de nedumerire când suma primită diferă de la o lună la alta.
Regula de bază: un tichet pe zi lucrată
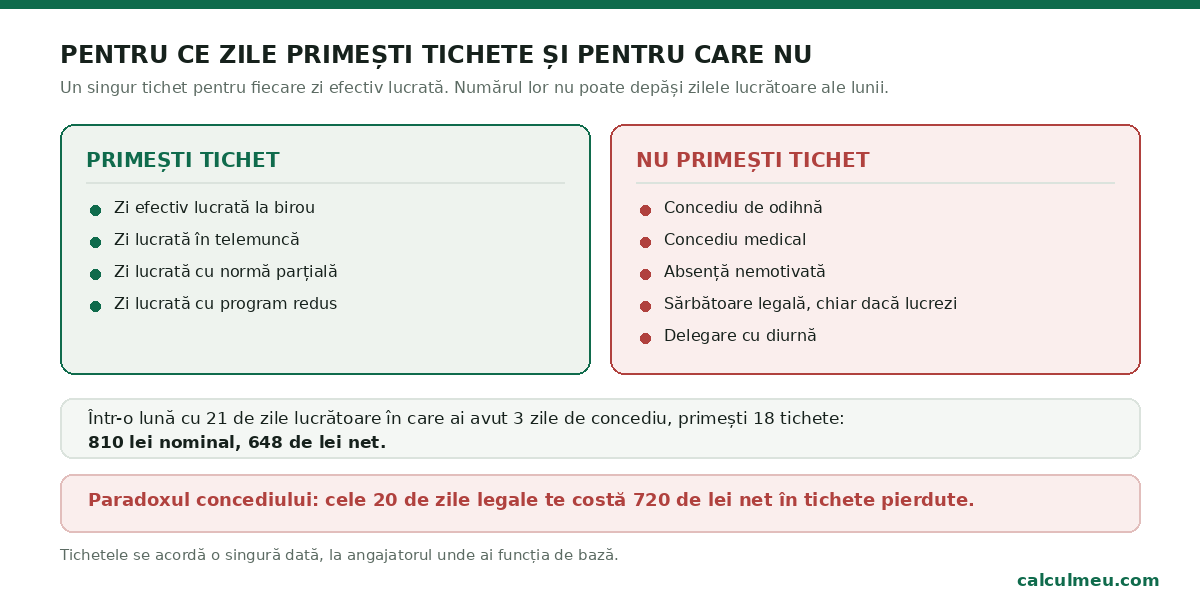
Legea permite un singur tichet pentru fiecare zi lucrată, iar numărul total nu poate depăși numărul de zile lucrătoare din luna respectivă. Nu contează câte ore ai lucrat în ziua aceea — un salariat cu normă parțială primește tichet întreg pentru fiecare zi în care a prestat efectiv muncă.
Zilele care nu generează tichete
- Concediul de odihnă
- Concediul medical
- Absențele nemotivate
- Zilele de sărbătoare legală, chiar dacă ai lucrat în ele
- Delegările pentru care primești diurnă
Ultima situație de pe listă provoacă cele mai multe dispute. Motivul pentru care munca de sărbătoare legală nu aduce tichet este tehnic: numărul de tichete este plafonat la numărul zilelor lucrătoare ale lunii, iar sărbătorile legale nu sunt zile lucrătoare. Angajatorul care ar acorda un tichet în plus ar depăși plafonul legal.
Paradoxul concediului de odihnă
Aici apare un efect pe care merită să îl ai în minte când îți planifici anul. Cele 20 de zile de concediu de odihnă la care ai dreptul înseamnă 20 de tichete pe care nu le primești.
La valoarea maximă, asta înseamnă 900 de lei nominal și 720 de lei net pe care nu îi mai încasezi — aproape echivalentul unei luni întregi de tichete. Cine își ia tot concediul primește, la finalul anului, cu 720 de lei mai puțin decât cine nu și-l ia.
În schimb, indemnizația de concediu se calculează după o formulă care poate juca în favoarea ta — în ce lună merită să îți iei concediul.
Efectul se combină cu cel descris în ghidul despre concediul de odihnă, unde am calculat cum diferă valoarea aceluiași concediu în funcție de luna în care îl iei.
Doar la funcția de bază
Tichetele se acordă o singură dată, de către angajatorul unde ai funcția de bază. Dacă ai două contracte de muncă, nu poți primi tichete de la amândoi angajatorii.
Într-o lună cu 21 de zile lucrătoare în care ai avut trei zile de concediu, primești 18 tichete: 810 lei nominal și 648 de lei net.
Ce poți și ce nu poți face cu tichetele
Doar pe suport electronic
Tichetele de masă se emit exclusiv pe suport electronic, sub forma unui card. Varianta pe hârtie a fost eliminată, iar plata se face direct la comerciantul afiliat.
Interdicții de utilizare
- Nu poți retrage numerar de pe card, în nicio formă
- Nu poți cumpăra băuturi alcoolice
- Nu poți cumpăra produse din tutun
- Nu poți cumpăra produse nealimentare
- Nu poți folosi cardul în afara rețelei de comercianți afiliați
Valabilitatea
Tichetele alimentate în perioada ianuarie–octombrie sunt valabile până la sfârșitul anului respectiv. Cele alimentate în noiembrie și decembrie rămân valabile până la 31 decembrie al anului următor.
Sumele rămase după expirare se pierd, așa că merită verificat termenul direct în aplicația emitentului. La încetarea contractului de muncă, tichetele neutilizate se returnează angajatorului.
Verifică soldul și data de expirare în aplicația emitentului cel puțin o dată pe trimestru. Este singurul mod în care afli din timp dacă ai bani care urmează să expire.
România, singura din grup care își impozitează tichetele
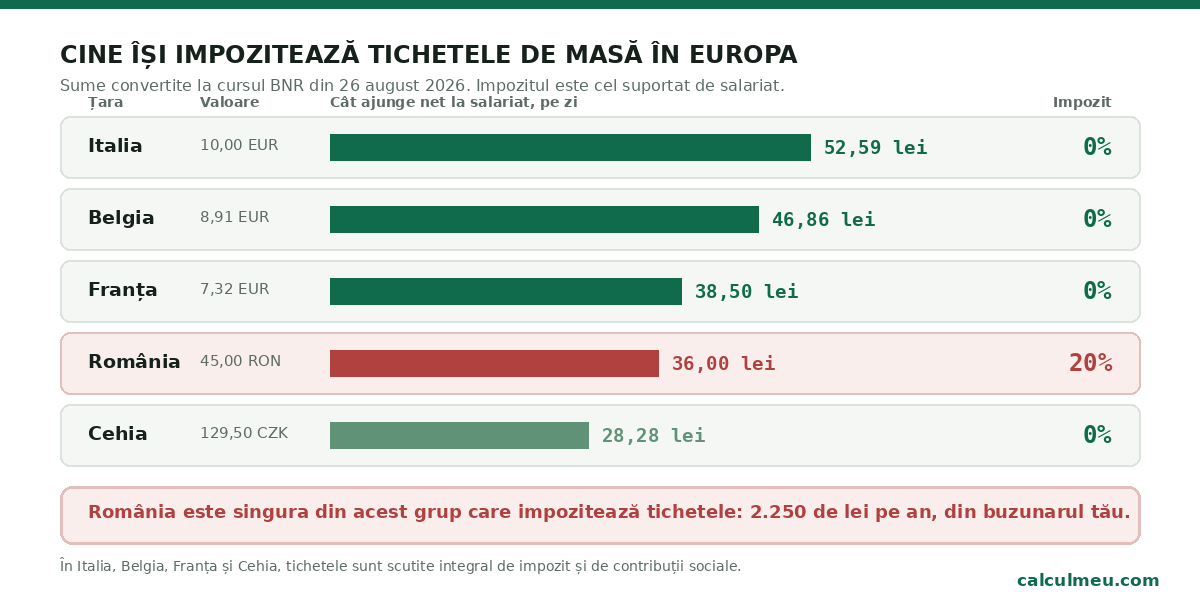
Am vrut să știu dacă reținerea de 20% este ceva obișnuit în Europa sau o particularitate românească. Am luat regulile din patru state cu tradiție în tichete de masă și le-am convertit la cursul BNR din 26 august 2026.
| Țara | Valoare zilnică | Cât ajunge net | Impozit suportat de salariat |
| Italia | 10,00 EUR, electronice | 52,59 lei | 0% |
| Belgia | 8,91 EUR, partea angajatorului | 46,86 lei | 0% |
| Franța | 7,32 EUR, partea angajatorului | 38,50 lei | 0% |
| România | 45,00 lei | 36,00 lei | 20% |
| Cehia | 129,50 CZK | 28,28 lei | 0% |
Ce se schimbase în 2026 la vecini
Italia a ridicat pragul de scutire pentru tichetele electronice de la 8 la 10 euro pe zi, începând cu 1 ianuarie 2026. Belgia a crescut valoarea maximă de la 8 la 10 euro, cu partea angajatorului urcată la 8,91 euro. Franța a majorat plafonul de scutire al părții patronale la 7,32 euro pe zi.
În Cehia, contribuția pentru masă este scutită până la 129,50 de coroane pe zi lucrată, sumă calculată ca 70% din plafonul diurnei pentru o deplasare de 5–12 ore.
Cât te costă diferența
Un salariat român care primește tichete la valoarea maximă plătește 2.250 de lei pe an din impozit și CASS pe ele. În Italia, Belgia, Franța sau Cehia, aceeași sumă ar fi zero.
Valoarea nominală românească de 45 de lei este competitivă în regiune. Particularitatea nu este cuantumul, ci faptul că salariatul plătește taxe pe el.
Merită menționat și că în Italia, Belgia și Franța tichetele sunt scutite complet, deci nu apare nici dezavantajul descris mai sus: acolo unde nu se plătesc contribuții sociale, sistemele compensează prin alte mecanisme de pensie.
Tichetele de masă față de celelalte bilete de valoare
Tichetele de masă sunt cel mai cunoscut bilet de valoare, dar nu singurul. Fiecare are propriul plafon și propriul regim fiscal, iar diferențele sunt mari.
| Tipul biletului | Plafon 2026 | Regim fiscal |
| Tichete de masă | 45 lei / zi lucrată | impozit 10% + CASS 10% |
| Tichete cadou | 300 lei / ocazie | scutite complet în limita plafonului |
| Tichete culturale | 240 lei / lună | impozit 10% + CASS 10% |
| Tichete de creșă | 710 lei / lună | impozit 10% + CASS 10% |
| Vouchere de vacanță | conform legii speciale | impozit 10% + CASS 10% |
Tichetele cadou sunt singurele complet scutite, dar doar în limita a 300 de lei per persoană și per ocazie, pentru ocaziile expres prevăzute de lege: Paște, Crăciun, 1 iunie, 8 martie. Peste acest plafon se impozitează integral, ca salariu.
Un detaliu util: tichetele de masă nu intră în plafonul lunar de 33% din salariul de bază care limitează cumulat alte nouă beneficii extrasalariale, cum ar fi abonamentele medicale sau contribuțiile la pensia facultativă.
Tichetele nu sunt obligatorii, dar nu pot fi tăiate oricum
Niciun act normativ nu obligă angajatorul să acorde tichete de masă. Dreptul se naște doar dacă este prevăzut în contractul individual de muncă sau în contractul colectiv aplicabil. Dacă nu apare acolo, nu îl poți revendica.
Odată prevăzut în contract, însă, situația se inversează. Tichetele devin un element al contractului individual de muncă, iar modificarea lui se face doar prin act adițional semnat de ambele părți.
Practic, un angajator nu poate reduce sau elimina unilateral tichetele invocând dificultăți financiare, dacă ele figurează în contract. Poate propune o modificare, dar are nevoie de acordul tău.
Regula generală despre modificarea contractului este explicată în ghidul despre contractul individual de muncă.
Cum am verificat cifrele
Reținerile aplicabile tichetelor le-am confirmat direct din articolele invocate în Codul Fiscal: impozitul pe venit din articolul 78 alineatul 2 litera a), CASS din Legea 296/2023 aplicabilă de la 1 ianuarie 2024, iar excluderea CAS din articolul 220⁴.
Comparația dintre tichete și salariu am construit-o pe cota marginală, adică situația reală în care tichetele se adaugă peste un salariu existent. Am folosit raportul net/brut de 58,5% valabil peste pragul deducerii personale și contribuția angajatorului de 2,25%.
Menționez asta pentru că o comparație făcută greșit, tratând suma ca și cum ar fi singurul venit al angajatului, dă un rezultat mult diferit — deducerea personală ar absorbi aproape tot impozitul și avantajul tichetelor ar părea mai mic decât este în realitate.
Pentru costul ascuns am folosit formula de pensie din Legea 360/2023, cu valoarea punctului de referință de 81 de lei și salariul de referință de 9.192 de lei, aceleași valori verificate în ghidul despre calculul pensiei. Excluderea tichetelor din baza indemnizației de concediu medical rezultă din Ordonanța 158/2005, care limitează baza la veniturile supuse contribuției asiguratorii pentru muncă.
Pentru comparația europeană am folosit sursele fiscale din fiecare țară și cursul BNR din 26 august 2026: 5,2589 lei pentru euro și 0,2184 lei pentru coroana cehă.
Întrebări frecvente
Cât este valoarea maximă a tichetului de masă în 2026?
45 de lei pentru fiecare zi lucrată, în vigoare din noiembrie 2025 conform Legii 201/2025. Plafonul se aplică până în septembrie 2026, după care intervine indexarea semestrială.
Cât rămâne net dintr-un tichet de 45 de lei?
36 de lei. Se rețin 10% impozit pe venit și 10% CASS, în total 20% din valoarea nominală.
Se plătește CAS la tichetele de masă?
Nu. Contribuția de asigurări sociale de 25% nu se aplică tichetelor, conform articolului 220⁴ din Codul Fiscal. Nici contribuția angajatorului de 2,25% nu se aplică.
Tichetele de masă se iau în calcul la pensie?
Nu. Pentru că nu se plătește CAS pe ele, tichetele nu generează puncte de contributivitate și nu măresc pensia. Este reversul avantajului lor fiscal.
Tichetele intră în baza de calcul a concediului medical?
Nu. Ordonanța 158/2005 limitează baza de calcul la veniturile asupra cărora se datorează contribuția asiguratorie pentru muncă, iar pe tichete nu se datorează.
Câte tichete primesc pe lună?
Câte zile ai lucrat efectiv, fără să depășești numărul zilelor lucrătoare ale lunii. Concediul de odihnă, concediul medical, absențele și sărbătorile legale nu generează tichete.
Primesc tichet dacă lucrez de sărbătoare legală?
Nu. Numărul de tichete este plafonat la numărul zilelor lucrătoare ale lunii, iar sărbătorile legale nu sunt zile lucrătoare, chiar dacă ai prestat muncă în ele.
Angajatorul este obligat să dea tichete de masă?
Nu. Acordarea lor este opțională și devine obligatorie doar dacă este prevăzută în contractul individual sau colectiv de muncă.
Angajatorul îmi poate tăia tichetele?
Nu unilateral, dacă ele sunt prevăzute în contract. Modificarea se face doar prin act adițional semnat de ambele părți.
Este mai avantajos să primesc tichete sau mărire de salariu?
Pe termen scurt tichetele, cu 40% mai mult la același cost pentru firmă. Pe toată viața, avantajul se reduce la aproximativ un sfert, din cauza pensiei pe care nu o construiesc. Ca supliment peste salariu sunt avantajoase; ca înlocuitor al salariului, nu.
Tichetele intră în plafonul pentru scutirea de la salariul minim?
Nu. Valoarea tichetelor este exclusă din calculul plafonului de venit brut care condiționează scutirea de 200 de lei, ceea ce le face utile mai ales la salarii mici.
Pot primi tichete dacă lucrez cu normă parțială?
Da, pentru fiecare zi în care ai prestat efectiv muncă, indiferent de numărul de ore lucrate în ziua respectivă. Tichetul este întreg, nu proporțional.
Pot primi tichete de la doi angajatori?
Nu. Se acordă o singură dată, de către angajatorul unde ai funcția de bază.
Ce nu pot cumpăra cu tichetele de masă?
Alcool, produse din tutun și produse nealimentare. Retragerea de numerar este interzisă, iar plata se poate face doar la comercianții afiliați.
Alimentele plătite cu tichete au de regulă TVA de 11%, dar dulciurile cu zahăr adăugat și răcoritoarele au 21%; am pus diferența pe un bon complet în articolul despre calculator TVA.
Ce se întâmplă cu tichetele neutilizate?
Cele alimentate între ianuarie și octombrie expiră la sfârșitul anului. Cele din noiembrie și decembrie rămân valabile până la 31 decembrie al anului următor. Sumele expirate se pierd.
Tichetele sunt cheltuială deductibilă pentru firmă?
Da, sunt deductibile, iar firma nu plătește contribuția asiguratorie de 2,25% pe valoarea lor, ceea ce le face mai ieftine decât o mărire echivalentă de salariu.
Articole similare
- Calculator salariu net 2026: cum se calculează corect brutul în net
- Calculator salariu brut 2026: din net în brut și costul total
- Salariul minim pe economie 2026: brut, net și capcana de 4.325 de lei
- Deducerea personală 2026: cât primești și cine are dreptul
- Concediul de odihnă 2026: câte zile ai și cum se plătește
- Calculator pensie 2026: formula oficială, punctele și cât vei primi efectiv

3 comentarii