Biroul de Credit 2026: raportul gratuit, scorul FICO și cât rămân restanțele
O rată de 1.050 de lei uitată două luni poate ajunge să te coste peste 8.000 de lei la următorul credit. Banii aceștia nu vin din penalități, ci din Biroul de Credit, baza de date în care băncile și IFN-urile din România văd cum ți-ai plătit împrumuturile în ultimii ani.
La sfârșitul lui 2025 erau înregistrate acolo 4,58 milioane de persoane, cu 8,15 milioane de credite, iar în primele șase luni din 2026 instituțiile au cerut peste 9 milioane de rapoarte, arată datele publicate de Ghișeul Bancar. Dacă ai avut vreodată un card de credit, un descoperit de cont sau un telefon în rate, aproape sigur ai un dosar acolo.
Ghidul de mai jos îți arată cum obții raportul fără să plătești, cum citești fiecare secțiune, de unde vin regulile de „30 de zile” și „4 ani” pe care le repetă toată lumea și cum ceri explicația propriului scor. Ultimul drept a fost confirmat de Curtea de Justiție a UE în 2025 și aproape nimeni nu îl folosește.
Cuprins
- Ce este Biroul de Credit și ce nu este
- Cum obții raportul gratuit, pas cu pas
- Raportul de credit, citit secțiune cu secțiune
- Regulile de „30 de zile” și „4 ani”: pe ce se sprijină în 2026
- Scorul tău are o explicație și ai dreptul să o afli
- Patru ani în România, 18 luni în Germania
- Cât costă, în lei, un istoric cu restanțe
- Patru lucruri pe care le poți găsi în raport
- Cu două luni înainte de o cerere de credit
- Ce se schimbă după 20 noiembrie 2026
- Întrebări frecvente
- Articole similare
Ce este Biroul de Credit și ce nu este
Biroul de Credit SA este o societate privată, înființată de bănci, care strânge datele despre creditele persoanelor fizice de la instituțiile care o alimentează: bănci, IFN-uri și firme de leasing. Potrivit Bancherul.ro, are 77 de participanți. Nu este o autoritate a statului și nu aprobă și nu respinge nimic. Arată istoricul, iar decizia rămâne la bancă.
Ideea greșită cea mai răspândită este că Biroul de Credit ar fi o „listă neagră”. De fapt, acolo apare oricine are un credit, inclusiv cine plătește fără nicio zi de întârziere. Câțiva ani de rate achitate la timp te ajută la următoarea cerere mai mult decât lipsa totală a istoricului.
Mulți îl confundă cu Centrala Riscului de Credit (CRC), o bază de date separată, administrată de Banca Națională. Diferențele sunt importante atunci când verifici unde apare un anumit împrumut.
| Criteriu | Biroul de Credit | CRC (BNR) |
| Cine îl administrează | Societate privată, înființată de bănci | Banca Națională a României |
| Ce credite apar | Toate creditele raportate de participanți, indiferent de sumă | Expunerile de cel puțin 20.000 de lei față de aceeași instituție |
| Apar și plățile la timp | Da | Da, pentru creditele peste prag |
| Scor de credit | Da, scorul FICO | Nu |
| Cât rămân restanțele | 4 ani de la plată | 7 ani |
Un telefon în rate de 3.000 de lei apare, așadar, doar la Biroul de Credit. Un credit ipotecar apare în ambele baze de date.
Nici cazierul judiciar nu are legătură cu Biroul de Credit: acolo apar doar condamnările penale definitive, nu ratele întârziate.
Cum obții raportul gratuit, pas cu pas
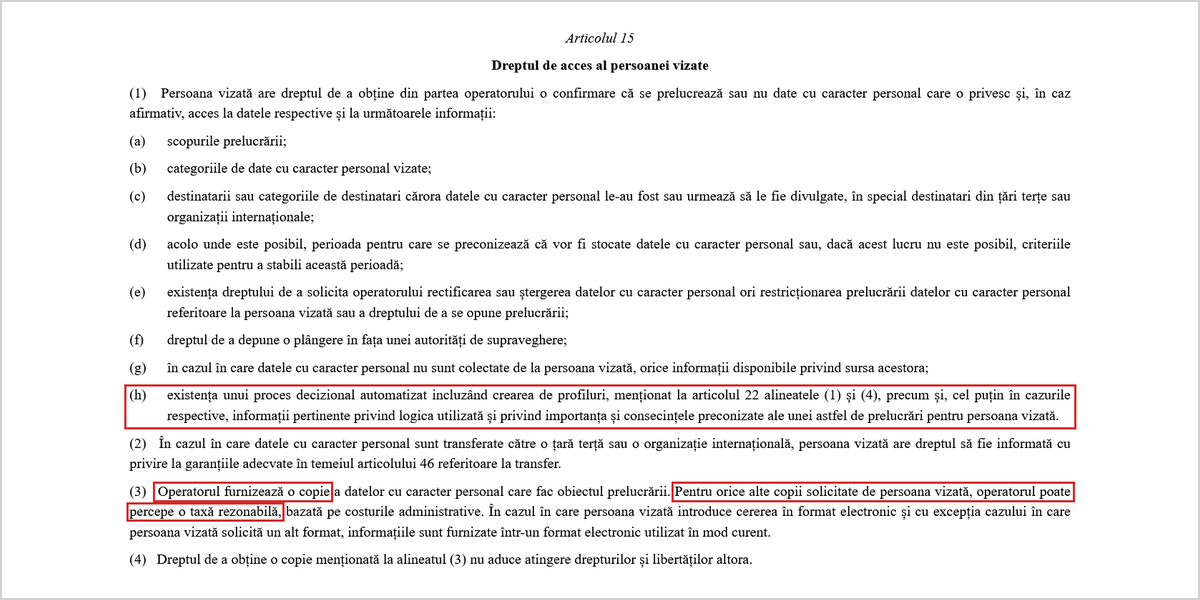
Ai dreptul la o copie gratuită a datelor tale. Dreptul nu ține de bunăvoința Biroului de Credit, ci vine direct din articolul 15 din Regulamentul general privind protecția datelor (GDPR): operatorul îți furnizează o copie, iar pentru copiile suplimentare poate cere „o taxă rezonabilă, bazată pe costurile administrative”.
Online, din contul de utilizator
- Intră pe birouldecredit.ro și alege crearea unui cont de utilizator pentru persoane fizice.
- Introdu adresa de e-mail și o parolă. Primești pe e-mail un cod de verificare, pe care îl completezi în pagina următoare.
- Scrie CNP-ul și alege primirea codului de înrolare prin SMS. Codul pleacă spre numărul de telefon asociat CNP-ului în evidențele participanților, de regulă cel declarat la bancă. Dacă ți-ai schimbat numărul, actualizează-l întâi la bancă.
- Introdu codul primit prin SMS și completează datele personale cerute.
- Din contul activat, solicită raportul de credit. Îl primești în cont, ca document pe care îl poți descărca.
În scris, dacă înrolarea nu merge
Când codul prin SMS nu ajunge, varianta sigură este o cerere scrisă de acces la date, trimisă la sediul Biroului de Credit împreună cu o copie a actului de identitate. GDPR îi dă operatorului cel mult o lună pentru răspuns (articolul 12 alineatul 3).
Ce am găsit când am încercat
Pe 4 octombrie 2026, în timp ce pregăteam acest ghid, birouldecredit.ro a afișat la fiecare încercare o eroare de server („Internal Error”), atât pe pagina principală, cât și pe pagina de întrebări frecvente. Am repetat verificarea din două conexiuni diferite, cu același rezultat. Dacă ți se întâmplă la fel, problema nu ține de contul tău. Reîncearcă peste câteva ore, iar dacă te grăbești, trimite cererea în scris.
Din același motiv nu îți dau aici tariful exact pentru rapoartele suplimentare. Mai multe site-uri de credite îl indică la 6 lei, însă nu l-am putut confirma pe pagina oficială. Pentru o verificare pe an, copia gratuită este suficientă.
Raportul de credit, citit secțiune cu secțiune
La prima vedere, raportul pare scris pentru bancheri. Logica lui e totuși simplă: cine ești, ce credite ai avut, cum le-ai plătit și cine s-a uitat la ele.
| Secțiune | Ce găsești | La ce să fii atent |
| Date de identificare | Nume, CNP, adresele raportate de instituții | O adresă necunoscută poate trăda un credit făcut pe numele tău |
| Credite active | Fiecare credit în derulare: instituția, suma, rata, soldul | Credite pe care nu le recunoști sau carduri pe care le credeai închise |
| Istoric de plată | Situația fiecărei rate, lună de lună | Lunile cu întârziere și data la care restanța a fost acoperită |
| Credite închise | Împrumuturile achitate | Data închiderii, de care depind termenele de păstrare |
| Interogări | Instituțiile care ți-au consultat dosarul | Interogări de la firme la care nu ai cerut nimic |
| Scor FICO | Un număr între 300 și 850 | Cum se schimbă de la o verificare la alta |
Un detaliu pe care mulți îl află prea târziu: dacă ai semnat ca garant sau codebitor, creditul apare și în dosarul tău. O restanță a fratelui pentru care ai garantat îți poate strica și ție scorul.
Scorul FICO
Scorul FICO este calculat de Biroul de Credit după un model licențiat de compania americană FICO și ia valori între 300 și 850. Cu cât e mai mare, cu atât riscul estimat de neplată e mai mic.
Singura distribuție publică pe un eșantion mare vine dintr-o analiză Volt pe peste 50.000 de utilizatori, din 2020. Scorul mediu era 635, 36,6% dintre utilizatori aveau peste 700, iar 16,25% sub 500. Bărbații aveau în medie 642, femeile 603, iar tinerii între 18 și 25 de ani doar 534. Cifrele au câțiva ani, așa că folosește-le ca reper, nu ca normă.
Scorul se calculează din datele aflate în raport: întârzierile și cât de recente sunt, cât din limitele de credit folosești, vechimea istoricului și numărul de cereri recente. Venitul nu intră în scor. Banca îl verifică separat, prin gradul de îndatorare.
Regulile de „30 de zile” și „4 ani”: pe ce se sprijină în 2026
Aproape orice articol românesc despre Biroul de Credit repetă trei reguli. Raportarea negativă se face după 30 de zile de întârziere, ești anunțat cu cel puțin 15 zile înainte, iar datele rămân patru ani după ce plătești. Toate sunt prezentate ca lege în vigoare, deși nu mai sunt.
Cele trei reguli veneau din Decizia ANSPDCP nr. 105/2007. Când GDPR a intrat în aplicare, în mai 2018, autoritatea a emis Decizia nr. 99/2018, care a abrogat toate deciziile sale anterioare, inclusiv pe aceasta. Avocatnet.ro a semnalat abrogarea încă de atunci.
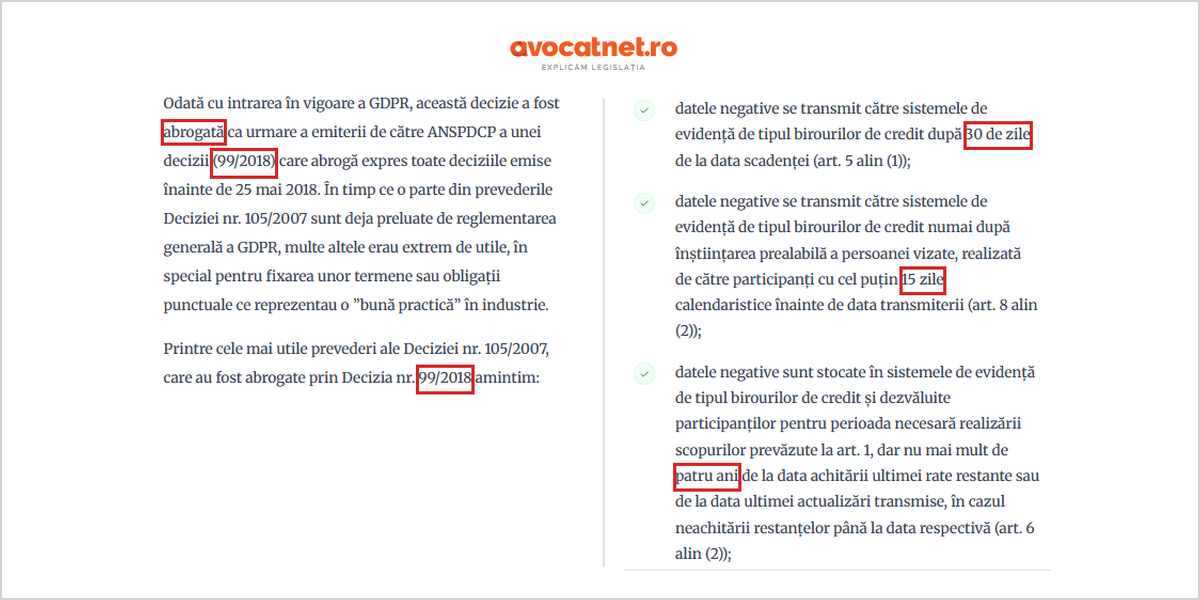
În practică, regulile au supraviețuit. Instituțiile raportează în continuare după 30 de zile și trimit notificări, iar Biroul de Credit păstrează restanțele patru ani. S-a schimbat temeiul juridic. Astăzi nu mai invoci un articol dintr-o decizie, ci principiile GDPR: informarea prealabilă, exactitatea datelor și limitarea duratei de stocare.
| Regula | Temeiul vechi | Situația în 2026 |
| Raportare după 30 de zile de întârziere | Art. 5 alin. (1), Decizia 105/2007 | Practica participanților, fără termen fixat prin lege |
| Notificare cu cel puțin 15 zile înainte | Art. 8 alin. (2), Decizia 105/2007 | Obligația generală de informare din GDPR (art. 13–14) |
| Păstrare 4 ani după plata restanței | Art. 6 alin. (2), Decizia 105/2007 | Termenul aplicat de Biroul de Credit; limitarea stocării, art. 5 GDPR |
Diferența contează dacă ai fost raportat fără să fii anunțat. O plângere la ANSPDCP care citează articolul 8 din decizia veche se respinge ușor, pentru că textul nu mai există. Plângerea trebuie construită pe încălcarea obligației de informare din GDPR.
Un exemplu cu date reale din calendar
Rata scadentă pe 15 octombrie 2026 rămâne neplătită. Pe 14 noiembrie, restanța împlinește 30 de zile și poate fi raportată, după notificare. Plătești tot ce datorai pe 20 ianuarie 2027. Întârzierea rămâne vizibilă până pe 20 ianuarie 2031, deci patru ani de la plată, nu de la prima zi de întârziere.
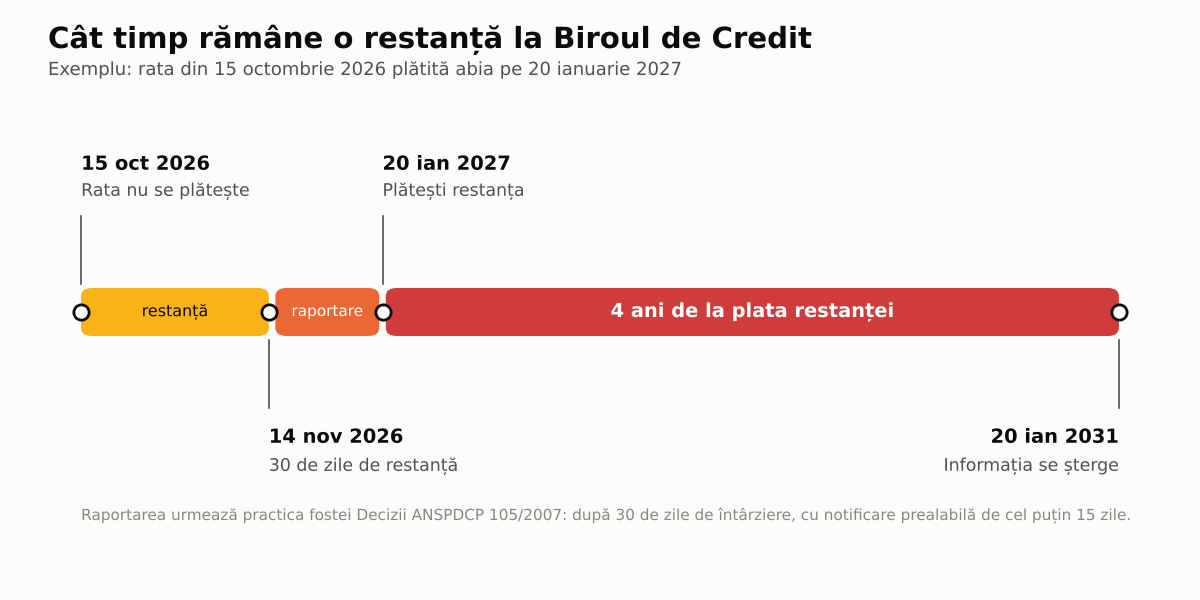
De aici rezultă o regulă simplă: cu cât amâni plata restanței, cu atât împingi mai departe și data ștergerii. O restanță lăsată un an întreg rămâne în dosar cinci ani socotiți de la prima zi de întârziere. Dacă nu o plătești deloc, cei patru ani curg de la ultima actualizare transmisă de creditor, care poate continua să raporteze ani la rând.
Scorul tău are o explicație și ai dreptul să o afli
Pe 27 februarie 2025, Curtea de Justiție a Uniunii Europene a judecat cazul unei cliente din Austria căreia un operator de telefonie i-a refuzat un abonament de 10 euro pe lună. Refuzul se baza pe o evaluare automată a bonității, făcută de firma Dun & Bradstreet. Potrivit hotărârii din cauza C-203/22, firma care evaluează trebuie să descrie „procedura și principiile aplicate efectiv”, astfel încât persoana să înțeleagă ce date personale au fost folosite și cum.
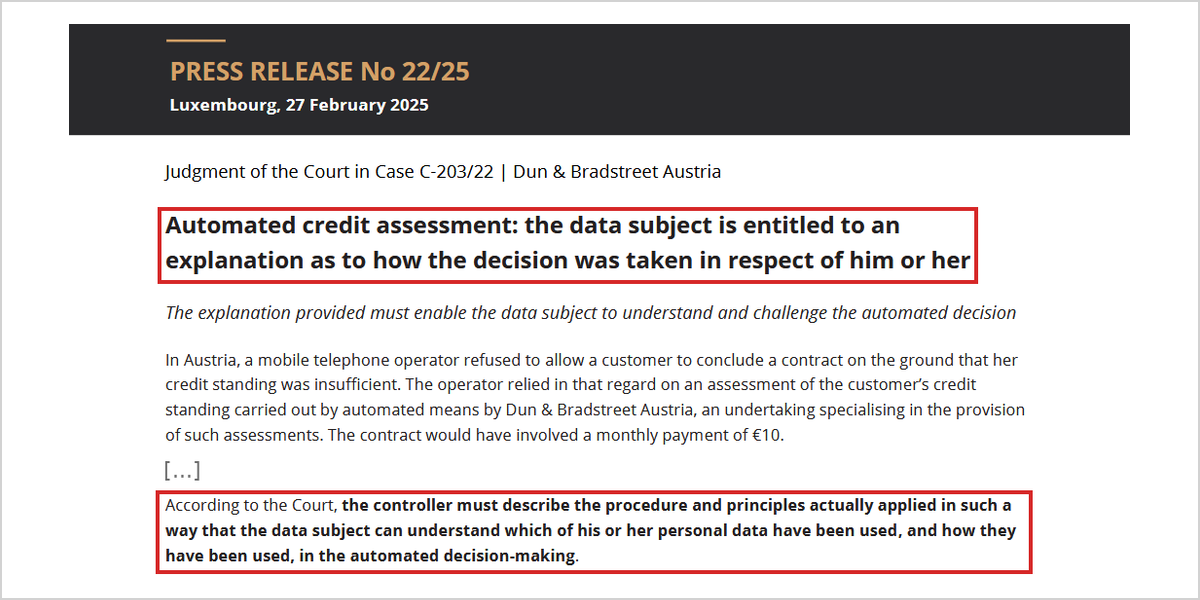
Curtea a adăugat trei precizări practice. Simpla comunicare a algoritmului nu ține loc de explicație. Poate fi util să afli cum s-ar fi schimbat rezultatul dacă datele tale ar fi fost altele. Secretul comercial nu poate fi invocat automat: informația se predă autorității de supraveghere sau instanței, iar ele decid cât poți vedea.
Cu puțin peste un an înainte, în decembrie 2023, aceeași Curte stabilise în cauza SCHUFA (C-634/21) că scorul calculat de o agenție de credit este o „decizie automată” atunci când banca se bazează în mod determinant pe el ca să refuze un împrumut. Pentru asemenea decizii, articolul 22 din GDPR îți dă dreptul la intervenție umană și la contestare.
Hotărârile Curții se aplică în toată Uniunea, deci și Biroului de Credit și băncilor din România. În ghidurile românești pe care le-am parcurs pentru acest articol nu apare niciuna dintre ele.
Cererea pe care o poți trimite
Pentru scor, cererea merge la Biroul de Credit. Pentru motivul unui refuz, la banca sau IFN-ul care l-a decis. O poți trimite pe e-mail sau prin poștă, cu textul de mai jos completat:
Subsemnatul/Subsemnata [nume și prenume], CNP [CNP], în temeiul art. 15 alin. (1) lit. h) din Regulamentul (UE) 2016/679, vă rog să îmi comunicați: (1) datele mele personale folosite la calculul scorului de credit sau la decizia privind cererea mea; (2) informații pertinente privind logica utilizată, respectiv factorii care au influențat rezultatul și ponderea lor; (3) modul în care rezultatul s-ar fi modificat dacă aceste date ar fi fost diferite. Invoc Hotărârea Curții de Justiție a Uniunii Europene din 27 februarie 2025, cauza C-203/22. Vă rog să răspundeți în termenul de o lună prevăzut la art. 12 alin. (3) din Regulament.
Dacă nu primești răspuns în termen sau răspunsul se rezumă la câteva fraze generale, poți depune plângere la Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal.
Patru ani în România, 18 luni în Germania
Cei patru ani par bătuți în cuie. În alte țări, termenul s-a schimbat de curând. În Germania, agenția SCHUFA păstra trei ani orice datorie achitată. De la 1 ianuarie 2025, termenul a scăzut la 18 luni pentru cine plătește în cel mult 100 de zile de la raportare, dacă între timp nu mai apar date negative. Schimbarea a fost cerută de autoritatea de protecție a datelor din landul Hessa și a dus la ștergerea imediată a circa 56.000 de înregistrări.
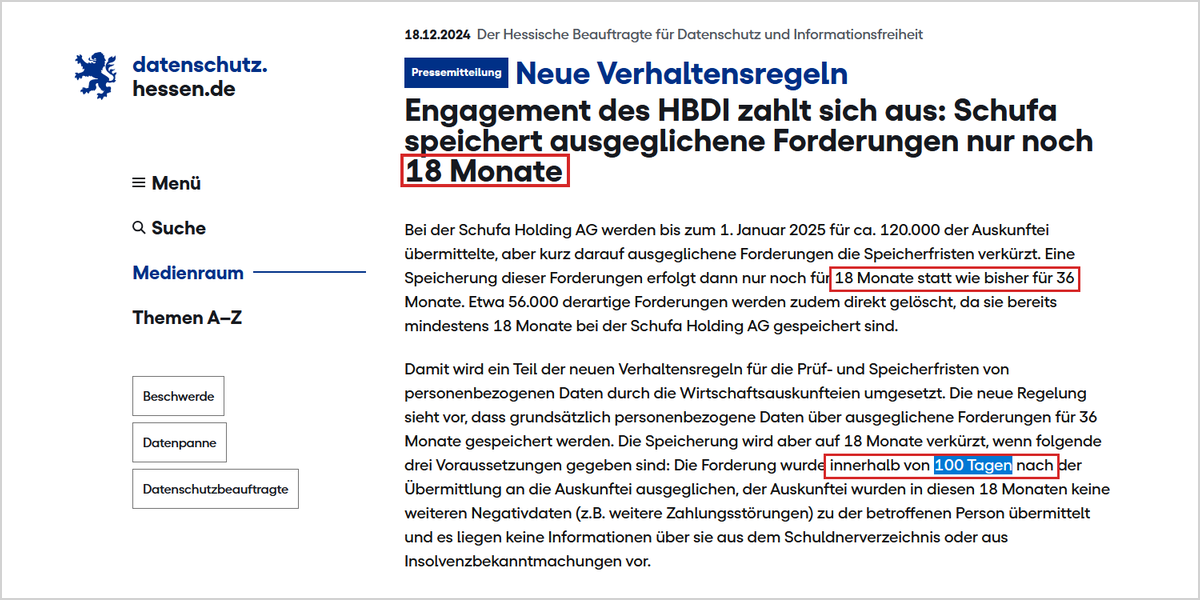
Polonia și Țările de Jos sunt mai stricte decât România. În Polonia, biroul BIK poate păstra datele negative cinci ani fără acordul tău, dacă întârzierea a depășit 60 de zile și ai fost anunțat cu cel puțin 30 de zile înainte, după cum explică BIK. În Țările de Jos, registrul BKR ține o întârziere codificată cinci ani după ce datoria a fost achitată.
| Țara | Cât rămâne o restanță plătită | Condiții |
| România (Biroul de Credit) | 4 ani de la plată | Raportare după 30 de zile, cu notificare prealabilă |
| Germania (SCHUFA) | 3 ani; 18 luni dacă plătești în 100 de zile | Fără alte date negative în cele 18 luni |
| Polonia (BIK) | 5 ani | Întârziere de peste 60 de zile și notificare cu 30 de zile înainte |
| Țările de Jos (BKR) | 5 ani de la achitare | Întârzierea rămâne codificată în registru |
Pentru un român, asta înseamnă că nu există o „scurtătură germană”: o restanță plătită repede rămâne tot patru ani. Singurul lucru pe care îl controlezi este data plății, iar exemplul din calendar de mai sus arată cât de mult contează ea.
Cât costă, în lei, un istoric cu restanțe
O restanță veche nu duce automat la refuz. De multe ori banca acceptă cererea, dar la o dobândă mai mare. Potrivit Ziarului Financiar, dobânda medie la creditele noi de consum în lei a rămas peste 10% în prima jumătate a lui 2026. Am calculat trei variante pentru un credit de 50.000 de lei pe 5 ani, cu rate lunare egale. Dobânzile sunt ilustrative, nu oferte ale unei bănci anume.
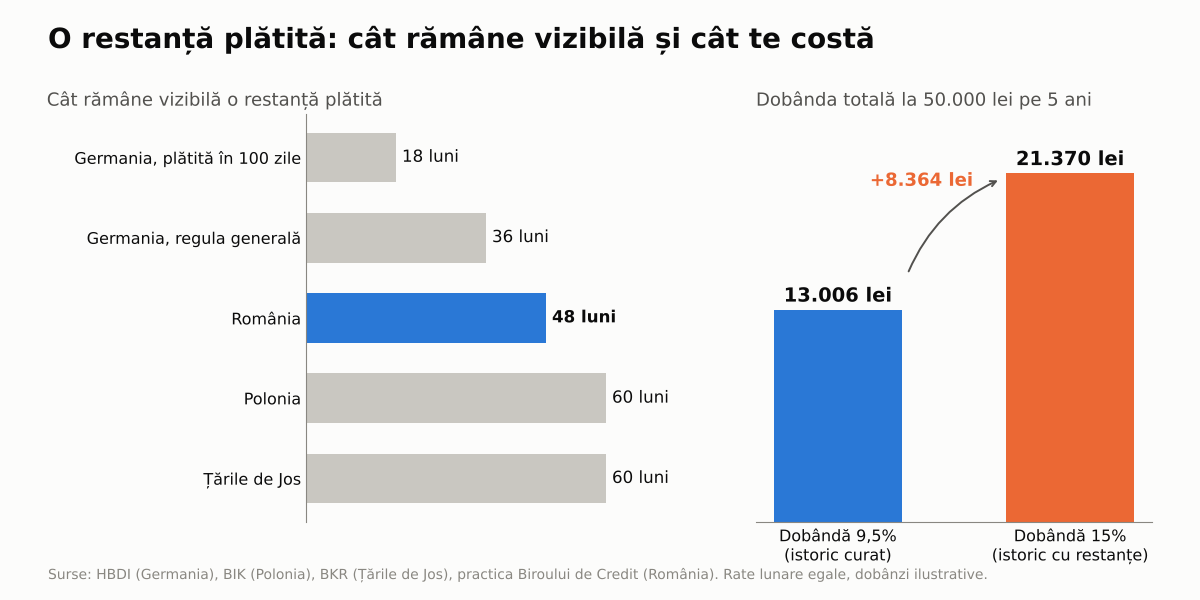
| Profil | Dobândă anuală | Rată lunară | Dobândă totală |
| Istoric curat | 9,5% | 1.050,09 lei | 13.005,58 lei |
| O restanță veche, achitată | 12% | 1.112,22 lei | 16.733,34 lei |
| Restanțe recente | 15% | 1.189,50 lei | 21.369,79 lei |
Între prima și ultima variantă sunt 8.364,21 lei, aproape opt rate în plus pentru exact aceeași sumă împrumutată.
Ca reper, statul plătește în 2026 între 6,5% și 7,75% pe an la titlurile de stat, fără impozit, deci un credit de consum de peste 10% costă mai mult decât îți aduce orice economisire sigură.
Plafonul de 40% la salariul minim
Al doilea efect se vede mai greu. Regulile BNR limitează rata lunară la 40% din venitul net pentru creditele în lei, după cum a anunțat banca centrală. La salariul minim net de 2.699 de lei, plafonul este de 1.079,60 lei pe lună.
Cu dobândă de 9,5%, această rată acoperă un credit de 51.405 lei pe 5 ani. Cu 15%, doar 45.381 de lei. La același venit, istoricul îți taie 6.024 de lei din suma pe care o poți împrumuta. Cât îți rămâne net din brutul din contract afli cu calculatorul de salariu net.
Patru lucruri pe care le poți găsi în raport
Un credit pe care nu l-ai făcut niciodată
Este semnul unei fraude de identitate și trebuie tratat imediat. Cere instituției care l-a raportat copia contractului și a actelor de identitate folosite. Depune plângere la poliție pentru folosirea datelor tale, apoi cere în scris instituției să corecteze raportarea, atașând numărul plângerii. Păstrează copii după fiecare document trimis.
O întârziere care nu a existat
Erorile se corectează la sursă. Biroul de Credit afișează doar ce transmit participanții, așa că cererea de rectificare, întemeiată pe articolul 16 din GDPR, o trimiți instituției care a raportat, cu dovezile de plată. Pe durata verificării poți cere și restricționarea prelucrării datelor contestate (articolul 18). Dacă nu primești răspuns într-o lună, plângerea merge la ANSPDCP.
O restanță reală, deja plătită
Aici nu există scurtături. O restanță raportată corect nu se șterge înainte de termen, iar firmele care promit „ștergerea din Biroul de Credit” contra cost vând ceva ce nu pot livra. Ce poți face este să construiești istoric pozitiv peste ea: rate plătite la timp și carduri folosite cu moderație. Scorul ține cont de cât de recente sunt problemele, așa că o restanță veche cântărește tot mai puțin cu fiecare an.
Dacă știi dinainte că vei avea o lună grea, cere reeșalonarea înainte de prima scadență ratată. După o pierdere a locului de muncă, verifică în ghidul despre concediere ce bani primești la plecare, iar în cel despre ajutorul de șomaj cât încasezi lunar, ca să poți propune băncii o rată realistă.
Un dosar gol
Dacă n-ai avut niciodată un credit, raportul nu conține nimic, iar banca nu are pe ce să se sprijine. Ai grijă la IFN-urile care fac reclamă cu „credite fără Birou”. Potrivit Bancherul.ro, unele nu raportează nicăieri, iar altele raportează doar la Infodebit, o bază de date care avea, la momentul analizei, 21 de participanți, față de 77 la Biroul de Credit. Un astfel de credit, chiar plătit corect, nu îți construiește istoric acolo unde se uită băncile.
Cu două luni înainte de o cerere de credit
Raportul e cel mai util atunci când îl ceri înainte să ai nevoie de bani, nu după un refuz. O corectură la instituția care a raportat poate dura câteva săptămâni, iar banca se uită la ce găsește în ziua cererii.
- Cere raportul cu 6–8 săptămâni înainte. Așa ai timp să corectezi o eroare înainte să o vadă banca.
- Verifică creditele închise. Un card de credit sau un descoperit de cont la care ai renunțat la ghișeu poate figura încă activ, cu o limită pe care banca o socotește ca datorie potențială.
- Plătește orice sumă mică restantă. Un comision anual de card uitat, de 50 de lei, poate ajunge la 30 de zile de întârziere fără să știi. Cu cât îl achiți mai devreme, cu atât mai devreme pornește termenul de patru ani.
- Nu depune cereri la mai multe bănci în aceeași săptămână. Fiecare cerere lasă o interogare în dosar, iar multe interogări într-un timp scurt pot arăta ca o căutare disperată de finanțare. Compară mai întâi ofertele publice, apoi depune cererea acolo unde ai șansele cele mai mari.
- Calculează-ți singur gradul de îndatorare. Adună toate ratele actuale și pe cea nouă și raportează-le la venitul net. Dacă treci de 40%, cererea în lei va fi refuzată, oricât de bun ar fi scorul.
Pentru cine are venituri variabile, contează și luna în care depui cererea. Un concediu medical lung scade temporar venitul net, iar banca vede salariul din ultimele luni. Cât pierzi efectiv în acea perioadă găsești în ghidul despre concediul medical.
Ce se schimbă după 20 noiembrie 2026
Noua directivă europeană privind creditele de consum, (UE) 2023/2225, se aplică de la 20 noiembrie 2026. România trebuia să o transpună până la 20 noiembrie 2025 și nu a reușit, iar Comisia Europeană a deschis procedura de infringement pe 30 ianuarie 2026. În aceeași zi, Guvernul a pus în dezbatere proiectul de ordonanță de urgență care preia directiva.
Pentru cine se uită la Biroul de Credit, proiectul aduce trei schimbări:
- Băncile și IFN-urile nu vor mai putea folosi date din rețelele sociale la evaluarea bonității.
- Când evaluarea se face automat, vei putea cere intervenție umană și reanalizarea deciziei.
- IFN-urile din Registrul general vor raporta la Centrala Riscului de Credit a BNR.
La data publicării acestui ghid nu am găsit ordonanța publicată în Monitorul Oficial. Actualizăm articolul când apare forma finală.
Întrebări frecvente
Biroul de Credit este o listă neagră?
Nu. În Biroul de Credit apare oricine are un credit, inclusiv cine plătește la timp. Pentru bancă, un istoric curat este un avantaj față de lipsa oricărui istoric.
Cât costă raportul de la Biroul de Credit?
Prima copie este gratuită, conform articolului 15 alineatul 3 din GDPR. Pentru copiile suplimentare se poate percepe o taxă rezonabilă, bazată pe costurile administrative.
Pot fi raportat fără să fiu anunțat?
Instituția care raportează are obligația să te informeze. Dacă nu a făcut-o, poți cere ștergerea datelor și poți depune plângere la ANSPDCP, întemeiată pe GDPR, nu pe Decizia 105/2007, care a fost abrogată în 2018.
De la ce dată se numără cei 4 ani?
De la data la care ai plătit restanța, nu de la data întârzierii. Dacă restanța rămâne neplătită, termenul curge de la ultima actualizare transmisă de creditor.
Apar în raport dacă am fost garant sau codebitor?
Da. Creditul apare și în dosarul tău, cu istoricul lui de plată, inclusiv eventualele întârzieri ale debitorului principal.
Datoriile la telefonie sau utilități ajung la Biroul de Credit?
Nu. ANSPDCP s-a opus includerii operatorilor de telecomunicații în sistemul Biroului de Credit. Aceste datorii sunt urmărite în alte evidențe.
Ce diferență este între Biroul de Credit și CRC?
Biroul de Credit este privat, include orice credit raportat și calculează scorul FICO. CRC aparține BNR, include doar expunerile de cel puțin 20.000 de lei și păstrează datele 7 ani.

2 comentarii