Deducerea personală 2026: cât primești de fapt, cine are dreptul și de ce e mai mică decât crezi
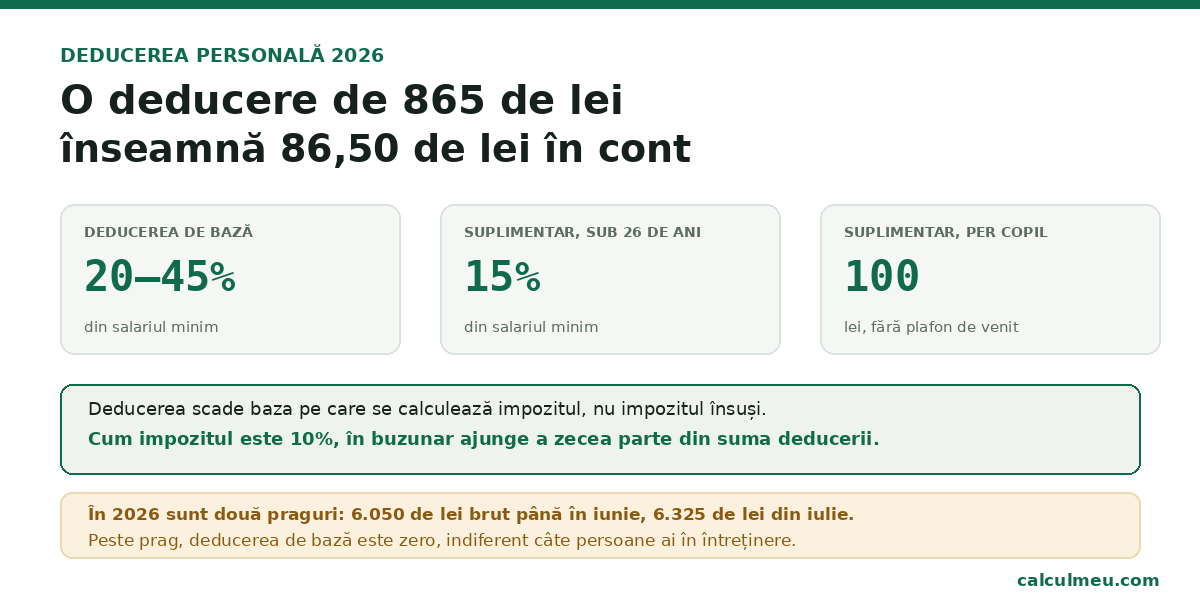
Deducerea personală este singurul element din calculul salariului care depinde de situația ta de familie, nu doar de cât câștigi. Este și cel mai prost înțeles: aproape toată lumea crede că o deducere de 865 de lei înseamnă 865 de lei în plus în cont. În realitate înseamnă 86,50 de lei.
Am reconstruit tot mecanismul din articolul 77 al Codului Fiscal și am calculat fiecare cifră din acest ghid, nu le-am copiat. Pe drum am dat peste două lucruri care nu apar nicăieri în rezultatele căutărilor din România: o bandă de venit în care ești impozitat mai apăsat decât colegii care câștigă mai mult, și un decalaj uriaș față de statele vecine, pe care îl arăt la final cu cifre convertite la cursul BNR.
Cuprins
- Răspunsul scurt
- De ce o deducere de 865 de lei înseamnă doar 86,50 de lei
- Cele două deduceri pe care legea le tratează separat
- Cum scade deducerea pe măsură ce câștigi mai mult
- Capcana benzii de venit: descoperirea din calculele mele
- Cine poate fi persoană în întreținere
- Trei scenarii calculate pas cu pas
- Cât valorează deducerea românească față de vecini
- Actele necesare și procedura
- Opt greșeli frecvente
- Cum am verificat cifrele
- Întrebări frecvente
- Articole similare
Răspunsul scurt
- Cât este: între 20% și 45% din salariul minim brut, în funcție de câte persoane ai în întreținere, plus eventuale deduceri suplimentare.
- Cât primești efectiv: a zecea parte din suma deducerii, pentru că impozitul pe venit este 10%.
- Până la ce salariu: salariul minim plus 2.000 de lei. În 2026 asta înseamnă 6.050 de lei brut până în iunie și 6.325 de lei din iulie.
- Unde se acordă: doar la angajatorul unde ai funcția de bază, o singură dată, și numai dacă depui documentele.
De ce o deducere de 865 de lei înseamnă doar 86,50 de lei
Este cea mai frecventă confuzie legată de salarii din România, iar explicația devine limpede odată ce vezi unde intră deducerea în formulă.
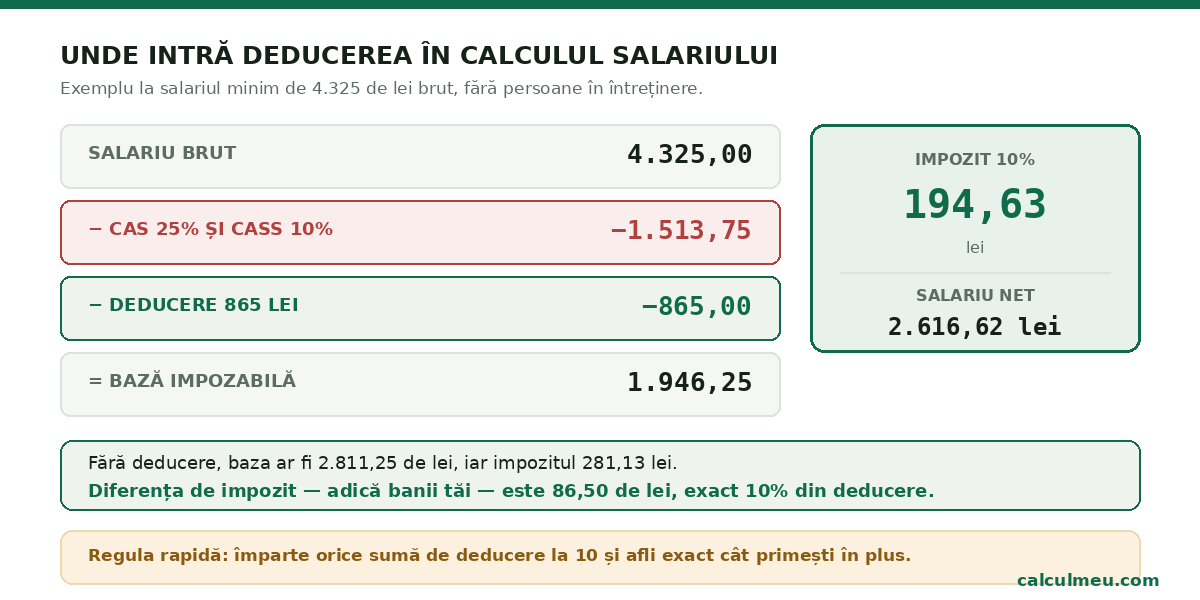
Salariul net se calculează în patru pași. Din brut se scad CAS de 25% și CASS de 10%. Din ce rămâne se scade deducerea personală. Rezultatul este baza impozabilă. Abia pe această bază se aplică impozitul de 10%.
Bază impozabilă = Salariu brut − CAS − CASS − Deducere personală
Calculul complet, la salariul minim
Un salariat cu 4.325 de lei brut și fără persoane în întreținere plătește 1.081,25 lei CAS și 432,50 lei CASS. Îi rămân 2.811,25 de lei.
Din această sumă se scade deducerea de 865 de lei, așa că baza impozabilă devine 1.946,25 de lei. Impozitul este 194,63 lei, iar netul 2.616,62 lei.
Fără deducere, baza ar fi fost chiar cei 2.811,25 de lei, iar impozitul 281,13 lei. Diferența dintre cele două impozite este de 86,50 de lei — exact 10% din deducere. Aceia sunt banii tăi.
Regula rapidă: împarte orice sumă de deducere la 10 și afli exact cât primești în plus, lunar.
Asta nu înseamnă că deducerea este neimportantă. Pentru un părinte cu doi copii plătit la salariul minim, ea valorează aproape 150 de lei pe lună. Dar este util să știi de la început la ce cifră să te aștepți.
Poți verifica efectul exact pe propriul salariu cu calculatorul de salariu net, care afișează separat deducerea aplicată și baza impozabilă rezultată.
Cele două deduceri pe care legea le tratează separat
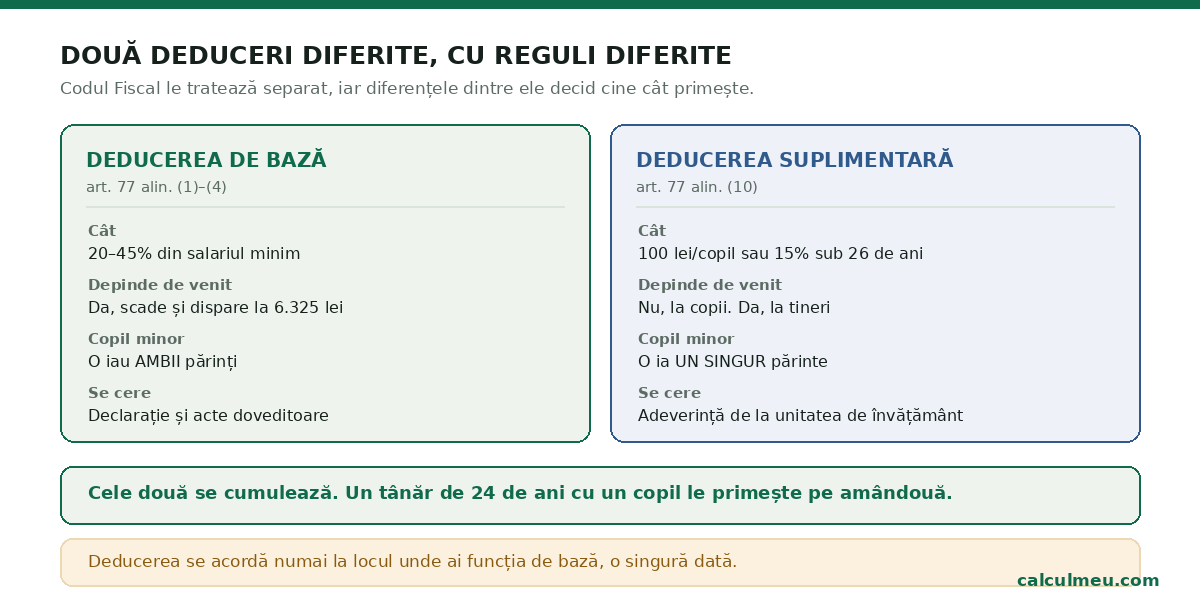
Aici se pierd majoritatea ghidurilor. Codul Fiscal nu vorbește despre o singură deducere, ci despre două, cu reguli complet diferite: deducerea personală de bază și deducerea personală suplimentară. Ele se cumulează, dar nu se supun acelorași condiții.
| Deducerea de bază | Deducerea suplimentară | |
| Temei legal | art. 77 alin. (1)–(4) | art. 77 alin. (10) |
| Cuantum | 20–45% din salariul minim | 100 lei/copil sau 15% pentru tineri |
| Scade cu venitul | Da, cu 0,5 pp la fiecare 50 lei | Nu, este sumă fixă |
| Plafon de venit | Da, salariul minim + 2.000 lei | Nu, pentru copii. Da, pentru tineri |
| Pentru un copil minor | O primesc ambii părinți | O primește un singur părinte |
| Acte specifice | Declarație și acte de rudenie | Adeverință de la unitatea de învățământ |
Deducerea personală de bază
Se calculează ca procent din salariul minim brut pe economie, iar procentul depinde de câte persoane ai în întreținere. Baza legală este articolul 77 din Codul Fiscal, iar mecanismul este explicat și în broșura ANAF despre deducerea personală.
| Persoane în întreținere | Procent | Deducere lunară | Bani în cont | Pe an |
| Niciuna | 20% | 865,00 lei | 86,50 lei | 1.005,00 lei |
| 1 persoană | 25% | 1.081,25 lei | 108,13 lei | 1.256,25 lei |
| 2 persoane | 30% | 1.297,50 lei | 129,75 lei | 1.507,50 lei |
| 3 persoane | 35% | 1.513,75 lei | 151,38 lei | 1.758,75 lei |
| 4 sau mai multe | 45% | 1.946,25 lei | 194,63 lei | 2.261,25 lei |
Coloana anuală ține cont de faptul că în 2026 salariul minim a fost 4.050 de lei în prima jumătate a anului și 4.325 de lei din iulie, așa că suma pe an nu este pur și simplu valoarea lunară înmulțită cu douăsprezece.
Deducerea suplimentară pentru tinerii sub 26 de ani
Salariații de până la 26 de ani primesc, peste procentul de bază, încă 15% din salariul minim — adică 648,75 lei deducere, echivalentul a 64,88 lei în cont, în fiecare lună.
Această deducere se acordă automat, indiferent dacă ai sau nu persoane în întreținere, dar respectă același plafon de venit ca deducerea de bază. Peste salariul minim plus 2.000 de lei nu se mai acordă.
Deducerea suplimentară de 100 de lei pentru copii
Pentru fiecare copil cu vârsta de până la 18 ani, înscris într-o creșă, grădiniță, școală, liceu sau unitate de învățământ profesional, se acordă 100 de lei deducere pe lună, adică 10 lei în cont.
Această deducere are două particularități pe care merită să le reții. Prima: se acordă indiferent de nivelul venitului, deci și celor care câștigă peste plafon. A doua: se acordă unui singur părinte, cel care o solicită la angajatorul unde are funcția de bază, iar acesta trebuie să declare pe propria răspundere că celălalt părinte nu beneficiază de ea.
Un tânăr de 24 de ani, cu un copil la grădiniță, plătit la salariul minim, cumulează 25% de bază plus 15% pentru vârstă plus 100 de lei pentru copil — în total 1.830 de lei deducere, adică 183 de lei în plus în cont lunar.
Cum scade deducerea pe măsură ce câștigi mai mult
Procentele din tabelul de mai sus se aplică integral doar la nivelul salariului minim. Peste acest nivel, deducerea de bază scade treptat, cu 0,5 puncte procentuale la fiecare 50 de lei în plus la brut.
Pragul la care dispare complet este salariul minim plus 2.000 de lei. Între salariul minim și acest prag sunt exact 40 de trepte de câte 0,5 puncte procentuale, ceea ce explică de ce un salariat fără persoane în întreținere ajunge la zero la 6.325 de lei: 20% împărțit la 0,5 înseamnă 40 de trepte.
| Salariu brut | Fără persoane | 1 persoană | 2 persoane | 3 persoane | 4+ persoane |
| 4.325 lei | 86,50 lei | 108,13 lei | 129,75 lei | 151,38 lei | 194,63 lei |
| 4.750 lei | 69,20 lei | 90,83 lei | 112,45 lei | 134,08 lei | 177,33 lei |
| 5.000 lei | 58,39 lei | 80,01 lei | 101,64 lei | 123,26 lei | 166,51 lei |
| 5.500 lei | 36,76 lei | 58,39 lei | 80,01 lei | 101,64 lei | 144,89 lei |
| 6.000 lei | 15,14 lei | 36,76 lei | 58,39 lei | 80,01 lei | 123,26 lei |
| 6.300 lei | 2,16 lei | 23,79 lei | 45,41 lei | 67,04 lei | 110,29 lei |
| 6.325 lei | 0 lei | 0 lei | 0 lei | 0 lei | 0 lei |
Cifrele sunt banii care ajung efectiv în cont, nu sumele deducerii. Observă căderea bruscă de la 6.300 la 6.325 de lei: 25 de lei în plus la brut anulează complet ce mai rămăsese din deducere.
Cele două praguri din 2026
Un detaliu pe care majoritatea articolelor îl trec cu vederea: în 2026 pragul s-a schimbat la mijlocul anului, odată cu salariul minim. Până în iunie a fost 6.050 de lei brut, iar din iulie este 6.325 de lei.
Practic, un salariat cu 6.200 de lei brut nu a primit nimic în primele șase luni ale anului, dar primește 23,79 lei pe lună din iulie. Merită verificat pe fluturașul de salariu dacă angajatorul a actualizat calculul.
Capcana benzii de venit: descoperirea din calculele mele
Aici este partea pe care nu am găsit-o explicată nicăieri. Am calculat, pentru fiecare nivel de salariu, cât rămâne net dintr-o creștere de 100 de lei la brut. Rezultatul contrazice intuiția.
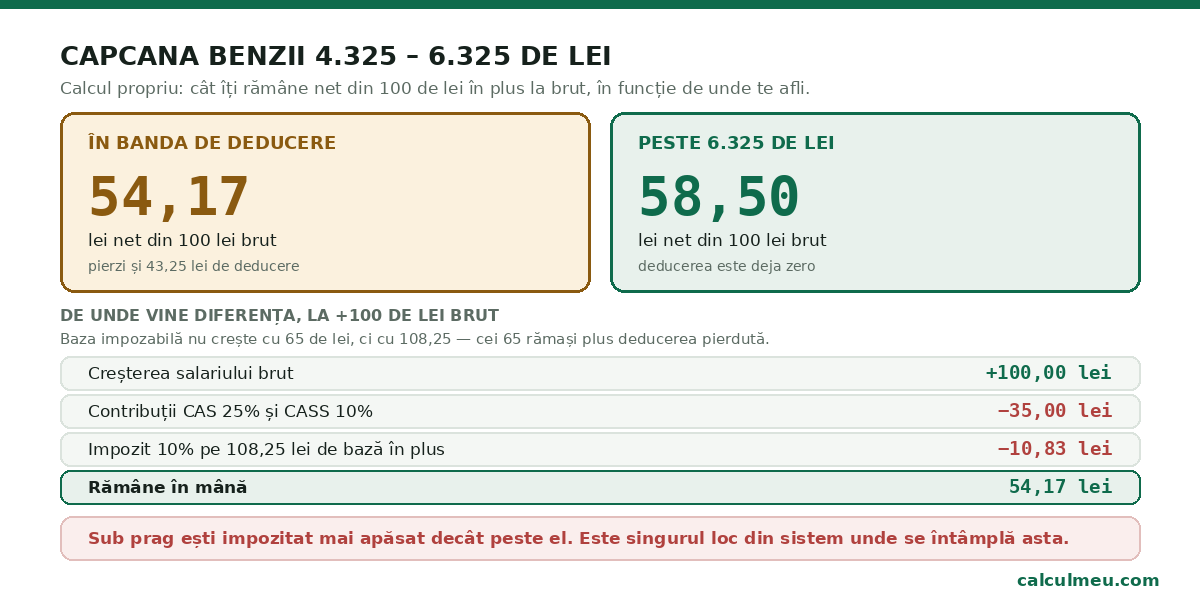
În mod normal, dintr-o creștere de 100 de lei la brut rămân 58,50 de lei net. Așa se întâmplă la orice salariu peste 6.325 de lei, unde deducerea este deja zero și nu mai ai ce pierde.
În banda dintre salariul minim și prag lucrurile stau altfel. Cei 100 de lei în plus înseamnă două trepte de câte 0,5 puncte procentuale, adică 43,25 de lei de deducere pierdută. Baza impozabilă nu crește cu 65 de lei, ci cu 108,25. Impozitul crește cu 10,83 lei în loc de 6,50, iar în mână rămân 54,17 lei.
| Pas | Sumă |
| Creșterea salariului brut | +100,00 lei |
| Contribuții CAS 25% și CASS 10% | −35,00 lei |
| Creșterea bazei impozabile (65 + 43,25 deducere pierdută) | 108,25 lei |
| Impozit 10% pe baza suplimentară | −10,83 lei |
| Rămâne în mână | 54,17 lei |
Rata efectivă de impozitare marginală este mai mare pentru cine câștigă sub 6.325 de lei decât pentru cine câștigă peste. Este singurul punct din sistemul salarial românesc unde se întâmplă asta.
Efectul este constant pe toată banda, indiferent unde te afli în ea. L-am verificat la 4.400, la 5.000, la 5.500 și la 6.000 de lei brut: de fiecare dată rezultatul este 54,17 sau 54,18 lei, diferența venind doar din rotunjirea treptelor.
Concluzia practică pentru o negociere salarială: dacă ești în această bandă, o mărire mică se simte mai puțin decât te-ai aștepta. O mărire care te scoate direct peste prag este proporțional mai avantajoasă decât una care te lasă la mijlocul benzii.
Cine poate fi persoană în întreținere
Aici se fac cele mai multe greșeli, pentru că regula este mai largă decât cred majoritatea angajaților. Nu sunt doar copiii.
Cele trei condiții cumulative
- Legătura de rudenie. Soțul sau soția, copiii, și rudele până la gradul al doilea inclusiv — părinți, bunici, frați și surori, atât ale tale cât și ale soțului sau soției.
- Plafonul de venit. Persoana nu obține venituri impozabile și neimpozabile care depășesc lunar 20% din salariul minim brut, adică 865 de lei în a doua jumătate a lui 2026.
- Limita de teren agricol. Persoana nu deține terenuri agricole sau silvice de peste 10.000 m² în zonele colinare și de șes, respectiv peste 20.000 m² în zonele montane.
Ultima condiție surprinde mulți angajați. Un părinte pensionar cu o pensie mică, dar cu trei hectare de teren la țară, nu poate fi luat în întreținere, chiar dacă nu obține niciun venit din acel teren.
Ce venituri nu se pun la socoteală
Plafonul de 865 de lei ia în calcul practic toate veniturile, atât impozabile cât și neimpozabile. Legea prevede însă câteva excepții expres:
- Bursele de școlarizare și premiile obținute de elevi și studenți la concursuri și competiții
- Pensiile de urmaș cuvenite conform legii
- Prestațiile sociale acordate în baza Legii 448/2006 privind protecția persoanelor cu handicap
Alocația de stat pentru copii, în schimb, nu figurează printre excepții. În practică nu creează probleme, pentru că este 292 de lei pe lună pentru copiii între 2 și 18 ani și 719 lei pentru cei sub 2 ani — sub plafonul de 865 de lei în ambele cazuri. Ambele sume sunt înghețate și în 2026.
Copilul minor: detaliul pe care puțini îl știu
Pentru același copil minor, deducerea personală de bază se acordă fiecăruia dintre părinți, nu unuia singur. Norma metodologică spune explicit că suma se atribuie fiecărui contribuabil în întreținerea căruia se află copilul.
Dacă amândoi lucrează și amândoi se încadrează în plafonul de venit, fiecare își declară copilul și fiecare urcă un nivel în tabelul de procente. Este o prevedere pe care mulți angajați o ratează, presupunând că trebuie să aleagă un singur părinte.
Atenție însă la diferență: regula se aplică doar deducerii de bază. Deducerea suplimentară de 100 de lei pentru copilul înscris la școală se acordă unui singur părinte, iar celălalt trebuie să declare că nu o primește.
Ce se întâmplă dacă ai două locuri de muncă
Deducerea se acordă o singură dată, la angajatorul unde ai funcția de bază. Pentru veniturile din al doilea contract nu se aplică nicio deducere, iar impozitul de 10% se reține integral.
Dacă o persoană este întreținută de mai mulți contribuabili — de exemplu o mamă în vârstă susținută de doi copii — deducerea se acordă unuia singur dintre ei, la alegere. Excepția rămâne copilul minor, care intră în întreținerea ambilor părinți.
Trei scenarii calculate pas cu pas
Am luat trei situații obișnuite și am calculat fiecare cifră cu formula din Codul Fiscal, nu din estimări.
Scenariul 1: Ana, 24 de ani, salariul minim, fără persoane în întreținere
Ana are 4.325 de lei brut. Primește deducerea de bază de 20%, adică 865 de lei, plus deducerea suplimentară pentru tineri de 15%, adică 648,75 lei. Total: 1.513,75 lei deducere.
Baza impozabilă coboară la 1.297,50 lei, impozitul este 129,75 lei, iar netul 2.681,50 lei. Fără deducerea de tânăr, netul ei ar fi fost 2.616,62 lei.
Câștigul din deducerea de vârstă: 64,88 lei pe lună, 778,50 lei pe an. Ana o va pierde automat în luna în care împlinește 26 de ani.
Scenariul 2: Familia Popescu, doi părinți la 5.000 de lei, doi copii la școală
Fiecare părinte declară doi copii în întreținere, așa că fiecare urcă la 30% de bază. La 5.000 de lei brut, procentul s-a diminuat deja cu 6,5 puncte, ajungând la 23,5%, adică 1.016,37 lei deducere.
Tatăl solicită în plus deducerea suplimentară de 200 de lei pentru cei doi copii, așa că ajunge la 1.216,38 lei. Netul lui este 3.046,64 lei, al mamei 3.026,64 lei.
Fără copii, fiecare ar fi avut 2.983,39 lei net. Câștigul total al gospodăriei este de 106,50 lei pe lună, adică 1.278 de lei pe an — sau 53,25 lei pe lună pentru fiecare copil.
| Tatăl | Mama | Referință fără copii | |
| Salariu brut | 5.000 lei | 5.000 lei | 5.000 lei |
| Persoane în întreținere | 2 | 2 | 0 |
| Deducere de bază | 1.016,37 lei | 1.016,37 lei | 583,88 lei |
| Deducere suplimentară copii | 200,00 lei | 0 lei | 0 lei |
| Deducere totală | 1.216,38 lei | 1.016,37 lei | 583,88 lei |
| Salariu net | 3.046,64 lei | 3.026,64 lei | 2.983,39 lei |
Scenariul 3: Mihai, 5.800 de lei, cu mama în întreținere
Mama lui Mihai are o pensie de 700 de lei, deci sub plafonul de 865, și nu deține teren agricol peste limite. Poate fi declarată în întreținere.
La 5.800 de lei brut, procentul de bază pentru o persoană în întreținere a scăzut de la 25% la 10,5%, adică 454,13 lei deducere. Fără ea, Mihai ar fi avut 237,88 lei deducere.
Câștigul: 21,62 lei pe lună, 259,50 lei pe an. O sumă modestă, dar care nu costă nimic în afară de o declarație și o copie după cuponul de pensie.
Cu cât salariul este mai aproape de prag, cu atât valoarea unei persoane în întreținere scade. La salariul minim, aceeași declarație ar fi valorat 21,63 lei pe lună; la 5.800 de lei valorează tot atât, dar din alt motiv: procentele mari s-au erodat aproape complet.
Cât valorează deducerea românească față de vecini
Am vrut să știu dacă suma de 10 lei pe copil este mică doar în percepția mea sau și în comparație cu regiunea. Am luat regulile din Ungaria, Slovacia, Cehia și Polonia pentru 2026 și le-am convertit în lei la cursul BNR din 26 august 2026.
Prima diferență este structurală, nu de cuantum. România și Ungaria folosesc deduceri din baza impozabilă. Cehia, Slovacia și Polonia folosesc credite fiscale: sume care se scad direct din impozit și care se restituie dacă impozitul datorat este mai mic decât creditul.
| Țara | Tipul facilității | Sumă lunară per copil | Echivalent în lei |
| Ungaria | Deducere din bază, impozit 15% | 39.999 HUF economisiți | 583,67 lei |
| Slovacia | Credit fiscal, se restituie | 100 EUR | 525,89 lei |
| Cehia | Credit fiscal, se restituie | 1.267–1.860 CZK | 341,47 lei |
| Polonia | Credit fiscal, se restituie | 92,67 PLN | 113,37 lei |
| România | Deducere din bază, impozit 10% | 532,50 lei deducere | 53,25 lei |
Ungaria oferă de aproximativ unsprezece ori mai mult per copil decât România, Slovacia de zece ori, Cehia de șase ori, iar Polonia de două ori. Ungaria a dublat facilitatea în două etape, în 2025 și 2026, iar în 2026 reducerea bazei ajunge la 266.660 de forinți lunar pentru fiecare copil, într-o familie cu doi copii.
De ce contează diferența dintre deducere și credit fiscal
Un credit fiscal de 100 de euro înseamnă 100 de euro. O deducere de 100 de lei înseamnă 10 lei, pentru că trece mai întâi prin cota de impozit. Este exact motivul pentru care cifra din fluturașul tău de salariu pare atât de mică față de suma anunțată.
Al doilea avantaj al creditului fiscal este restituirea. În Cehia, Slovacia și Polonia, un părinte cu venit mic care nu datorează impozit suficient primește diferența înapoi de la stat. În România, deducerea se acordă în limita venitului impozabil lunar: dacă baza este deja zero, nu primești nimic în plus.
Comparația privește strict facilitatea fiscală. Fiecare țară acordă separat alocații pentru copii, iar în România alocația de stat este de 292 de lei lunar pentru copiii între 2 și 18 ani și 719 lei pentru cei sub 2 ani, sume înghețate pentru al doilea an consecutiv.
Actele necesare și procedura
Deducerea nu se aplică automat. Angajatorul o acordă doar dacă îi depui documentele, iar dacă nu o ceri, pierzi banii pur și simplu.
Ce depui
- O cerere adresată angajatorului, în care declari că acolo ai funcția de bază
- O declarație pe propria răspundere pentru fiecare persoană în întreținere, cu datele ei de identificare
- Copii după actele de identitate sau certificatele de naștere, în funcție de caz
- Certificatul de căsătorie, dacă declari soțul sau soția
- Documente privind veniturile persoanei întreținute — cupon de pensie, adeverință, declarație
- Pentru deducerea suplimentară, adeverința de înscriere a copilului la creșă, grădiniță sau școală
- Pentru deducerea suplimentară, declarația că celălalt părinte nu beneficiază de ea
Când se depun și de când se aplică
Documentele se depun o singură dată, de regulă la angajare. Deducerea se aplică începând cu luna în care ai depus actele, nu retroactiv, așa că fiecare lună de întârziere este o lună pierdută.
Ulterior le actualizezi doar dacă situația se schimbă — un copil se angajează, un părinte începe să primească o pensie peste plafon, sau apare o persoană nouă în întreținere.
Obligația de a anunța în 15 zile
Ai obligația legală să anunți angajatorul în termen de 15 zile dacă o persoană nu mai îndeplinește condițiile. Altfel deducerea se acordă greșit, iar diferența de impozit se recuperează ulterior de la tine.
Personalul trimis în misiune permanentă în străinătate nu beneficiază de deducerea personală, potrivit Codului Fiscal.
Opt greșeli frecvente
- Să crezi că suma deducerii ajunge în cont — ajunge doar 10% din ea
- Să declari doar copiii, deși părinții, bunicii, frații sau surorile fără venituri se încadrează la fel de bine
- Să presupui că un singur părinte poate lua deducerea de bază pentru copilul minor — o pot lua amândoi
- Să ceri deducerea suplimentară de 100 de lei la amândoi părinții — aceea se acordă unuia singur
- Să nu depui deloc actele, presupunând că angajatorul aplică deducerea automat
- Să uiți de deducerea de 15% dacă ai sub 26 de ani; se cumulează cu cea de bază
- Să folosești tabele vechi — sistemul cu sumă fixă a fost înlocuit în 2023 cu cel procentual descris aici
- Să ignori condiția terenului agricol când declari un părinte de la țară în întreținere
Cum am verificat cifrele
Am reconstruit formula deducerii pornind de la articolul 77 din Codul Fiscal și am generat fiecare rând din tabele direct din calcul, nu manual.
Pentru validare am comparat rezultatul cu valoarea oficială a salariului minim net: modelul reproduce exact 2.616,62 lei pentru un brut de 4.325 de lei, ceea ce confirmă că procentele și pragurile folosite sunt corecte.
Am verificat apoi punctul critic, pragul de 6.325 de lei, recalculând deducerea la 6.300 și la 6.350 de lei brut. Sub prag rezultă o deducere mică dar reală, de 21,63 lei, peste prag rezultatul este zero, exact cum prevede legea.
Pentru capcana benzii de venit am rulat calculul la patru niveluri diferite de salariu, iar rezultatul a fost identic de fiecare dată. Pentru comparația internațională am folosit sursele fiscale din fiecare țară și cursul BNR din 26 august 2026: 5,2589 lei pentru euro, 1,4592 lei pentru 100 de forinți, 0,2184 lei pentru coroana cehă și 1,2234 lei pentru zlot.
Întrebări frecvente
Cât este deducerea personală în 2026?
Între 20% și 45% din salariul minim brut, în funcție de numărul persoanelor în întreținere. La salariul minim de 4.325 de lei asta înseamnă între 865 și 1.946,25 lei deducere, adică între 86,50 și 194,63 lei bani efectivi în cont.
Deducerea personală se primește în bani?
Nu direct. Ea reduce baza pe care se calculează impozitul pe venit, iar impozitul este 10%. Prin urmare, în cont ajunge o zecime din suma deducerii.
Până la ce salariu se acordă deducerea?
Până la salariul minim plus 2.000 de lei. În 2026 pragul a fost 6.050 de lei brut până în iunie și este 6.325 de lei din iulie. Peste el, deducerea de bază este zero.
Care este diferența dintre deducerea de bază și cea suplimentară?
Deducerea de bază este un procent din salariul minim care scade odată cu venitul și dispare peste prag. Cea suplimentară este o sumă fixă: 100 de lei pentru fiecare copil înscris la școală sau 15% din salariul minim pentru tinerii sub 26 de ani.
Cine se consideră persoană în întreținere?
Soțul sau soția, copiii și rudele până la gradul al doilea inclusiv — părinți, bunici, frați și surori — dacă veniturile lor lunare nu depășesc 865 de lei și nu dețin terenuri agricole peste limitele legale.
Ambii părinți pot primi deducere pentru același copil?
Da, dar numai deducerea de bază. Norma metodologică prevede că suma se atribuie fiecărui contribuabil în întreținerea căruia se află copilul. Deducerea suplimentară de 100 de lei se acordă în schimb unui singur părinte.
Deducerea de 100 de lei pentru copil are plafon de venit?
Nu. Se acordă indiferent de nivelul venitului, spre deosebire de deducerea de bază și de cea pentru tinerii sub 26 de ani, care se opresc la salariul minim plus 2.000 de lei.
Ce acte trebuie să duc la angajator?
O cerere, o declarație pe propria răspundere pentru fiecare persoană în întreținere, copii după actele de identitate sau certificatele de naștere și, pentru deducerea suplimentară, adeverința de înscriere a copilului într-o unitate de învățământ.
Se acordă deducerea automat?
Nu. Trebuie să depui documentele la angajator, iar deducerea se aplică din luna depunerii, nu retroactiv. Dacă nu le depui, pierzi diferența de impozit.
Am sub 26 de ani. Ce deducere primesc în plus?
15% din salariul minim, adică 648,75 lei, care se adaugă la procentul de bază. În bani, înseamnă 64,88 lei în plus lunar, cu condiția să te încadrezi în plafonul de venit.
Am două locuri de muncă. Primesc deducerea de două ori?
Nu. Deducerea se acordă o singură dată, la angajatorul unde ai funcția de bază. Pentru al doilea contract impozitul de 10% se reține integral.
Alocația copilului contează la plafonul de 865 de lei?
Alocația de stat nu figurează printre excepțiile prevăzute expres de lege, dar în practică nu creează probleme: 292 de lei pentru copiii peste 2 ani și 719 lei pentru cei sub 2 ani rămân sub plafon.
Un părinte cu teren agricol poate fi luat în întreținere?
Nu, dacă deține peste 10.000 m² de teren agricol sau silvic în zonele colinare și de șes, respectiv peste 20.000 m² în zonele montane.
De ce o mărire de salariu se simte mai puțin dacă am sub 6.325 de lei?
Pentru că odată cu brutul pierzi și din deducere. În banda de deducere, 100 de lei în plus la brut aduc 54,17 lei net, față de 58,50 de lei peste prag.
Ce se întâmplă dacă situația mea se schimbă?
Ai obligația să anunți angajatorul în termen de 15 zile. Dacă deducerea se acordă în continuare greșit, diferența de impozit se recuperează ulterior de la tine.
Deducerea se aplică și la normă parțială?
Da, dar în limita venitului impozabil lunar realizat. La venituri foarte mici deducerea poate acoperi integral baza impozabilă, caz în care impozitul rezultat este zero, fără a se restitui diferența.
Articole similare
- Calculator salariu net 2026: cum se calculează corect brutul în net
- Salariul minim pe economie 2026: brut, net și capcana de 4.325 de lei
- Calculator salariu brut 2026: din net în brut și costul total
- Tichete de masă 2026: valoare maximă și cum se impozitează
- Concediul de odihnă 2026: câte zile ai și cum se plătește
- Contract individual de muncă 2026: clauze obligatorii și capcane

4 comentarii