Cumul pensie cu salariu 2026: cine poate lucra și cât crește pensia
Da, cumul pensie cu salariu este legal în 2026 pentru cei mai mulți pensionari. Dacă ai pensie pentru limită de vârstă sau pensie de invaliditate, poți lucra cu contract de muncă și încasezi ambele sume întregi, fără vreo limită de venit.
Excepțiile sunt pensia anticipată, pensia de urmaș a soțului supraviețuitor și, dacă trece un proiect aflat acum în Parlament, pensiile de serviciu ale celor care rămân angajați la stat.
Pe mine m-a interesat mai mult ce vine după: cât îți aduce înapoi munca de după pensionare. Ca pensionar angajat plătești contribuția la pensie de 25%, la fel ca orice salariat.
Am pus formula din Legea 360/2023 și valorile din 2026 într-un calcul pe trei niveluri de salariu și am dat peste un rezultat pe care nu l-am văzut scris în nicio sursă românească: indiferent cât câștigi, îți recuperezi contribuția în 28 de ani și 4 luni. Pentru cineva care iese la pensie la 65 de ani, asta înseamnă 93 de ani.
Am lucrat cu textul legii, cu pagina Casei Naționale de Pensii Publice despre cumul și cu Codul muncii. Capturile de mai jos le-am făcut pe 8 octombrie 2026, iar unde pagina oficială are o cifră rămasă în urmă, am semnalat.
Cuprins
- Cine poate cumula pensia cu salariul în 2026
- Ce se întâmplă cu contractul de muncă la pensionare
- Cât crește pensia dacă lucrezi după pensionare
- Trei calcule pe cazuri concrete
- Taxele pe pensie și pe salariu, încasate împreună
- Cum procedează Germania și Ungaria
- Greșeli care te costă bani
- Întrebări frecvente
- Surse
- Articole similare
Cine poate cumula pensia cu salariul în 2026
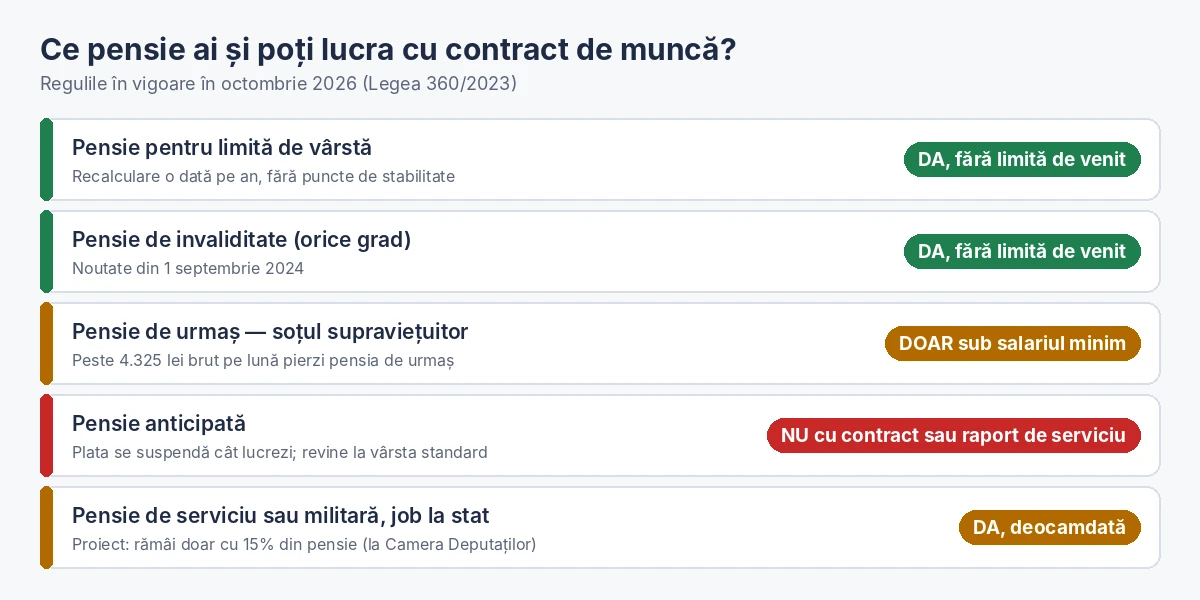
Regula de bază vine din Legea 360/2023, aplicată de la 1 septembrie 2024: pensionarii din sistemul public pot avea în paralel venituri din activități pentru care se plătește contribuția la pensie. Legea nu pune un plafon de salariu. Restricțiile țin de tipul pensiei, nu de suma pe care o câștigi.
Pensia pentru limită de vârstă
Este cazul cel mai des întâlnit și cel mai simplu. Te pensionezi la vârsta standard, adică 65 de ani pentru bărbați și în jur de 62 de ani și 7 luni pentru femeile care ies la pensie în a doua jumătate a lui 2026. Din ziua următoare poți lucra la orice angajator, privat sau public, pe orice salariu. Pensia nu scade cu niciun leu.
Există totuși o formalitate pe care mulți o ratează: contractul de muncă pe care îl aveai se închide automat când îndeplinești condițiile de pensionare. Am explicat mai jos cum îl prelungești sau ce semnezi în loc.
Pensia de invaliditate
Până în august 2024, pensionarii de invaliditate de gradul I și II nu puteau lucra fără să-și piardă pensia. Legea nouă a eliminat condiția. Acum se poate cumula indiferent de grad, iar Casa de Pensii o prezintă chiar ca noutate a Legii 360/2023. Pentru cineva încadrat în gradul II care găsește un post adaptat, asta înseamnă pensie plus salariu, nu una sau alta.
Pensia de urmaș
Aici apare primul plafon. Soțul supraviețuitor care primește pensie de urmaș nu o poate cumula cu venituri lunare mai mari decât salariul minim brut pe țară în plată. De la 1 iulie 2026, salariul minim este de 4.325 de lei.
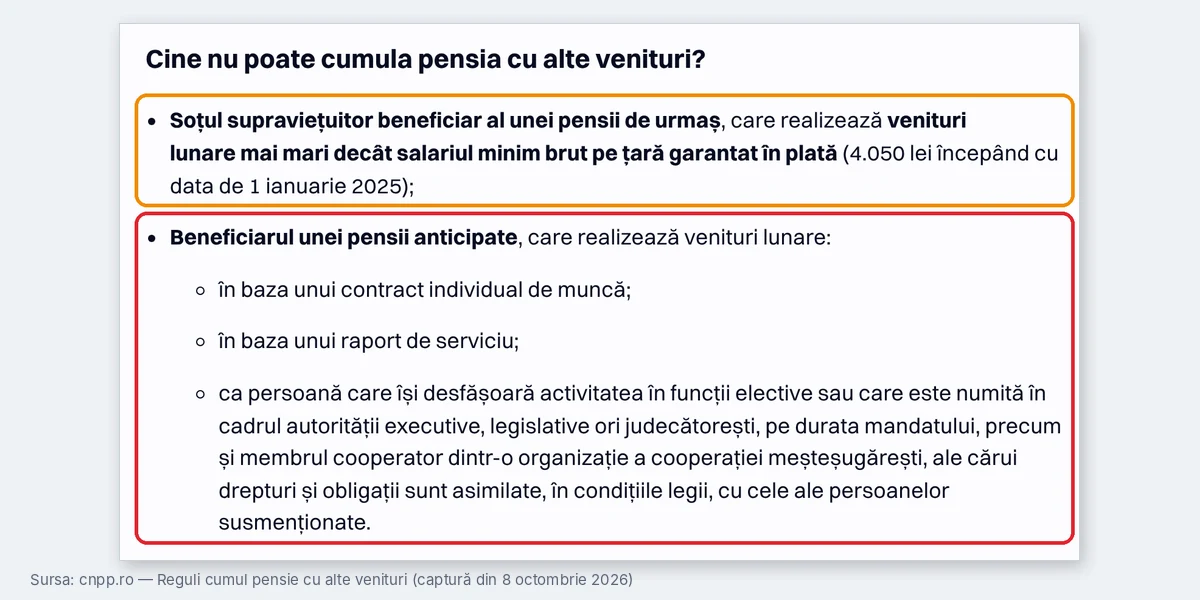
Când am făcut captura am observat că pagina CNPP despre cumul afișează încă pragul de 4.050 de lei, valabil din ianuarie 2025. Regula însă se raportează la salariul minim în plată, nu la o sumă fixă. Dacă ai pensie de urmaș și un salariu brut între 4.050 și 4.325 de lei, nu te lua după cifra de pe site.
Pensia anticipată
Pensionarul anticipat nu poate încasa pensia în paralel cu venituri dintr-un contract individual de muncă, dintr-un raport de serviciu (cazul funcționarilor publici) sau dintr-o funcție aleasă ori numită, pe durata mandatului. Dacă se angajează, pensia nu i se mai plătește cât timp lucrează. La împlinirea vârstei standard, pensia anticipată se transformă din oficiu în pensie pentru limită de vârstă, iar interdicția dispare.
Un amănunt pe care puțini îl observă: lista CNPP pentru pensia anticipată numește strict contractul de muncă, raportul de serviciu și funcțiile alese sau numite.
Activitatea ca PFA și drepturile de autor nu apar în ea. Înainte să te bazezi pe această diferență, cere un răspuns scris de la casa teritorială de pensii. O interpretare greșită aici se plătește cu pensia încasată necuvenit, pe care o dai înapoi.
Pensiile de serviciu și cei care lucrează la stat
Aici legea e în mișcare. Pe 30 aprilie 2026, Guvernul a adoptat proiectul de lege privind cumulul pensiei cu salariul la stat: beneficiarii pensiilor de serviciu și ai pensiilor militare pot rămâne în instituțiile publice doar dacă acceptă reducerea pensiei cu 85% pe toată durata activității. Senatul l-a adoptat tacit pe 2 septembrie 2026, după expirarea termenului de vot, iar decizia finală aparține Camerei Deputaților.
Proiectul nu este încă lege. Iar dacă trece în forma actuală, nu atinge pensiile contributive obișnuite, deci un profesor sau un medic cu pensie din sistemul public nu e vizat.
Și nu privește munca în mediul privat. Un fost polițist cu pensie de 8.000 de lei care se angajează la o firmă privată își păstrează toată pensia. Dacă ar rămâne la o instituție publică după intrarea în vigoare a legii, ar mai încasa din pensie doar 1.200 de lei pe lună.
Ce se întâmplă cu contractul de muncă la pensionare
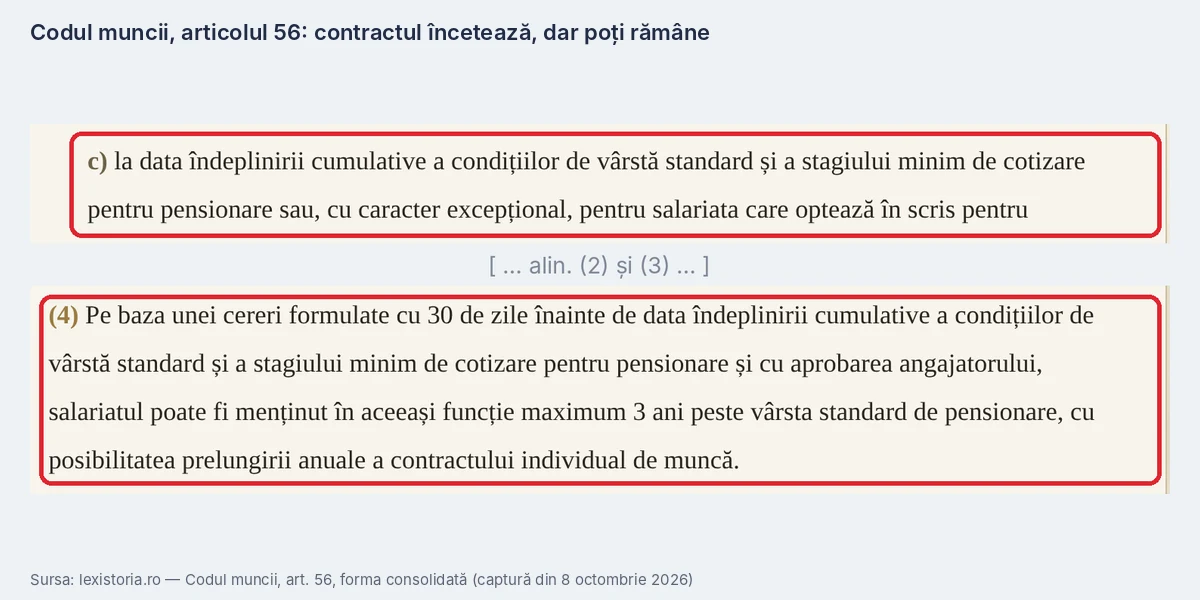
Mulți cred că pensia vine peste salariu fără nicio formalitate. Nu e așa. Articolul 56 din Codul muncii prevede că contractul individual de muncă încetează de drept la data la care îndeplinești cumulativ vârsta standard și stagiul minim de cotizare de 15 ani. Angajatorul constată încetarea printr-o decizie scrisă, în 5 zile lucrătoare.
Ca să lucrezi mai departe ai două variante:
- Ceri menținerea pe post cu cel puțin 30 de zile înainte de data la care îndeplinești condițiile. Dacă angajatorul acceptă, rămâi pe aceeași funcție cel mult 3 ani peste vârsta standard, iar contractul se prelungește an de an (art. 56 alin. 4).
- Semnezi un contract nou, cu același angajator sau cu altul. Pentru contractul nou nu există limită de vârstă și nici o durată maximă.
Femeile au o opțiune în plus. Salariata poate cere în scris, cu 30 de zile înainte să îndeplinească condițiile de pensionare, să își continue contractul până la 65 de ani, iar angajatorul nu are voie să îi îngrădească acest drept.
Dacă alegi contractul nou, uită-te la zilele de concediu rămase. La încetarea contractului vechi, concediul neefectuat se plătește în bani, iar în contractul nou dreptul se calculează de la zero. Am explicat regulile în ghidul despre concediul de odihnă.
Cât crește pensia dacă lucrezi după pensionare
Formula e aceeași ca la calculul inițial al pensiei: totalul punctelor se înmulțește cu valoarea punctului de referință, de 81 de lei în 2026. Fiecare lună lucrată adaugă un punctaj egal cu salariul brut pe care s-a plătit contribuția, împărțit la salariul de referință de 9.192 de lei. La un salariu constant, un an întreg aduce exact salariul brut împărțit la 9.192.
Pe un salariu de 6.000 de lei, asta înseamnă 0,6527 puncte, adică 52,87 lei în plus la pensie, pe lună. Pașii de calcul sunt aceiași din calculatorul de pensie.
Recalcularea nu se face singură
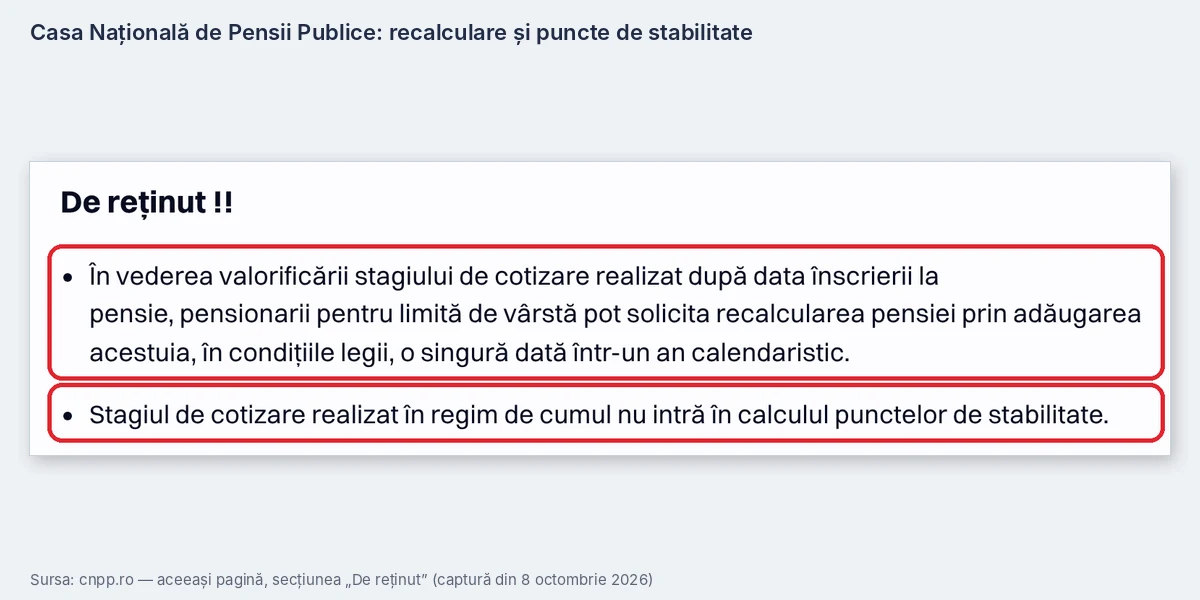
Casa de pensii nu adaugă din oficiu anii lucrați după pensionare. Depui o cerere de recalculare, o singură dată într-un an calendaristic, iar suma nouă se plătește din luna următoare înregistrării. Cererea se soluționează în 45 de zile. Pentru perioadele de după 1 aprilie 2001 nu ai nevoie de adeverințe, pentru că datele vin din declarațiile depuse de angajator.
Majorarea nu se dă retroactiv. Am calculat cât pierde cineva cu salariul de 6.000 de lei care lucrează trei ani și cere recalcularea o singură dată, la final, în loc să o ceară în fiecare an: 1.903 lei. Banii pierduți sunt cei 52,87 de lei pe care i-ar fi primit 24 de luni pentru primul an și încă 12 luni pentru al doilea.
Eu aș depune cererea în fiecare an la început de februarie. Angajatorul declară salariul din decembrie până pe 25 ianuarie, așa că la începutul lui februarie anul trecut e complet în evidențe și intră integral într-o singură cerere.
Cum depui cererea, pas cu pas
- Descarci cererea de recalculare din secțiunea Formulare pensii de pe site-ul Casei Naționale de Pensii Publice. O completezi cu numărul deciziei de pensie, pe care îl găsești pe talon.
- Atașezi copia actului de identitate. Pentru stagiul realizat după aprilie 2001 nu îți trebuie alte acte, iar pentru perioade mai vechi sau pentru sporuri nedeclarate aduci adeverința după modelul din anexa 6 a legii.
- Depui dosarul la casa teritorială de pensii care îți plătește pensia, personal sau prin cineva cu procură specială.
- Aștepți decizia de recalculare, în cel mult 45 de zile. Verifică pe ea perioada adăugată și punctajul nou.
- Dacă nu ești de acord cu decizia, o poți contesta în instanță în 45 de zile de la comunicare.
Banii se adună în timp. După cinci ani de muncă pe 6.000 de lei, cu cerere depusă în fiecare an, pensia e mai mare cu 264,36 lei pe lună. Punctele adăugate se înmulțesc mereu cu valoarea punctului de referință în vigoare, așa că vor crește odată cu indexările viitoare. În 2025 și 2026 valoarea a rămas înghețată la 81 de lei.
Anii de după pensionare nu aduc puncte de stabilitate
Înainte de pensionare, fiecare an de stagiu peste 25 de ani aduce puncte de stabilitate: 0,50 pe an între 25 și 30 de ani, 0,75 între 30 și 35 și un punct întreg pentru fiecare an peste 35. Sunt aceleași pentru toată lumea, indiferent de salariu. Articolul 85 din Legea 360/2023 le exclude însă explicit pentru perioadele în care se cumulează pensia cu salariul.
Diferența e mare. Pentru cineva cu peste 35 de ani de stagiu și salariu de 6.000 de lei, un an lucrat înainte de pensionare adaugă 133,87 lei pe lună. Același an lucrat după pensionare adaugă 52,87 lei. Restul de 81 de lei e exact punctul de stabilitate pe care legea nu îl mai dă.
Cât plătești și cât primești înapoi
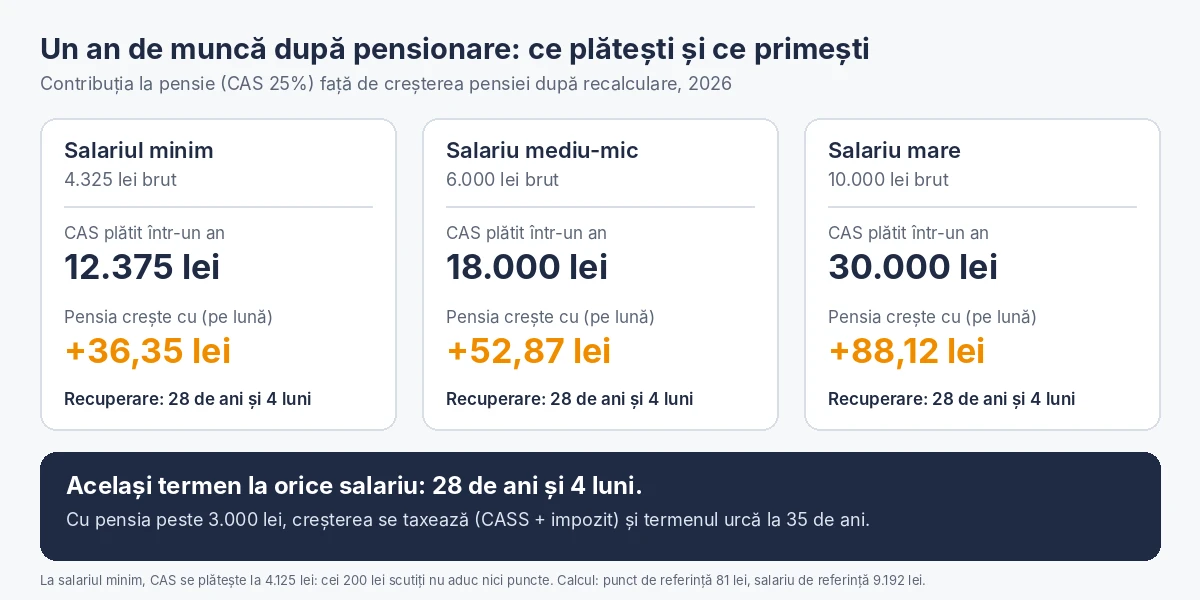
Aici am ajuns la cifra din introducere. Am pus față în față contribuția la pensie plătită într-un an și creșterea lunară a pensiei după recalculare.
| Salariu brut | Baza pentru CAS | CAS plătit într-un an | Pensia crește cu | Îți recuperezi CAS-ul în |
| 4.325 lei (minim) | 4.125 lei | 12.375 lei | 36,35 lei/lună | 28 ani și 4 luni |
| 6.000 lei | 6.000 lei | 18.000 lei | 52,87 lei/lună | 28 ani și 4 luni |
| 10.000 lei | 10.000 lei | 30.000 lei | 88,12 lei/lună | 28 ani și 4 luni |
Termenul e identic pentru că ambele sume cresc proporțional cu salariul. Contribuția pe un an înseamnă trei salarii brute (25% înmulțit cu 12 luni). Creșterea lunară a pensiei înseamnă salariul împărțit la 9.192 și înmulțit cu 81. Raportul dintre ele iese mereu 340 de luni, oricât ai câștiga.
La salariul minim, baza e de 4.125 de lei, pentru că în 2026 cei 200 de lei scutiți de taxe nu se iau în calcul nici la contribuția la pensie, nici la punctaj.
Dacă pensia ta trece de 3.000 de lei, creșterea se impozitează: din fiecare leu în plus rămân 81 de bani, după CASS și impozit. Termenul de recuperare urcă atunci la 35 de ani.
Nu vreau să las impresia că ar exista o alegere aici. Contribuția e obligatorie pentru orice salariat, pensionar sau nu, iar recalcularea nu are niciun cost. Ce poți controla e să o ceri la timp și să știi, când negociezi un salariu ca pensionar, că din cei 25% reținuți pentru pensie vei vedea înapoi doar o parte.
Trei calcule pe cazuri concrete
Maria, 63 de ani: salariul minim peste pensia minimă
Maria are o pensie calculată de 900 de lei. Pentru că e sub pragul de 1.281 de lei, statul îi completează diferența prin indemnizația socială pentru pensionari, deci încasează 1.281 de lei. Se angajează la un magazin pe salariul minim, 4.325 de lei brut, adică 2.699 de lei net (îl poți verifica în calculatorul de salariu net).
După primul an cere recalcularea. Pensia ei calculată urcă la 936,35 lei. Indemnizația socială scade cu exact aceeași sumă, iar Maria încasează tot 1.281 de lei. Pensia totală începe să crească abia când partea calculată depășește 1.281 de lei, adică după 10 ani și jumătate de muncă pe salariul minim.
Cumulul merită pentru Maria, pentru că ajunge la 3.980 de lei pe lună în loc de 1.281. Recalcularea anuală, în schimb, nu îi aduce nimic vizibil timp de un deceniu. Iar cazul ei nu e rar: peste 882.000 de pensionari primeau indemnizația socială în mai 2026.
Ion, 65 de ani: pensie acum sau încă un an fără pensie?
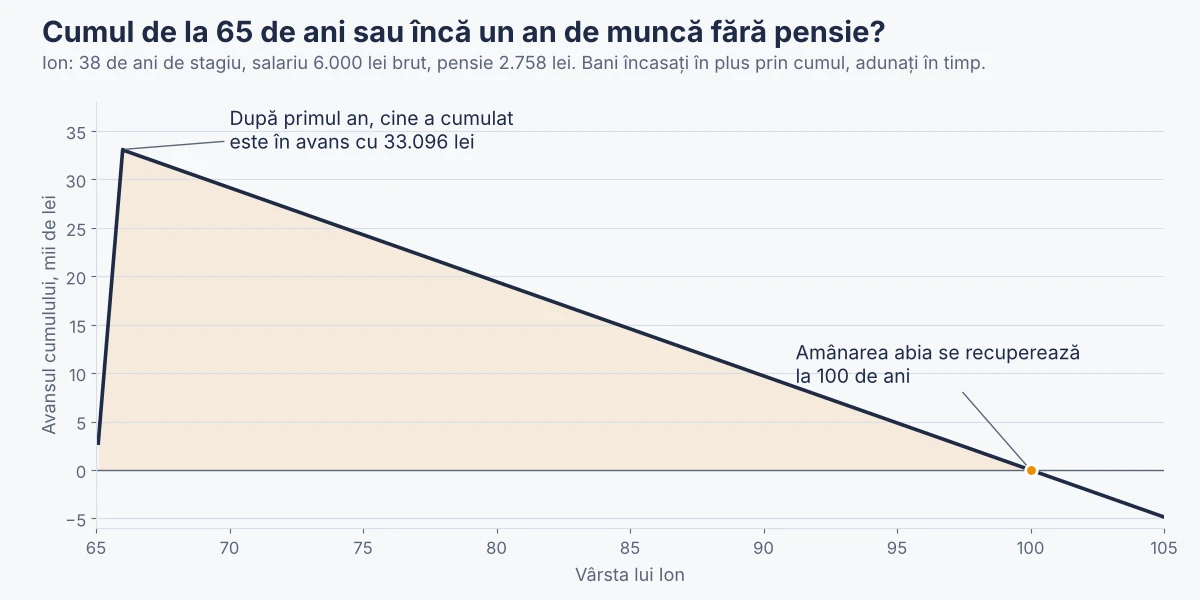
Ion are 38 de ani de stagiu și un salariu brut de 6.000 de lei. La 65 de ani, pensia lui ar fi de 2.758 de lei: 24,80 puncte de contributivitate și 9,25 puncte de stabilitate, înmulțite cu 81 de lei. Angajatorul îi propune să rămână pe post și Ion se întreabă dacă să ceară pensia acum sau să mai aștepte un an.
| Varianta | Primul an | Pensia după un an |
| Cere pensia și lucrează (cumul) | 2.758 lei/lună + salariu | 2.810,87 lei/lună |
| Lucrează un an fără pensie | doar salariu | 2.891,87 lei/lună |
Amânarea îi aduce 81 de lei pe lună în plus pentru tot restul vieții. Costul e un an de pensie neîncasată: 33.096 de lei. Am simulat lunar ambele variante și amânarea recuperează diferența abia la 100 de ani.
Pentru cineva cu mai puțin de 35 de ani de stagiu, punctul de stabilitate pierdut e mai mic (0,75 sau 0,50), deci cumulul câștigă și mai clar.
Doru, 66 de ani: pensie de 4.000 de lei și salariu de 10.000
Doru e inginer și are pensie de 4.000 de lei. Din pensie i se rețin 100 de lei CASS (10% din partea de peste 3.000 de lei) și 90 de lei impozit, așa că încasează 3.810 lei. Din salariu i se reține separat CASS de 1.000 de lei pe lună.
Practic, Doru plătește contribuția de sănătate de două ori, 1.100 de lei pe lună, pentru aceeași asigurare medicală. Nu există un plafon care să unească cele două contribuții.
După un an de muncă, pensia brută îi crește cu 88,12 lei. Pentru că trece de 3.000 de lei, net îi rămân 71,38 lei. A plătit 30.000 de lei contribuție la pensie în acel an, așa că recuperarea durează 35 de ani.
Taxele pe pensie și pe salariu, încasate împreună
Pensia și salariul se impozitează separat, fiecare după regulile lui. Nu se adună pentru vreun prag comun.
| Venitul | CAS 25% | CASS 10% | Impozit 10% |
| Pensia, partea până la 3.000 lei | nu | nu | nu |
| Pensia, partea peste 3.000 lei | nu | da | da, după scăderea CASS |
| Salariul | da | da | da |
CASS pe partea de pensie peste 3.000 de lei se aplică, conform legii actuale, până la 31 decembrie 2027. La salariu, dacă ai acolo funcția de bază, poți beneficia de deducerea personală, la fel ca orice salariat. Faptul că ești pensionar nu o anulează.
Cum procedează Germania și Ungaria
Am vrut să văd dacă regula românească e obișnuită în Europa. M-am uitat la două țări cu abordări foarte diferite.
Germania a eliminat din 2023 orice limită de câștig pentru pensionari, inclusiv pentru cei ieșiți mai devreme. Din 1 ianuarie 2026 a introdus și Aktivrente: cine lucrează ca angajat după vârsta standard de pensionare are salariul scutit de impozit până la 2.000 de euro pe lună. Bundesratul a aprobat legea pe 19 decembrie 2025. La cursul BCE din 8 octombrie 2026, de 5,3434 lei, scutirea înseamnă 10.687 de lei pe lună. Pensionarul german poate alege și dacă mai plătește contribuția la pensie; partea angajatorului se plătește oricum. Dacă amână pensionarea, pensia îi crește cu 0,5% pentru fiecare lună.
Ungaria a mers în direcția opusă: pensionarul care lucrează nu mai plătește contribuția de asigurări sociale de 18,5%, iar angajatorul e scutit de taxa de 13%. Rămâne doar impozitul pe venit de 15%. În schimb, munca de după pensionare nu îi mai crește pensia.
Pe cifre: la un salariu de 6.000 de lei brut, unui pensionar român i se rețin lunar 2.100 de lei contribuții (1.500 la pensie și 600 la sănătate), înainte de impozit. Unui pensionar maghiar cu același salariu i s-ar reține doar impozitul de 15%, adică 900 de lei.
| Regula | România | Germania | Ungaria |
| Limită de câștig la pensia pentru vârstă | nu | nu (din 2023) | nu |
| Contribuția la pensie a pensionarului angajat | 25%, obligatoriu | opțională | 0 |
| Impozitul pe salariu | 10% | 0 pe primii 2.000 €/lună (circa 10.687 lei) | 15% |
| Pensia crește din munca de după pensionare | da, la cerere, o dată pe an | da, dacă plătește contribuția | nu |
Pus lângă celelalte două, sistemul românesc e cel mai scump pentru pensionarul care lucrează: plătește contribuția întreagă, impozit pe salariu și, peste 3.000 de lei pensie, o a doua contribuție de sănătate. Primește înapoi o creștere de pensie fără punctele de stabilitate. Ungaria îi ia mai puțin și nu îi dă nimic, Germania îi dă scutire de impozit și libertatea de a alege.
Greșeli care te costă bani
- Nu ceri recalcularea în fiecare an. Majorarea curge doar din luna următoare cererii, iar banii din lunile pierdute nu se mai recuperează.
- Te angajezi cu contract de muncă având pensie anticipată și nu anunți casa de pensii. Pensia încasată în acea perioadă ți se cere înapoi.
- Ai pensie de urmaș și te uiți la pragul de 4.050 de lei de pe site, în loc de salariul minim actual de 4.325 de lei.
- Amâni pensionarea crezând că pensia mai mare compensează anul pierdut. La un stagiu de peste 35 de ani compensează abia pe la 100 de ani.
- Lași contractul vechi să curgă după data pensionării fără cererea depusă cu 30 de zile înainte. Legal, contractul a încetat de drept, iar munca fără un act nou te lasă fără acoperire.
Întrebări frecvente
Pot lucra ca pensionar fără să pierd pensia?
Da, dacă ai pensie pentru limită de vârstă sau de invaliditate, de orice grad. Încasezi pensia întreagă și salariul întreg.
Există o limită de venit pentru pensionarii care lucrează?
Pentru pensia pentru limită de vârstă și cea de invaliditate, nu. Limită are doar soțul supraviețuitor cu pensie de urmaș: venitul lunar nu poate trece de salariul minim brut, de 4.325 de lei din iulie 2026.
Plătesc contribuție la pensie dacă sunt pensionar și lucrez?
Da. Ca salariat datorezi CAS de 25%, CASS de 10% și impozit de 10%, la fel ca orice angajat. Contribuția la pensie îți mărește pensia doar după ce ceri recalcularea.
Cât de des pot cere recalcularea pensiei?
O singură dată într-un an calendaristic. Suma nouă se plătește din luna următoare cererii, fără retroactivitate.
Ce acte îmi trebuie pentru recalcularea pensiei?
Cererea de recalculare și actul de identitate. Datele despre salariile de după aprilie 2001 le are deja casa de pensii din declarațiile angajatorului.
Pensionarii anticipat pot lucra ca PFA?
Lista CNPP a situațiilor interzise pentru pensia anticipată cuprinde contractul de muncă, raportul de serviciu și funcțiile alese sau numite, nu și activitatea de PFA. Cere totuși confirmare scrisă de la casa teritorială de pensii înainte să te înregistrezi.
Pot rămâne la același angajator după vârsta de pensionare?
Da, în două feluri: ceri menținerea pe post cu 30 de zile înainte de pensionare, pentru cel mult 3 ani, sau semnezi un contract nou, fără limită de durată.
Tăierea de 85% din pensie se aplică tuturor celor care lucrează la stat?
Nu. Proiectul privește doar pensiile de serviciu și pensiile militare și nu este încă lege. Pensiile contributive obișnuite și munca în privat nu sunt afectate.
Merită să amân pensionarea ca să lucrez mai mult?
De regulă, nu. Cu peste 35 de ani de stagiu, un an de amânare îți aduce 81 de lei în plus pe lună față de cumul, dar te costă un an întreg de pensie. La o pensie de 2.758 de lei, diferența se recuperează abia la 100 de ani.
Primesc puncte de stabilitate pentru anii lucrați ca pensionar?
Nu. Legea 360/2023 exclude perioadele de cumul de la punctele de stabilitate. Primești doar punctele de contributivitate, calculate din salariul brut.
Surse
- Casa Națională de Pensii Publice: Reguli cumul pensie cu alte venituri
- Codul muncii, articolul 56, forma consolidată
- JURIDICE.ro: proiectul Guvernului din 30 aprilie 2026
- Digi24: adoptarea tacită în Senat și etapa de la Camera Deputaților
- Ebner Stolz: Aktivrentengesetz, aprobat de Bundesrat
- Infostart: munca pensionarilor în Ungaria
Articole similare
- Calculator pensie 2026: formula oficială și cât primești
- Vechimea în muncă 2026: calcul, spor și cum o dovedești
- Contract individual de muncă 2026: clauze, probă și amenzi
- Calculator salariu net 2026: brut în net, actualizat
- Deducerea personală 2026: cât primești și cine are dreptul
- Concediu de odihnă 2026: câte zile ai și cum se plătește

2 comentarii