Titluri de stat 2026: Tezaur, Fidelis sau depozit? Ce am găsit în 11 prospecte
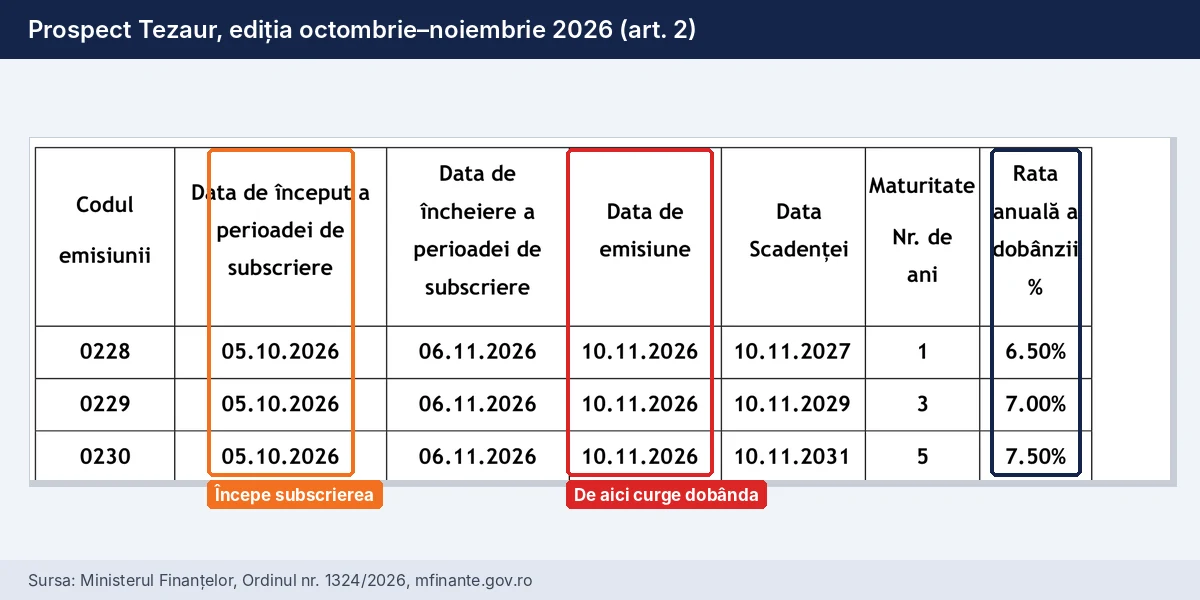
În prospectul titlurilor de stat Tezaur din octombrie 2026, la articolul 2, sunt trei date care par să spună același lucru. Subscrierea începe pe 5 octombrie, se încheie pe 6 noiembrie, iar emisiunea are loc pe 10 noiembrie. Pentru dobândă contează doar ultima.
Cine a plătit în prima zi a stat 36 de zile cu banii blocați fără să câștige nimic. La 10.000 de lei, sunt cam 64 de lei de dobândă pe care nu-i va vedea niciodată. Nu am găsit detaliul ăsta în ghidurile despre titlurile de stat pe care le-am citit înainte să scriu.
De acolo am mers mai departe. Am descărcat de pe site-ul Ministerului Finanțelor toate cele 11 prospecte Tezaur emise între decembrie 2025 și octombrie 2026, termenii finali Fidelis din octombrie și ordinul care spune ce se întâmplă când ceri banii înapoi mai devreme. Apoi am comparat totul cu un depozit bancar și cu ce primesc polonezii, ungurii și americanii pentru același tip de împrumut către stat.
Cuprins
- Ediția din octombrie 2026, cifrele de bază
- Tezaur și Fidelis: același emitent, reguli foarte diferite
- Am pus una lângă alta toate emisiunile Tezaur din ultimul an
- Cele 36 de zile în care banii tăi nu câștigă nimic
- Ce se întâmplă dacă ai nevoie de bani înainte de scadență
- Cum arată aceeași regulă în Polonia, Ungaria și SUA
- Titluri de stat sau depozit bancar: calculul pe 1.000, 10.000 și 50.000 de lei
- Cât rămâne după inflație
- Cui i se potrivește fiecare variantă
- Cum cumperi, pe scurt
- Întrebări frecvente
- Unde aș pune eu 10.000 de lei în noiembrie 2026
- Articole similare
Ediția din octombrie 2026, cifrele de bază
Statul are două programe pentru persoane fizice. Tezaur se cumpără de la Trezorerie, de la Poștă, din SPV sau de pe Ghiseul.ro. Fidelis se cumpără prin bănci și brokeri și apoi se tranzacționează la Bursa de Valori București.
În octombrie 2026 rulează ambele. Ediția Fidelis a durat doar o săptămână, între 2 și 9 octombrie. Tezaur rămâne deschis până pe 6 noiembrie.
| Program | Monedă și scadență | Dobândă pe an | Perioada de subscriere |
| Tezaur | lei, 1 an | 6,50% | 5 octombrie – 6 noiembrie 2026 |
| Tezaur | lei, 3 ani | 7,00% | 5 octombrie – 6 noiembrie 2026 |
| Tezaur | lei, 5 ani | 7,50% | 5 octombrie – 6 noiembrie 2026 |
| Fidelis | lei, 2 ani | 6,60% | 2 – 9 octombrie 2026 |
| Fidelis | lei, 2 ani, donatori de sânge | 7,60% | 2 – 9 octombrie 2026 |
| Fidelis | lei, 4 ani | 7,15% | 2 – 9 octombrie 2026 |
| Fidelis | lei, 10 ani | 7,75% | 2 – 9 octombrie 2026 |
| Fidelis | euro, 3 ani | 4,50% | 2 – 9 octombrie 2026 |
| Fidelis | euro, 3 ani, donatori de sânge | 5,50% | 2 – 9 octombrie 2026 |
| Fidelis | euro, 10 ani | 6,60% | 2 – 9 octombrie 2026 |
Dobânzile Tezaur vin din Ordinul nr. 1324/2026, iar cele Fidelis din Ordinul nr. 1321/2026 privind termenii finali. Ambele documente sunt publicate pe pagina Trezoreriei din cadrul Ministerului Finanțelor.
Dobânda nu se impozitează. Prospectul Tezaur trimite la art. 93 alin. (1) lit. a) din Codul fiscal, iar la Fidelis aceeași regulă e scrisă în termenii finali. Pentru un depozit bancar, banca reține 10% din dobândă.
Tezaur și Fidelis: același emitent, reguli foarte diferite
Mulți le pun în aceeași oală, pentru că le emite tot Ministerul Finanțelor și au dobânzi apropiate. Diferențele apar abia când citești condițiile. Am pus în tabel doar ce contează când decizi.
| Criteriu | Tezaur | Fidelis |
| Unde cumperi | Trezorerie, Poșta Română, SPV, Ghiseul.ro | bănci și brokeri (BT Capital Partners, BCR, BRD, UniCredit, Tradeville și alții) |
| Suma minimă | 1 leu la ghișeu; 1.000 lei pe o subscriere pe Ghiseul.ro | 5.000 lei sau 1.000 euro (500 lei sau 100 euro pentru donatorii de sânge) |
| Suma maximă | 200.000 lei pe un cod de emisiune, pe Ghiseul.ro | fără plafon general; 100.000 lei sau 20.000 euro la tranșele pentru donatori |
| Cine poate cumpăra | persoane fizice rezidente, de la 18 ani | persoane fizice rezidente și nerezidente, de la 18 ani |
| Monedă | doar lei | lei și euro |
| Dacă vrei banii mai devreme | răscumpărare anticipată, cu pierderea dobânzii încasate | vinzi la bursă, la prețul pieței |
| Cum primești dobânda | anual, în contul de la Trezorerie sau pe card (Ghiseul.ro) | anual, în contul de la bancă sau broker |
| Impozit | zero | zero |
Rândul cu ieșirea anticipată pare un detaliu. Pentru mine a fost cel mai important rând din tabel și îi dau o secțiune separată mai jos.
Am pus una lângă alta toate emisiunile Tezaur din ultimul an
Statul anunță în fiecare lună o nouă ediție Tezaur. Presa scrie de fiecare dată că dobânzile cresc sau scad, dar nu am găsit nicăieri seria completă. Așa că am făcut-o eu, din cele 11 ordine publicate de minister.
| Ediția (perioada de subscriere) | 1 an | 3 ani | 5 ani |
| decembrie 2025 – ianuarie 2026 | 6,40% | 7,00% | 7,40% |
| ianuarie – februarie 2026 | 6,40% | 7,00% | 7,40% |
| februarie – martie 2026 | 6,10% | 6,55% | 7,00% |
| martie – aprilie 2026 | 5,85% | 6,50% | 7,00% |
| aprilie – mai 2026 | 6,50% | 7,00% | 7,50% |
| mai – iunie 2026 | 6,30% | 6,90% | 7,40% |
| iunie – iulie 2026 | 6,25% | 6,80% | 7,25% |
| iulie – august 2026 | 6,25% | 6,75% | 7,15% |
| august – septembrie 2026 | 6,20% | 6,75% | 7,15% |
| septembrie – octombrie 2026 | 6,20% | 6,75% | 7,15% |
| octombrie – noiembrie 2026 | 6,50% | 7,00% | 7,50% |
Trei lucruri mi-au sărit în ochi.
Primul: diferența dintre cea mai slabă și cea mai bună ediție a fost de 0,65 puncte procentuale la titlul pe un an (5,85% în martie, 6,50% în aprilie și octombrie). Pe 50.000 de lei, asta înseamnă 325 de lei pe an doar din alegerea lunii.
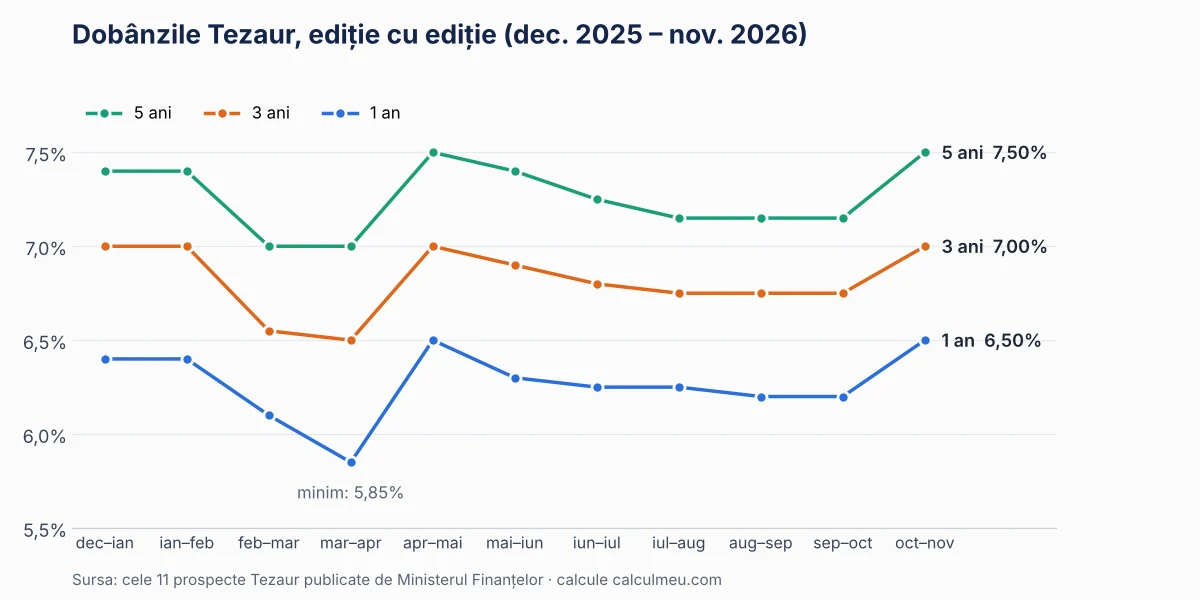
Al doilea: dobânzile nu urmăresc inflația lună de lună. În iulie 2026, când Tezaur pe un an dădea 6,25%, inflația anuală era 8,16%. În august a coborât la 6,2%, iar dobânzile au rămas pe loc. Abia în octombrie au urcat.
Al treilea: între scadențe distanța e mereu cam aceeași. Titlul pe 5 ani a plătit cu 0,9–1,15 puncte mai mult decât cel pe un an în toate edițiile. Statul plătește constant o primă ca să te țină mai mult.
Cele 36 de zile în care banii tăi nu câștigă nimic
Revin la cele trei date din prospect, pentru că aici e cel mai simplu câștig din tot subiectul.
Emisiunea, pe 10 noiembrie, este ziua din care titlurile încep să producă dobândă. Articolul 11 din prospect o spune direct: dobânda curge de la data de emisiune.
Asta înseamnă că banii pe care îi dai în prima zi stau 36 de zile la stat fără nicio dobândă. Banii dați în ultima zi stau doar 4 zile.
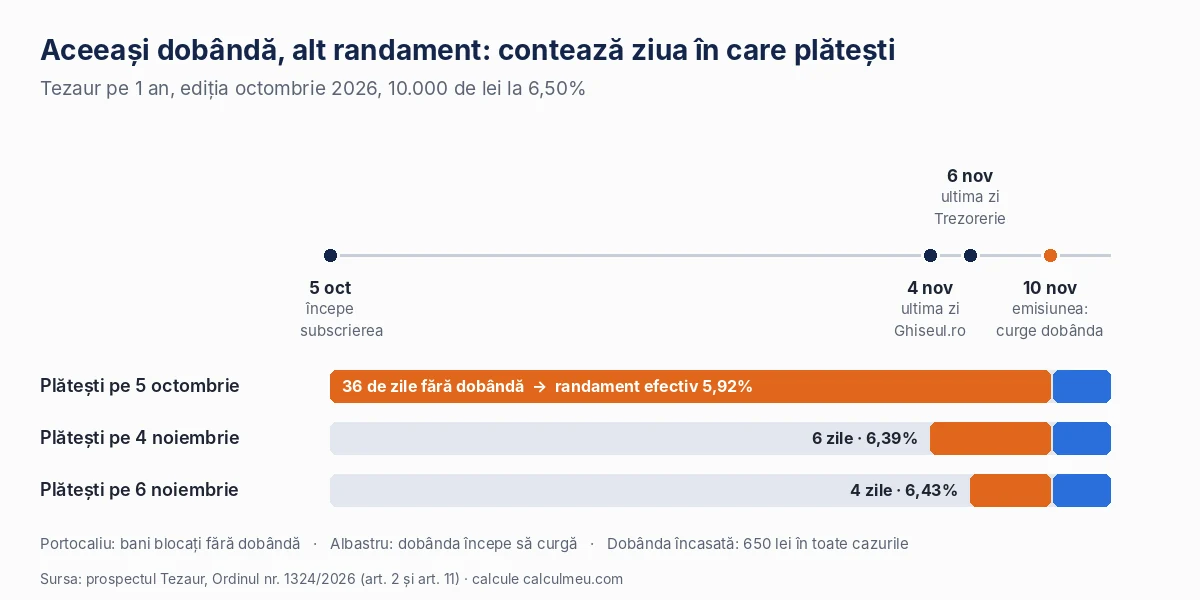
Am refăcut calculul pentru 10.000 de lei pe un an, la 6,50%:
| Ziua în care plătești | Zile fără dobândă | Dobânda încasată | Randament anual real pe perioada în care banii au fost blocați |
| 5 octombrie (prima zi) | 36 | 650 lei | 5,92% |
| 4 noiembrie (ultima zi pe Ghiseul.ro) | 6 | 650 lei | 6,39% |
| 6 noiembrie (ultima zi la Trezorerie) | 4 | 650 lei | 6,43% |
Dobânda e aceeași, 650 de lei. Diferența e cât timp ți-ai ținut banii blocați ca s-o primești. Dacă în cele 36 de zile banii ar fi stat într-un cont de economii, ar fi adus ceva în plus. Dacă au stat la stat, n-au adus nimic.
La titlul pe 5 ani efectul se diluează, pentru că 36 de zile împărțite la cinci ani contează puțin: randamentul anual coboară de la 7,50% la circa 7,35%. La titlul pe un an, însă, pierzi aproape 0,6 puncte procentuale.
La Fidelis problema există, dar e mai mică. În octombrie, cine a subscris pe 2 octombrie a așteptat până la decontare, pe 14 octombrie, adică 12 zile. Cine a subscris pe 9 octombrie a așteptat 5 zile.
Atenție la canale, pentru că nu se închid toate în aceeași zi. Pe Ghiseul.ro subscrierea se termină cu două zile lucrătoare mai devreme, pe 4 noiembrie, la ora 23:30. În SPV se încheie la 23:59:59 în ziua dinaintea încheierii, adică pe 5 noiembrie. La Poșta din mediul urban ultima zi e 5 noiembrie, la Poșta din mediul rural 4 noiembrie. La ghișeul Trezoreriei mergi până pe 6 noiembrie, în programul unității.
Eu aș subscrie în ultima săptămână, nu în ultima zi. O plată cu cardul care eșuează sau un site picat în ultima seară te pot lăsa fără emisiunea pe care o voiai.
Ce se întâmplă dacă ai nevoie de bani înainte de scadență
Aici diferența dintre cele două programe devine serioasă. Despre asta se scrie puțin, deși exact asta îi lovește pe oamenii care pun deoparte bani „de siguranță” și apoi au o urgență.
Tezaur: răscumpărarea anticipată îți ia toată dobânda încasată
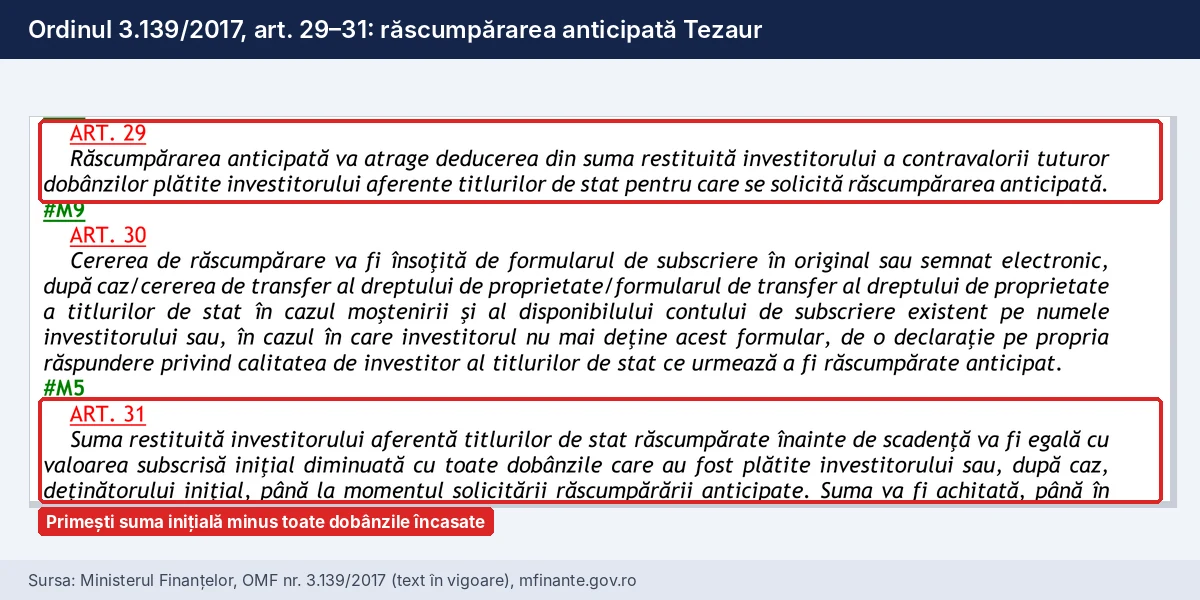
Regulile sunt în Ordinul nr. 3.139/2017, la care trimite fiecare prospect. Articolul 29 spune că răscumpărarea anticipată atrage deducerea tuturor dobânzilor deja plătite. Articolul 31 face calculul: primești suma subscrisă inițial minus toate dobânzile încasate până atunci.
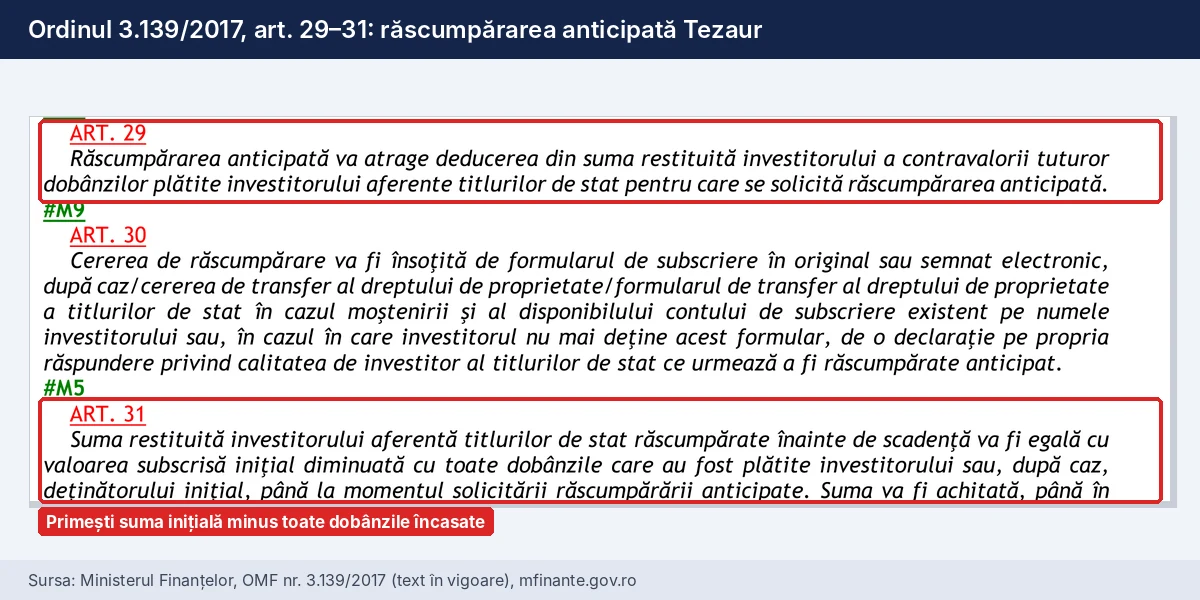
Hai să vedem ce înseamnă pe bani. Cumperi 10.000 de lei de Tezaur pe 3 ani, la 7%. După un an primești 700 de lei dobândă. După încă șase luni ai nevoie de bani și ceri răscumpărarea.
Primești 10.000 – 700 = 9.300 de lei. Adunat cu cei 700 încasați anul trecut, ai exact 10.000 de lei. Ai ținut banii la stat un an și jumătate și ai câștigat zero. Pentru cele șase luni de după ultima plată de dobândă nu primești nimic, iar dobânda deja încasată ți se ia înapoi.
Mai sunt trei reguli din același ordin pe care e bine să le știi înainte să cumperi:
- răscumpărarea se face pentru toată suma de pe un formular de subscriere, nu poți scoate doar o parte;
- cererea se depune la unitatea de Trezorerie prin care ai cumpărat, cu cel puțin 15 zile lucrătoare înainte de data de 1 a lunii în care urmează plata dobânzii;
- banii vin până pe 20 ale lunii următoare depunerii cererii, deci urgența ta mai așteaptă câteva săptămâni.
Dacă ai cumpărat prin Ghiseul.ro, răscumpărarea anticipată se face tot prin platformă, iar banii vin pe cardul înregistrat. Ordinul nr. 333/226/2025 spune explicit și aici că răscumpărarea atrage pierderea dobânzii.
Așadar, Tezaur e o soluție bună doar pentru bani despre care ești sigur că nu îi atingi până la scadență. Pentru fondul de urgență nu se potrivește. Dacă tocmai ai rămas fără job, ți-ar trebui banii imediat, iar despre drepturile din perioada aceea am scris în ghidul despre concediere.
Fidelis: vinzi la bursă, la prețul zilei
Titlurile Fidelis nu se răscumpără de la stat. Le vinzi altui investitor, prin brokerul tău, la Bursa de Valori București. Primești prețul pieței plus dobânda acumulată de la ultima plată, minus comisionul brokerului.
Prețul depinde de dobânzile din piață în ziua vânzării. Dacă statul plătește dobânzi mai mari la noile emisiuni, titlul tău vechi valorează mai puțin. Dacă dobânzile scad, valorează mai mult.
Am calculat același exemplu de 10.000 de lei, de data asta pe Fidelis lei pe 4 ani, la 7,15%, vândut după 18 luni. Au rămas 2,5 ani până la scadență, deci am estimat prețul pentru trei situații de piață:
| Dobânzile din piață după 18 luni | Prețul estimat al titlului | Câștigul tău total, înainte de comision |
| scad cu 1 punct (6,15%) | 102,20% | circa 1.293 lei |
| rămân la 7,15% | circa 100% | circa 1.066 lei |
| cresc cu 1 punct (8,15%) | 97,75% | circa 847 lei |
În cel mai rău dintre cele trei scenarii tot rămâi cu peste 800 de lei câștig. La Tezaur, în același interval, rămâi cu zero. De aceea, pentru bani care s-ar putea să-ți trebuiască mai devreme, Fidelis e mult mai iertător, chiar dacă suma minimă e mai mare și ai nevoie de un cont la bancă sau la broker.
Un risc rămâne: lichiditatea. La unele emisiuni Fidelis mai mici se tranzacționează puțin, iar dacă vrei să vinzi repede s-ar putea să accepți un preț mai slab decât cel teoretic din tabel.
Cum arată aceeași regulă în Polonia, Ungaria și SUA
M-am întrebat dacă regula Tezaur e normală. Am căutat cum funcționează titlurile de stat pentru populație în alte trei țări care au programe mari. Nu e normală.
Polonia: taxă fixă, plafonată la dobânda acumulată
Polonezii cumpără obligațiuni de economisire direct de la stat. Cea mai lungă este EDO, pe 10 ani. Emisiunea din octombrie 2026 plătește 5,35% în primul an, apoi inflația plus 2 puncte procentuale în fiecare an. Dobânda se capitalizează anual și se plătește la final.
Pe pagina oficială a obligațiunilor EDO scrie că la ieșirea anticipată plătești o taxă fixă de 3 zloți pentru fiecare obligațiune de 100 de zloți, cumpărată după 1 septembrie 2024. Taxa nu poate depăși dobânda acumulată. Cu alte cuvinte, în cel mai rău caz pierzi dobânda, niciodată capitalul.
Diferența importantă față de Tezaur e că taxa e fixă. La Tezaur, cu cât ai ținut titlul mai mult înainte să ieși, cu atât pierzi mai mult. În Polonia pierderea rămâne aceeași, așa că după un an sau doi ieșirea anticipată devine aproape nedureroasă.
Polonezii plătesc însă impozit de 19% pe dobândă, dacă nu țin obligațiunile într-un cont de pensie.
Ungaria: ieși la 99% din valoare
În Ungaria, titlul cu dobândă fixă, FixMÁP, dădea la începutul lui 2026 7% pe an, pe 5 ani, cu plata dobânzii la fiecare trei luni, potrivit analizei Bankmonitor. Varianta legată de inflație, PMÁP, plătește la seriile noi inflația plus 0,1 puncte.
Dacă vrei banii mai devreme, Trezoreria maghiară îți cumpără titlul înapoi la 99% din valoare. Pierzi 1% din sumă, dar păstrezi toată dobânda încasată. Un alt titlu, MÁP Plusz, poate fi răscumpărat chiar fără cost, în cele 5 zile din jurul plății anuale de dobândă. Dobânzile nu se impozitează.
SUA: pierzi ultimele trei luni de dobândă
Americanii au I Bonds, titluri legate de inflație. Pentru cele cumpărate între mai și octombrie 2026, Trezoreria SUA a anunțat o dobândă de 4,26% pe an, din care 0,90% e partea fixă.
Regulile de ieșire sunt simple: în primul an nu poți vinde deloc. Între anul 1 și anul 5 poți ieși oricând și pierzi doar dobânda din ultimele trei luni.
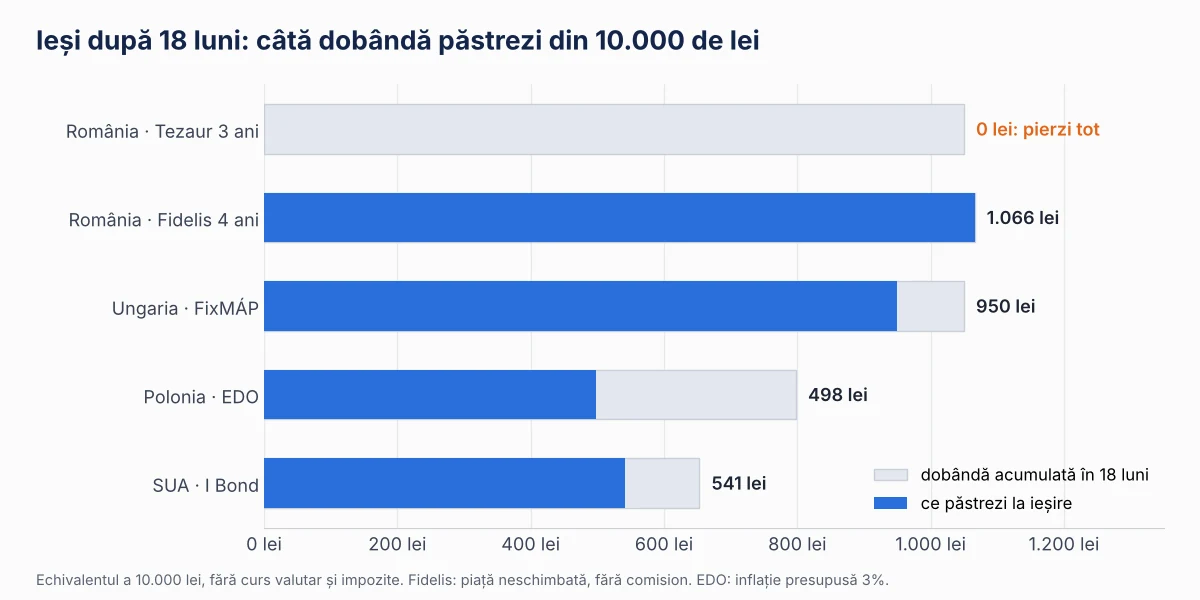
Comparația pe bani: ieșire după 18 luni
Am pus toate cele cinci variante în aceeași situație: echivalentul a 10.000 de lei, scos după 18 luni. Am ignorat cursul valutar și impozitele locale, ca să compar doar regula de ieșire.
| Titlul | Dobânda acumulată în 18 luni | Ce păstrezi la ieșire | Ce pierzi |
| România, Tezaur 3 ani, 7% | 1.050 lei | 0 lei | toată dobânda |
| România, Fidelis 4 ani, 7,15% (piață neschimbată) | circa 1.066 lei | circa 1.066 lei, minus comisionul | doar comisionul |
| Polonia, EDO 10 ani (cu inflație presupusă de 3%) | circa 798 lei | circa 498 lei | taxa fixă de 3% |
| Ungaria, FixMÁP 5 ani, 7% | 1.050 lei | 950 lei | 1% din sumă |
| SUA, I Bond, 4,26% | circa 653 lei | circa 541 lei | ultimele 3 luni |
Dintre toate, titlul românesc pentru populație cumpărat de la Trezorerie are regula cea mai dură. Iar Tezaur nu are nici variantă legată de inflație, cum au Polonia, Ungaria și SUA. Toate titlurile românești pentru populație au dobândă fixă.
Titluri de stat sau depozit bancar: calculul pe 1.000, 10.000 și 50.000 de lei
Comparația corectă cu un depozit e pe un an, pentru că depozitele lungi sunt rare. Din datele BNR citate de Economica.net, peste 95% din depozitele în lei ale populației au scadența de cel mult un an.
În 2026, cele mai bune oferte de depozit pe 12 luni din presă au fost între 5,5% la băncile mari și 6,5% la câteva bănci mici. Am luat 6% brut ca reper. Din dobândă, banca reține impozit de 10%, deci rămâi cu 5,40%.
| Suma | Tezaur 1 an, 6,50% | Depozit 1 an, 6% brut | Diferența în favoarea Tezaur |
| 1.000 lei | 65 lei | 54 lei | 11 lei |
| 10.000 lei | 650 lei | 540 lei | 110 lei |
| 50.000 lei | 3.250 lei | 2.700 lei | 550 lei |
Ca un depozit să bată Tezaur pe un an, ar trebui să aibă o dobândă brută de peste 7,22%. În ofertele pe 12 luni pe care le-am verificat nu am găsit acest nivel. Dobânzi de 7–8% apar doar la promoții pe o lună.
Mai e un argument fiscal, care contează la sume mari. Dobânzile din depozite intră la calculul CASS dacă, împreună cu alte venituri din investiții, depășesc pragul de 6 salarii minime pe an. Pragul se calculează pe baza salariului minim pe economie, care e de 4.325 de lei brut din iulie 2026. Dobânzile din titluri de stat sunt neimpozabile, deci nu le aduni.
În favoarea depozitului rămân trei lucruri. Poți rupe un depozit oricând, pierzând doar dobânda, nu și cea deja încasată în alți ani. Banii sunt garantați de Fondul de garantare a depozitelor până la 100.000 de euro pe bancă. Și nu aștepți nicio dată de emisiune. La titlurile de stat garanția e chiar statul, fără plafon.
Cât rămâne după inflație
Dobânda nominală nu spune mare lucru dacă prețurile cresc mai repede. În iulie 2026, cu inflația la 8,16%, un titlu pe un an la 6,25% pierdea circa 1,8% pe an din puterea de cumpărare.
Acum calculul arată altfel. BNR estimează o inflație de 6,1% la final de 2026 și de 3,4% la final de 2027. Titlul Tezaur pe un an din octombrie se încheie în noiembrie 2027. Dacă inflația din acel an va fi între 3,4% și 4%, câștigul real va fi între 2,4% și 3% pe an.
Pe 5 ani, la 7,50%, câștigul real ar fi și mai mare, dacă inflația coboară spre ținta BNR. Dar aici prognoza e doar o prognoză. Ultimii ani au arătat cât de repede o pot da peste cap o majorare de TVA sau prețul energiei. Un titlu cu dobândă fixă pe 5 sau 10 ani e un pariu că inflația nu revine sus.
Ca reper, ultima majorare de TVA, de la 19% la 21% în august 2025, a urcat prețurile cu 1,68%, iar la cărți cu 5,71%; am făcut calculul complet în ghidul nostru Calculator TVA 2026.
Cui i se potrivește fiecare variantă
Nu există un câștigător pentru toată lumea. Depinde de când ai nevoie de bani și de cât de sigur ești de asta.
Tezaur pe 1 an
Pentru bani pe care îi vei folosi peste un an și pe care nu-i atingi până atunci: avansul pentru o mașină, taxele de facultate, un concediu mare. Bate orice depozit pe un an pe care l-am găsit. Cumpără în ultima săptămână a ediției.
Tezaur pe 3 sau 5 ani
Pentru economii pe termen lung la care nu umbli. Bun pentru cine nu vrea cont la broker și preferă Poșta sau Ghiseul.ro. Prost pentru oricine are o probabilitate reală să aibă nevoie de bani înainte, din cauza regulii de răscumpărare. Dacă te gândești la economii pentru bătrânețe, merită să vezi întâi cât îți va da statul, cu calculatorul de pensie.
Fidelis în lei pe 4 sau 10 ani
Pentru cine are deja cont la o bancă parteneră sau la un broker și vrea o ușă de ieșire. Dobânda e ceva mai mare decât la Tezaur, iar vânzarea la bursă nu îți ia dobânda încasată. Minimul de 5.000 de lei îl face nepotrivit pentru sume mici.
Fidelis în euro
Pentru cine are venituri sau cheltuieli în euro, de exemplu românii care lucrează în străinătate. E singurul titlu de stat pentru populație în euro și e deschis și nerezidenților.
Depozitul bancar
Pentru fondul de urgență și pentru banii de care ai putea avea nevoie oricând. Câștigi mai puțin, dar îi scoți în aceeași zi.
Cum cumperi, pe scurt
Pentru Tezaur ai patru căi.
Pe Ghiseul.ro intri în contul tău, apoi în secțiunea Titluri de stat, alegi emisiunea și plătești cu cardul de debit. Ai nevoie de cetățenie română, carte de identitate valabilă și un card emis în România sau într-o țară acceptată de program. Dobânzile și banii de la scadență vin înapoi pe card. Atenție la limita zilnică a cardului, pentru că sumele mari pot fi refuzate.
În SPV-ul ANAF îți deschizi online un cont la o unitate de Trezorerie și subscrii de acolo. La Trezorerie sau la Poștă mergi cu actul de identitate și plătești pe loc. La Poștă poți împuternici pe altcineva să meargă în locul tău, pe Ghiseul.ro nu.
Pentru Fidelis ai nevoie de un cont la una dintre băncile sau firmele de brokeraj partenere ale ediției. Lista se schimbă de la o ediție la alta și apare pe pagina Fidelis a Ministerului Finanțelor. După decontare, titlurile apar în contul tău și se pot vinde la Bursa de Valori București.
Întrebări frecvente
Pot cumpăra Tezaur dacă locuiesc în străinătate?
Prospectul Tezaur spune că titlurile se oferă persoanelor fizice rezidente. Ghiseul.ro acceptă carduri din câteva țări agreate, dar condiția din prospect rămâne. Fidelis e deschis explicit și nerezidenților, deci e varianta sigură dacă locuiești în afara țării.
Trebuie să declar dobânda la ANAF?
Pentru titlurile de stat cumpărate de persoane fizice rezidente, nu. Veniturile sunt neimpozabile, conform art. 93 din Codul fiscal, iar prospectele o repetă.
Pot să-mi retrag subscrierea dacă m-am răzgândit?
Da, dar doar cât timp perioada de subscriere e deschisă. După emisiune, singura cale e răscumpărarea anticipată, cu regula de mai sus.
Ce se întâmplă cu titlurile dacă investitorul moare?
Trec la moștenitori. Aceștia merg la unitatea de Trezorerie sau la Poșta prin care s-a făcut subscrierea, cu certificatul de moștenitor, și pot alege să le păstreze până la scadență sau să le răscumpere.
Dobânda se plătește lunar?
Nu. Atât la Tezaur, cât și la Fidelis, dobânda se plătește o dată pe an, la aniversarea emisiunii. Dacă ai nevoie de un venit lunar, titlurile astea nu ți-l dau.
Ce înseamnă tranșa pentru donatorii de sânge?
La Fidelis există tranșe cu dobândă mai mare cu un punct procentual, pentru cine a donat sânge începând cu 1 mai 2026. Minimul scade la 500 de lei, respectiv 100 de euro, iar maximul este 100.000 de lei, respectiv 20.000 de euro.
Unde aș pune eu 10.000 de lei în noiembrie 2026
Nu sunt consultant financiar și nu-ți spun ce să cumperi. Pot să-ți spun cum am judecat eu, după ce am citit toate documentele.
Dacă sunt sigur că nu ating banii un an, iau Tezaur pe un an în ultima săptămână a ediției. Dacă există orice șansă să am nevoie de ei mai devreme, îi las în depozit sau aștept următoarea ediție Fidelis. Pe termen lung, între Tezaur pe 5 ani și Fidelis pe 10 ani, aș alege Fidelis, pentru că pot ieși fără să pierd ce am încasat deja.
Ediția Tezaur din octombrie se închide pe 6 noiembrie. Următoarea ediție Fidelis va fi anunțată, ca de obicei, la începutul lunii. Dobânzile le actualizez în tabelul de sus la fiecare ediție.
Articole similare
- Calculator salariu net 2026: cum se calculează corect brutul în net
- Salariul minim pe economie 2026: cât este brut și cât rămâne net
- Biroul de Credit 2026: raportul gratuit, scorul FICO și cât rămân restanțele
- Calculator pensie 2026: formula oficială, punctele și cât primești efectiv
- Concediere 2026: când este legală, ce drepturi ai și cum o contești

3 comentarii